当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の証券口座に、投資信託がいくつか残っていた。『すぐ売って現金にした方がいいの?それとも持っておくべき?』と迷っている方も多いはずです。
結論から言うと、どちらが正解かは家族の状況で変わります。相続税の納税資金が要るなら解約、長く持ちたい人がいるなら移管、と考えると決めやすいです。
この記事では、ケースごとの向き・不向きと、売った時の税金の計算を見ていきます。
相続した投資信託は売る?持ち続ける?
相続税を払う現金が足りない、相続人で公平に分けたい、というケースは解約して現金で受け取るのが分かりやすいです。投資を続けたい相続人がいるなら、その人の口座へ移管して持ち続けられます。どちらでも相続税の評価額は同じです。
まずは、よくあるケースで比べてみましょう。
| ケース | 向いている方法 | 理由・注意 |
|---|---|---|
| 相続税の納税資金が足りない | 解約して現金で受け取る | 申告・納付は10か月以内。値動きで手取りが変わる |
| 相続人2人で公平に分けたい | 解約して現金で分ける | 金額できっちり分けやすい |
| 運用を続けたい相続人がいる | 移管して持ち続ける | 相続人の名義の口座が要る |
| 相続人が証券口座を持っていない | 解約か、口座を作って移管 | 口座開設に日数がかかることも |
| 親がNISAで持っていた | 移管か解約 | NISAには入れられず、特定口座か一般口座へ |
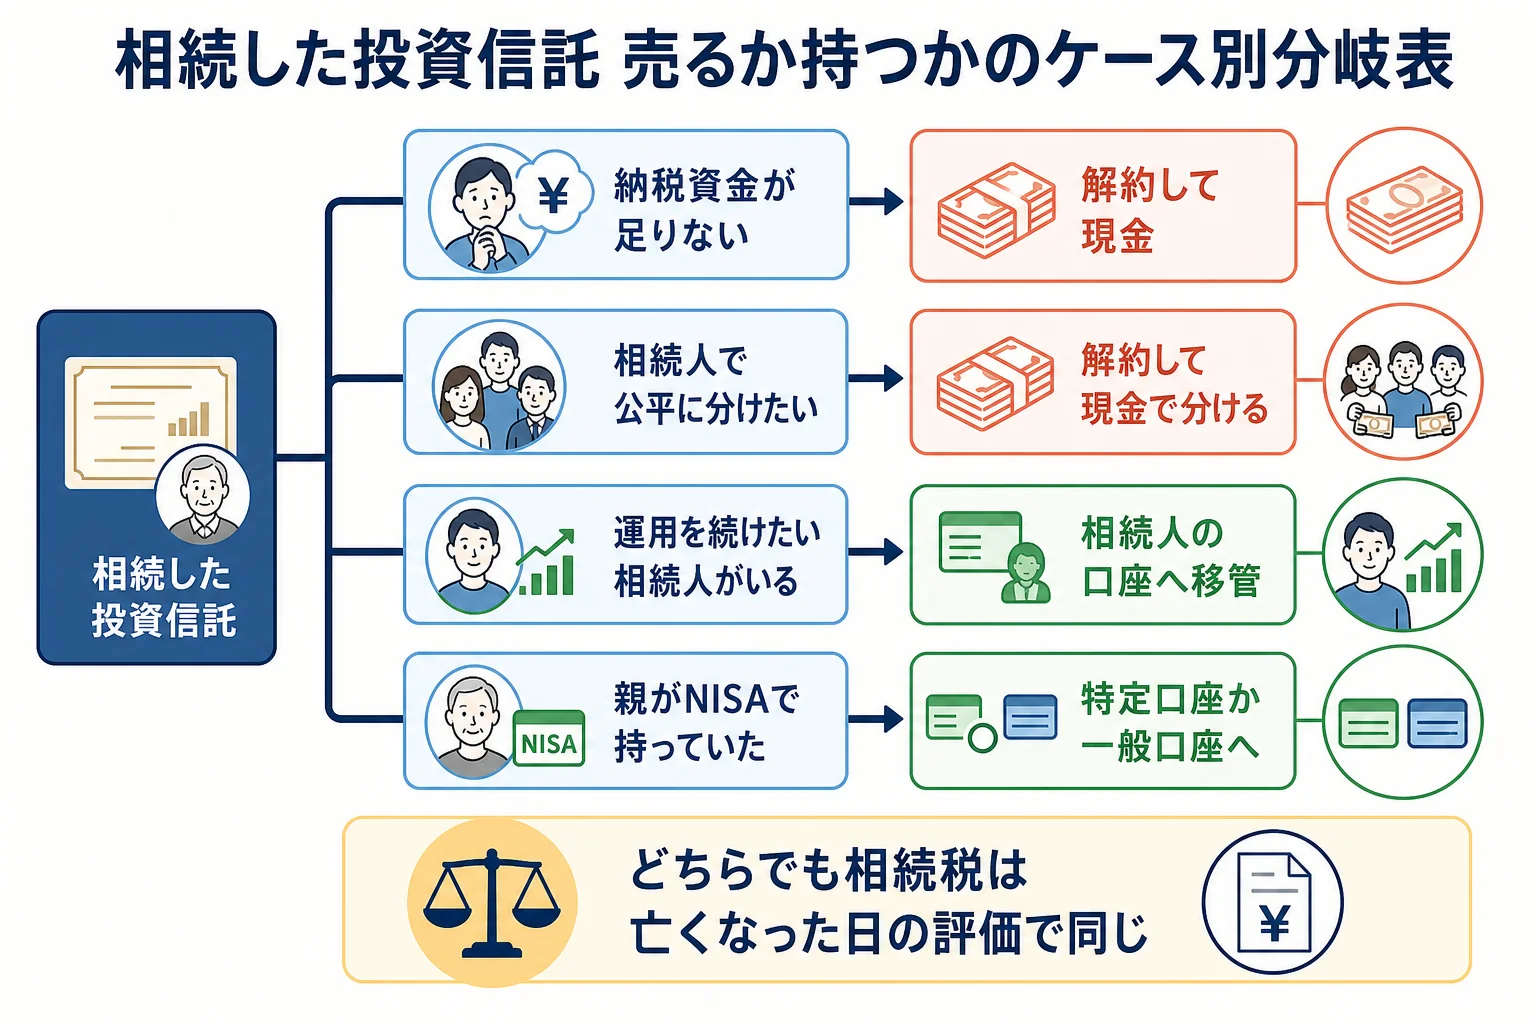
ここが大事なところです。相続税の評価額は、亡くなった日の基準価額をもとに決まります。売っても持ち続けても、相続税は変わらないんです。
『今は値下がりしているから、戻るまで待ちたい』という気持ちもありますよね。その場合は、運用を続けたい人が受け取って移管する形にすると、ほかの相続人との公平さを保ちやすいです。
反対に、だれも投資に詳しくない、という家族も少なくありません。分からないまま持ち続けるより、現金にして分けた方が後で揉めにくいこともあります。
なお、持ち続ける間も、投信ごとの運用の費用(信託報酬)はかかり続けます。移管する前に、どんな投信なのかを運用報告書で一度見ておくと安心です。
人数ごとの基礎控除の額は、相続税の基礎控除の早見表で確かめられます。
持ち続ける時の名義変更はどう進める?
投資信託は、相続人の口座へ「移管」することで名義が変わります。同じ証券会社や銀行に、受け取る人の口座が要るのが一般的です。
- 証券会社や銀行に亡くなったことを連絡する(以後、取引が止まる)
- 亡くなった日の残高証明書を出してもらう
- 遺産分割協議で、だれがどの投信を受け取るかを決める
- 受け取る人が同じ金融機関に口座を作る(まだ無い場合)
- 戸籍や遺産分割協議書などを出して、受け取る人の口座へ移管する
例えば、窓口でこんなやり取りになることがあります。
「父の投資信託、私の別の証券会社の口座に移せますか?」
「まずは当社でご相続人さまの口座を作っていただき、移管後にご検討ください」
必要な書類や、別の金融機関へ移せるかどうかは、会社ごとに違います。最初の連絡で確かめておきましょう。
売った時の税金はいくら?
ここで気をつけたいのが、売る時の取得費です。国税庁の譲渡した株式等の取得費(タックスアンサー)では、相続で取得した株式等は、亡くなった人の取得費を引き継ぐとされています。
『相続税で評価された額が取得費になるんじゃないの?』と思いますよね。そうではなく、親が買った時の金額が基準になるんです。
親が200万円で買った投信を、相続後に600万円で解約したケースで比べてみましょう。
| ケース | 取得費 | 売却益 | 税金の目安 | 理由・注意 |
|---|---|---|---|---|
| 親の購入額が分かる | 200万円 | 400万円 | 81万2,600円 | 400万円 × 20.315% |
| 親の購入額が分からない | 30万円 | 570万円 | 115万7,955円 | 売った金額の5%を取得費にする |
| 親がNISAで持っていた(亡くなった日の価格が580万円) | 580万円 | 20万円 | 4万630円 | 亡くなった日の価格が取得費になる |
20.315%は、上場株式等の譲渡益にかかる所得税・復興特別所得税・住民税の合計です。2027年以後に生じる所得は内訳が変わるので、売る年の率を確かめておきましょう。
購入額が分からない時は、売った金額の5%を取得費にすることも認められています。ただ、税金はかなり増えます。親の取引報告書や、金融機関に残っている記録を探してもらう価値は大きいです。
移管先が「源泉徴収あり」の特定口座なら、解約した時に税金が差し引かれ、確定申告をしなくて済むことが多いです。ただ、ほかの口座の損と相殺したい時などは、申告した方が得になることもあります。
NISAで持っていた投信の扱いは、NISAの投資信託の相続税評価にまとめています。
相続税と売却をあわせて考えると?
相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せる「取得費加算の特例」があります。売却益にかかる税金を軽くできることがあるので、売る時期を決める時の材料になります。
相続税の額も見ておきましょう。子2人が相続し、ほかの財産5,000万円と投資信託1,000万円があるケースです。
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子2人・ほかの財産5,000万円+投信1,000万円 | 6,000万円 | 4,200万円 | 180万円 | 90万円ずつ |
| 子2人・ほかの財産3,500万円+投信1,000万円 | 4,500万円 | 4,200万円 | 30万円 | 15万円ずつ |
どれも法定相続分どおりに分けた場合です。ほかの財産が自宅などの不動産だと、預金だけでは納税資金が足りないこともあります。そんな時に、投信の解約が現金の当てになるんです。
ただ、亡くなった日から解約までに値下がりしても、相続税は下がりません。納税資金に回すつもりなら、早めに解約の手続きを始めておくと安心です。
不動産も含めた全体の進め方は、不動産を相続したら何から始めるかで見てみてください。
投信が何本もある、証券会社が複数ある、取得費加算の特例を使って売る時期を決めたい、というケースは計算の手間が増えます。こうしたケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続した投資信託を売ると、相続税は変わりますか?
変わりません。相続税は亡くなった日の基準価額をもとに評価します。売った時の価格は、所得税の計算にだけ使います。
相続した投資信託の取得費は、亡くなった日の価格ですか?
原則として違います。亡くなった人の取得費を引き継ぎます。NISA口座で持っていたものだけは、亡くなった日の終値に相当する金額が取得費になります。
親がいくらで買ったか分からない時は?
売った金額の5%を取得費にすることが認められています。ただ税金が増えやすいので、まずは金融機関の記録を確かめてみてください。
まとめ
- 納税資金が要る・公平に分けたいなら解約、運用を続けたいなら移管が向いている
- 売っても持ち続けても、相続税は亡くなった日の評価で同じ
- 売る時の取得費は親のものを引き継ぐ。分からなければ売った金額の5%
- 親の購入額200万円・600万円で解約なら、税金の目安は81万2,600円
- 申告期限の翌日から3年以内の売却なら、取得費加算の特例が使えることがある