当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が月極駐車場を経営していて、その土地を相続することになった。『人に貸しているんだから、評価は安くなるはず』と考えている方も多いはずです。
結論から言うと、月極駐車場は貸していても、原則は自分で使っている土地と同じ評価です。下げられるかは、舗装などの設備があるかで変わるんです。
月極駐車場の土地は安く評価できる?
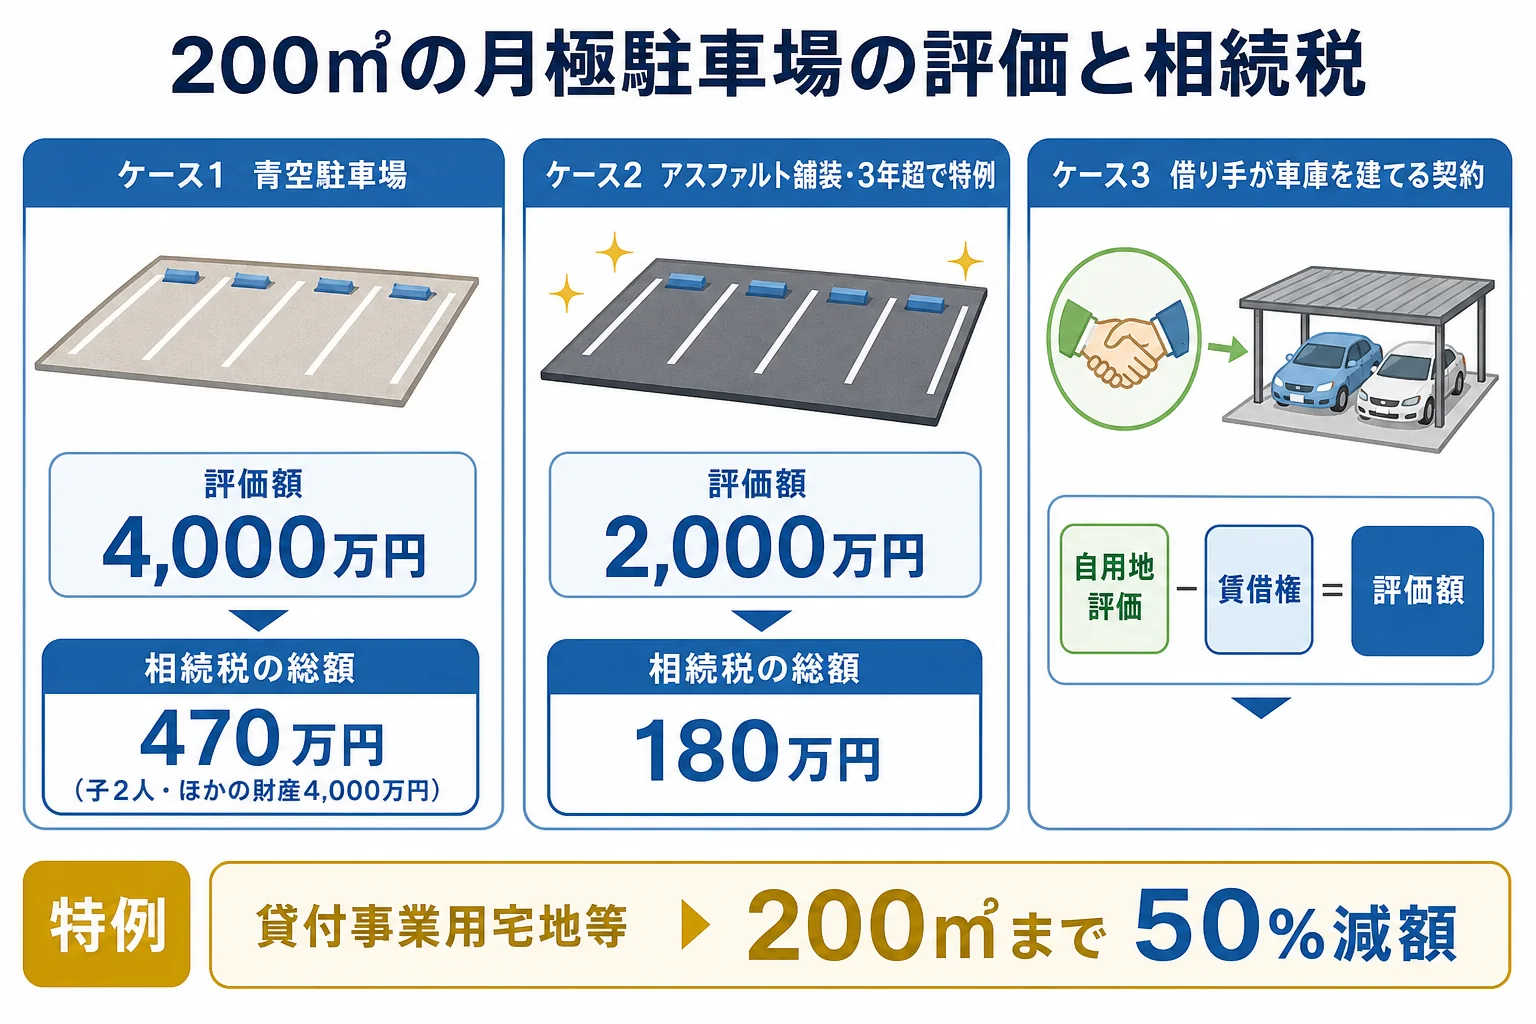
土地の持ち主が自分で月極駐車場を経営している場合、その土地は自用地として評価し、賃借権を差し引けません。アスファルト舗装などがあって貸付事業として続けていれば、小規模宅地等の特例(貸付事業用宅地等・200㎡まで50%減額)が使える場合があります。
駐車場の契約は、土地そのものを貸す契約ではなく「車を置く場所を提供する」契約と考えられています。だから借りている人の権利(賃借権)を評価から引けないんですね。
ただ、借りる人が自分のお金で車庫を建ててよい、という契約は別です。この場合は土地の賃貸借になり、自用地の評価から賃借権の分を差し引きます。
このあたりは国税庁のタックスアンサー「貸駐車場として利用している土地の評価」で確かめられます。
雑種地の評価はどう出す?
駐車場や資材置き場は、登記の地目が宅地や田でも、今の使われ方で「雑種地」として評価することがほとんどです。
雑種地の評価は、状況が似ている付近の土地の1㎡あたりの価額を基に、位置や形の違いを調整し、面積を掛けて出します。
市街地なら、付近の宅地の路線価を基にするケースが多くなります。市街化調整区域の雑種地は、建物を建てにくい分を考えて、個別に減額の割合を判断します。
『うちの駐車場はどの土地を基準にするの?』と迷ったら、路線価図で周りの宅地の値段を見てみてください。路線価は毎年7月1日に国税庁が公表しています。
200㎡の駐車場ならいくら?ケース別の計算例
例えば、父が亡くなり、子2人が相続するケースです。月極駐車場の土地は200㎡、付近の宅地を基にした評価が1㎡あたり20万円(位置や形の調整は済んだ数字)とします。ほかに預金などが4,000万円あります。
| ケース | 駐車場の評価額 | 課税価格の合計 | 相続税の総額 |
|---|---|---|---|
| 青空駐車場(舗装も設備もない) | 4,000万円 | 8,000万円 | 470万円 |
| アスファルト舗装で3年超経営、特例を使う | 2,000万円 | 6,000万円 | 180万円 |
| 借り手が車庫を建てる契約 | 4,000万円から賃借権を差し引いた額 | 契約内容で変わる | 契約内容で変わる |
アスファルト舗装ありのケースは、200㎡すべてに貸付事業用宅地等の特例を使い、4,000万円を50%減額した数字です。相続税の総額は470万円と180万円で、290万円違います。
小規模宅地等の特例の対象は、建物や構築物のある土地です。舗装もなく線を引いただけの青空駐車場は、特例の対象になりにくいんです。
また、亡くなる前3年以内に始めた駐車場は、原則としてこの特例の対象外です。いつから貸していたかも確かめておきましょう。
特例を使う時に気を付けることは?
例えばこんな場面です。
「父の駐車場、私が継いで続ければ特例は使えますか?」「申告期限まで貸付を続けて、土地も持ち続けることが要件の一つです」
『特例で下がるなら申告しなくていい?』と思うかもしれません。実は、特例を使うには相続税の申告が要ります。税額が0円になっても申告は必要です。
- 舗装やフェンスなど、構築物があるか
- 駐車場を始めたのは亡くなる前3年より前か
- 契約は「場所を貸す」形か、借り手が車庫を建てる形か
- 自宅の土地など、ほかに特例を使う土地がないか(使える面積に上限がある)
- 申告期限まで駐車場を続け、土地を持ち続ける予定か
自宅の土地にも特例を使いたい場合は、使える面積の組み合わせに上限があります。どの土地に使うと得かは、要件を満たすかも含めて税理士に確認を。
駐車場に自宅、賃貸アパートなど、特例を使える土地がいくつもある。こんなケースは、税理士にどの土地にどれだけ使うかを計算してもらうと、相続税が大きく変わることがあります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの土地の評価は、公衆用道路やセットバックがある土地の評価や、実家・空き地・賃貸物件のケース別にやることもあわせて読んでみてください。
よくある質問
コインパーキングの業者に土地を貸している場合も同じですか?
業者に土地をまとめて貸し、業者が機械を設置して運営する形は、契約の中身で扱いが変わります。土地の賃貸借に当たる場合は賃借権を差し引けることがあるので、契約書を税理士に見てもらうと確かです。
砂利を敷いただけの駐車場でも特例は使えますか?
特例は建物や構築物のある土地が対象です。砂利敷きが構築物に当たるかは状態によって判断が分かれるので、写真や工事の記録を用意して税理士に確認しておきましょう。
駐車場の土地を相続後すぐ売ったらどうなりますか?
貸付事業用宅地等の特例は、申告期限まで土地を持ち続け、貸付を続けることが要件です。期限前に売ると特例は使えません。売るなら、相続財産を売った時の取得費加算の特例(申告期限の翌日から3年以内)を検討してみてください。
まとめ
- 自分で経営する月極駐車場は、自用地として評価し、賃借権を差し引けない
- 借り手が車庫を建てる契約なら、賃借権を差し引ける
- 駐車場はほとんどの場合、付近の土地を基に雑種地として評価する
- 200㎡・評価4,000万円の駐車場は、舗装あり3年超で特例を使えば2,000万円になり、子2人の相続税の総額は470万円から180万円に下がる
- 青空駐車場や亡くなる前3年以内に始めた駐車場は、特例の対象になりにくい