当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から毎年お金をもらっているけれど、亡くなった時に「さかのぼって相続税がかかる」と聞いて不安になる。そんな方も多いですよね。
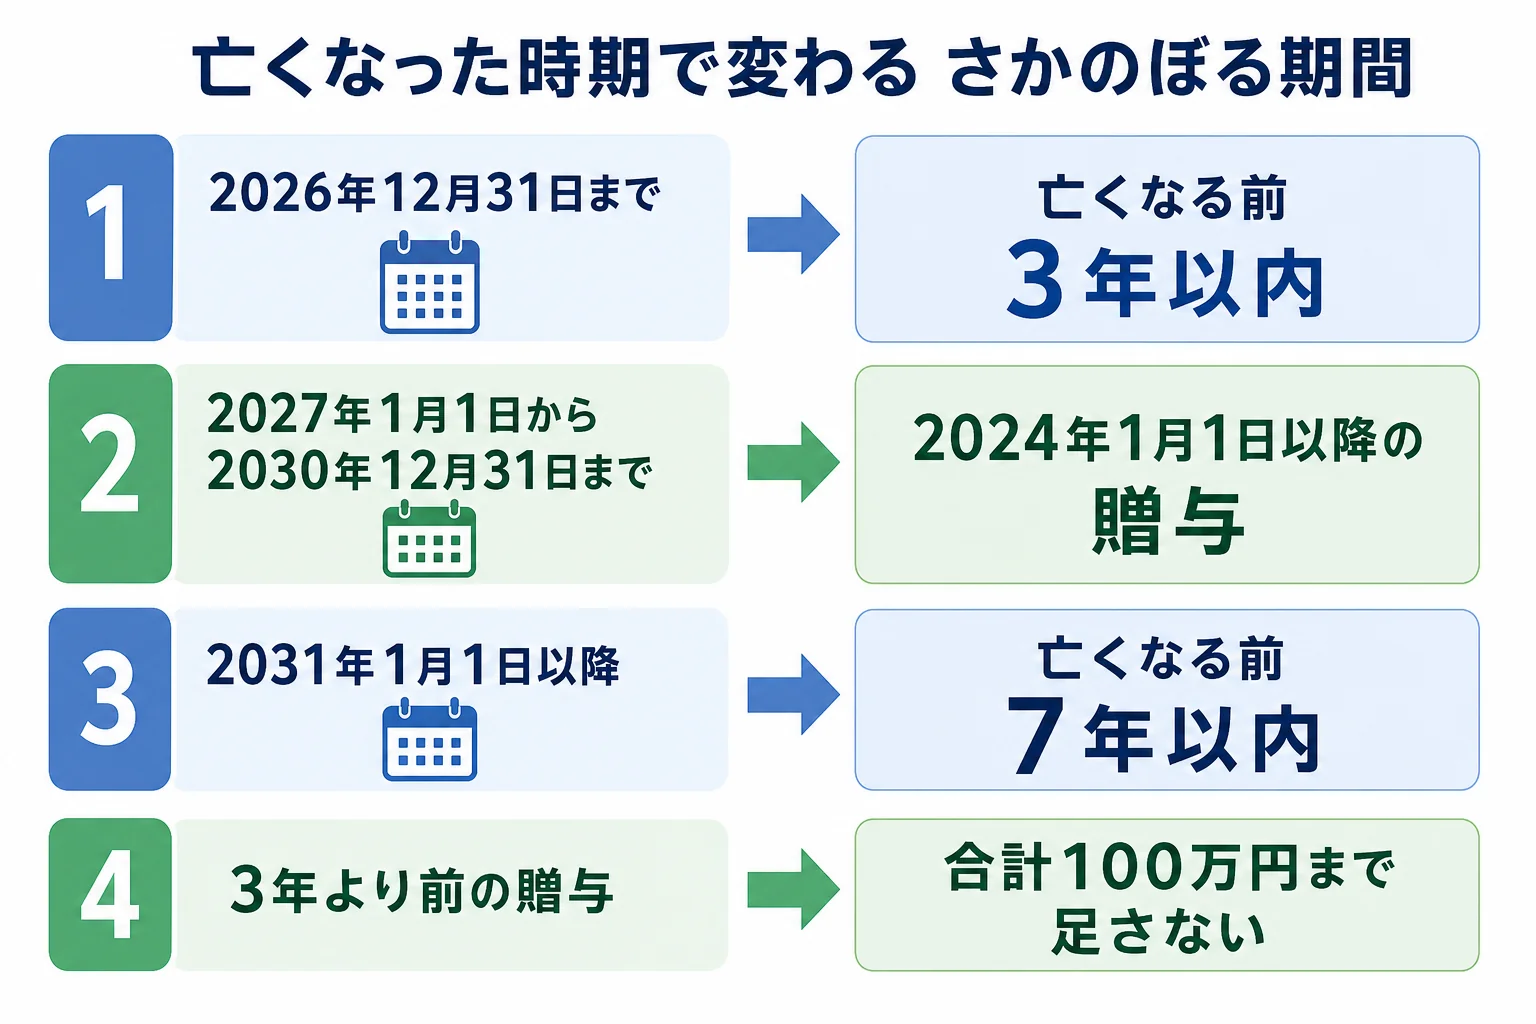
結論から言うと、さかのぼる期間は亡くなった時期で決まります。2026年12月31日までの相続は3年、2031年1月1日以降の相続は7年です。その間の年は、2024年1月1日以降の贈与までさかのぼります。
この記事では、贈与した時期と亡くなった時期を変えたケースで、足される金額と相続税を計算していきます。
生前贈与は相続税で何年前までさかのぼる?
例えば、父の財産1億円を子2人が相続し、長男だけが毎年110万円をもらっていたケースです。父が2026年10月に亡くなれば足すのは330万円、2029年10月なら560万円、2032年10月なら670万円です。相続税の合計は、足さなかった場合の770万円から、それぞれ826万円・872万円・894万円に増えます。
亡くなる前の一定期間に、相続や遺贈で財産をもらう人が受けた贈与は、相続財産に足して相続税を計算します。これを「生前贈与加算」や「持ち戻し」と呼びます。
この期間が、2024年1月1日以降の贈与から3年から7年に延びました。ただ、いきなり7年になるわけではありません。
| 亡くなった日 | さかのぼる期間 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 |
| 2027年1月1日から2030年12月31日まで | 2024年1月1日から亡くなった日まで |
| 2031年1月1日以降 | 亡くなる前7年以内 |
もう1つ大事なのが、延びた部分の贈与には100万円の控除があることです。亡くなる前3年以内より前の贈与は、合計100万円までは足されません(2027年1月2日以後の相続から)。
『10年前にもらったお金も足されるの?』と心配になりますよね。暦年課税の贈与なら、10年前の分まではさかのぼりません。
毎年110万円もらっていた場合、亡くなった年でどう変わる?
例えば、母はすでに亡くなり、父の財産1億円(亡くなった時点)を子2人が相続するケースです。長男は2024年から毎年1月に110万円ずつ、父からもらっていました。贈与税はかかっていません。
| 亡くなった時期 | 足す期間に入る贈与 | 100万円の控除 | 足す金額 | 課税価格 | 相続税の合計 |
|---|---|---|---|---|---|
| 2026年10月 | 2024〜2026年の3回 330万円 | なし | 330万円 | 1億330万円 | 826万円 |
| 2029年10月 | 2024〜2029年の6回 660万円 | 3年より前の330万円から100万円 | 560万円 | 1億560万円 | 872万円 |
| 2032年10月 | 2026〜2032年の7回 770万円 | 3年より前の440万円から100万円 | 670万円 | 1億670万円 | 894万円 |
2032年に亡くなったケースでは、2024年と2025年の贈与220万円は7年より前なので足されません。続けた年数が長いほど、足されない分が増えていくわけです。
それでも、亡くなる直前の数年分は足されてしまいます。
『毎年110万円なら非課税だから、相続税も関係ない』と思われがちですが、ここが落とし穴なんです。贈与税がかからないことと、相続税で足されないことは別の話です。
毎年の贈与を何年続けるとどれだけ効くかは、暦年贈与を10年・20年続けたケースの試算で見ています。
3年前・5年前・7年より前の贈与では、いくら違う?
次は、1回だけまとめて渡したケースです。父が2031年以降に亡くなり、長男が500万円を1回でもらっていたとします。
500万円の贈与税は、110万円を引いた390万円に特例税率15%をかけ、10万円を引いて48万5,000円です。
| 贈与した時期 | 足す金額 | 相続税(控除前) | 贈与税額控除 | 家族の税負担の合計(贈与税を含む) |
|---|---|---|---|---|
| 贈与しなかった | なし(財産は1億500万円のまま) | 860万円 | なし | 860万円 |
| 亡くなる2年前 | 500万円 | 860万円 | 48万5,000円 | 860万円 |
| 亡くなる5年前 | 400万円(500万円から100万円を控除) | 840万円 | 38万8,000円 | 849万7,000円 |
| 亡くなる8年前 | 0円(7年より前) | 770万円 | なし | 818万5,000円 |
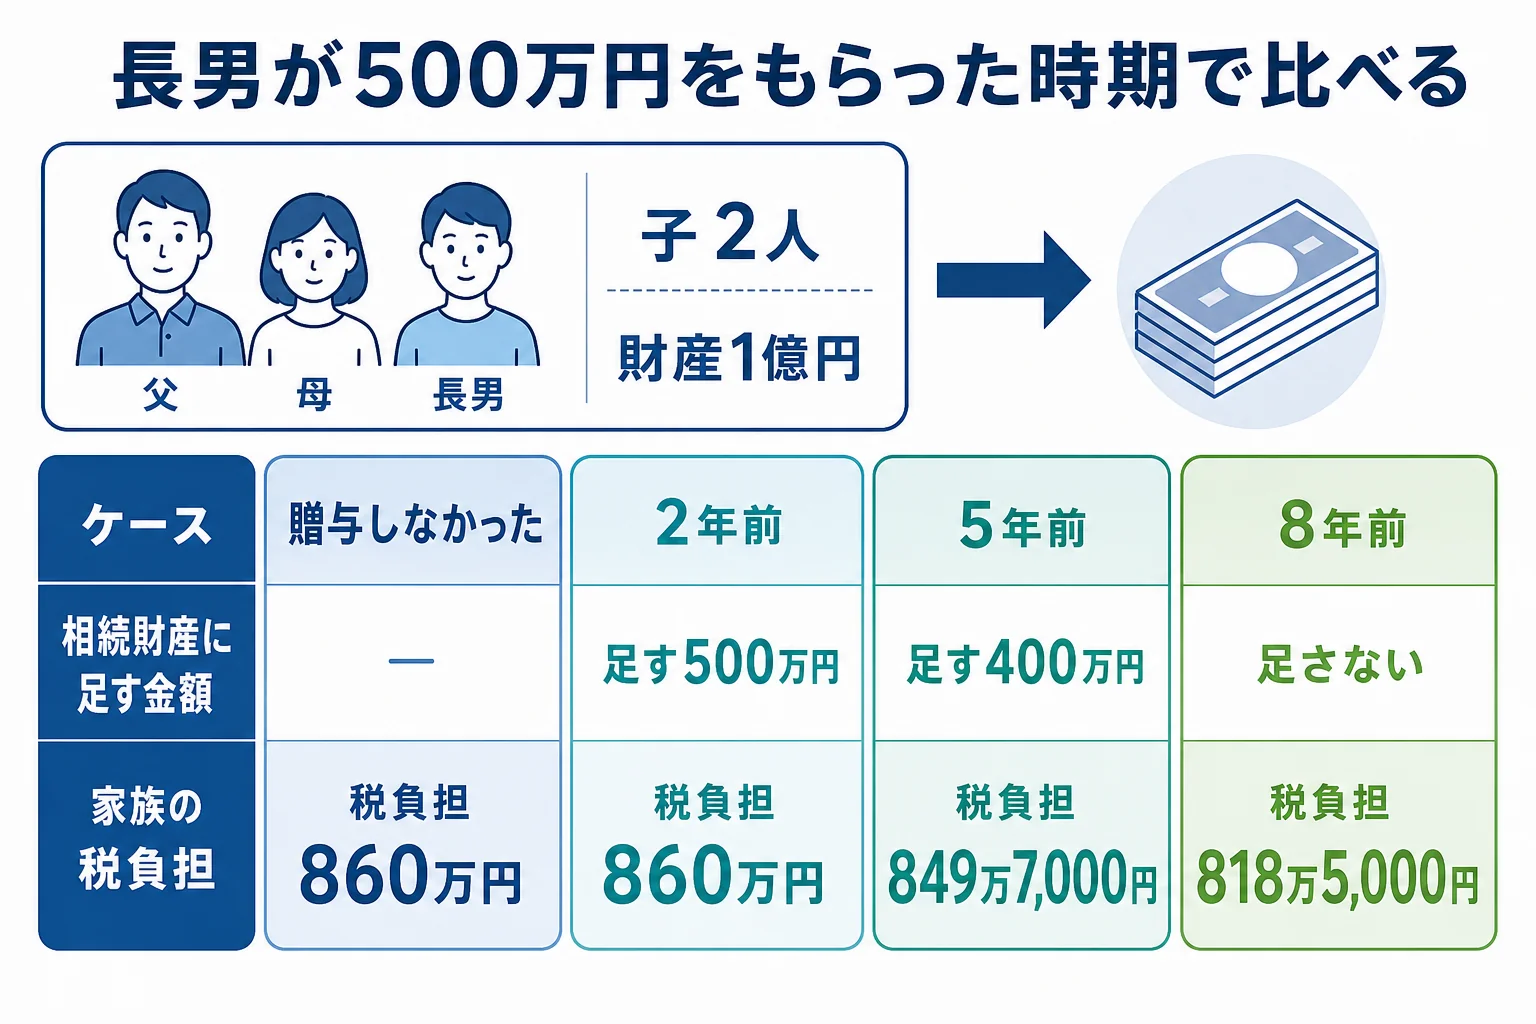
亡くなる2年前の贈与は、丸ごと足されます。先に払った贈与税は相続税から差し引かれるので二重に取られることはありませんが、税負担は渡さなかった場合と同じです。
5年前の贈与は、100万円の控除のおかげで10万3,000円だけ軽くなりました。8年前の贈与なら足されないので、41万5,000円軽くなっています。
贈与税額控除はどう計算する?
足した贈与に贈与税がかかっていた場合は、その贈与税を相続税から差し引けます。足した金額の割合に応じて計算するので、5年前のケースでは48万5,000円の400万円分、38万8,000円が控除になります。
孫や相続人でない人への贈与もさかのぼる?
さかのぼって足されるのは、相続や遺贈で財産をもらう人への贈与です。孫など相続人でない人が、相続で何も受け取らなければ、原則として足されません。
| ケース | 足されるか | 理由・注意 |
|---|---|---|
| 相続で財産をもらう長男への贈与 | 足される | 期間内の贈与は相続財産に足す |
| 相続で何ももらわない孫への贈与 | 原則足されない | 相続や遺贈で財産を取得していない |
| 遺言で財産をもらう孫への贈与 | 足される | 遺贈で財産を取得した人にあたる |
| 生命保険金の受取人になっている孫 | 注意が必要 | 受け取り方で扱いが変わるので確認を |
| 精算課税を選んだ親からの贈与 | 年数に関係なく足される | 年110万円の基礎控除の部分は足されない |
例えば、こんな会話はよくあります。
「孫に渡せば7年ルールは関係ないんだよね」
「遺言で孫にも何か残すなら、足されることになるよ」
孫への贈与を考えるなら、遺言や保険の受取人とあわせて決めておきましょう。精算課税の扱いは精算課税を使うと得する家で詳しく見ています。
贈与を始める前に確かめたいことは?
さかのぼる期間は、亡くなる時期で決まります。いつ亡くなるかは誰にも分からないので、早めに始めるほど足されない分が増える、と考えておきましょう。
- 贈与のたびに贈与契約書を作り、日付を残しているか
- もらった人の通帳に入金し、通帳と印鑑をもらった人が管理しているか
- 毎年同じ額を約束していると見られない形にしているか
- 相続で財産をもらう人と、もらわない人のどちらに渡すか決めたか
- 親が亡くなった時に、7年分の贈与の記録を家族が出せるか
相続税の申告では、亡くなる前の贈与を家族が洗い出す必要があります。通帳を何年分もさかのぼって確認するのは、思った以上に手間がかかるんです。
何年も贈与を続けてきた、誰にいつ渡したか記録があいまい、孫や子の配偶者にも渡している。こうしたケースは、相続税の申告を税理士に頼むと、足す金額と贈与税額控除の計算漏れを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの渡し方と比べたい方は、暦年贈与と精算課税のどっちが得かも参考になります。
よくある質問
2026年中に亡くなった場合も、7年前までさかのぼりますか?
いいえ。2026年12月31日までに亡くなった場合は、亡くなる前3年以内の贈与が対象です。7年になるのは2031年1月1日以降の相続からです。
10年以上前の生前贈与は、相続税で足されますか?
暦年課税の贈与なら足されません。ただし、精算課税を選んでいた親からの贈与は、年数に関係なく足されます(年110万円の基礎控除の部分を除く)。
さかのぼって足された贈与に、贈与税を払っていた場合はどうなりますか?
払った贈与税は、足した金額の割合に応じて相続税から差し引けます。二重に税金がかかることはありません。
まとめ
- 生前贈与をさかのぼる期間は、2026年までの相続は3年、2031年以降の相続は7年
- 2027年から2030年の相続は、2024年1月1日以降の贈与までさかのぼる
- 亡くなる前3年より前の贈与は、合計100万円まで足されない
- 子2人・財産1億円の家で毎年110万円を渡すと、2032年に亡くなったケースで足す金額は670万円
- 相続で財産をもらわない孫への贈与は、原則として足されない