当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務署から「相続についてのお尋ね」が届き、相続税の申告要否検討表を書くことになった。『うちは基礎控除を超えるか微妙なんだけど、どう書けばいいの?』と迷っている方も多いはずです。
結論から言うと、検討表は財産をざっくり足して基礎控除と比べる用紙です。基礎控除の近くにいる家ほど、保険金の非課税枠と葬式費用を正しく入れるかで判定が変わります。この記事では、同じ財産で結論が分かれる2つのケースを、欄の順に計算していきます。
財産が基礎控除付近だと、判定はどう変わる?
自宅の土地2,000万円、建物300万円、預貯金2,200万円、死亡保険金1,200万円、葬式費用150万円の家なら、配偶者と子2人が相続人の場合は申告不要です。同じ財産でも配偶者と子1人なら申告が必要で、法定相続分どおりに分けると相続税は子が17万5,000円になります。
違いを生むのは、相続人の数です。基礎控除は「3,000万円+600万円×法定相続人の数」で、保険金の非課税枠も「500万円×法定相続人の数」で決まります。
検討表の欄の順に、2つのケースを並べてみます。金額の単位は万円です。
| 検討表の欄 | 配偶者と子2人 | 配偶者と子1人 | 理由・注意 |
|---|---|---|---|
| 相続人の数 | 3人 | 2人 | 相続放棄した人も数える |
| 不動産・株式・預貯金の合計 | 4,500 | 4,500 | 土地2,000+建物300+預貯金2,200 |
| 保険金のうち非課税枠を超えた分 | 0 | 200 | 非課税枠は1,500と1,000 |
| 債務・葬式費用 | 150 | 150 | 香典返しや四十九日の費用は入れない |
| 差し引いた合計 | 4,350 | 4,550 | |
| 基礎控除 | 4,800 | 4,200 | |
| 判定 | 450の赤字で申告不要 | 350の黒字で申告が必要 |
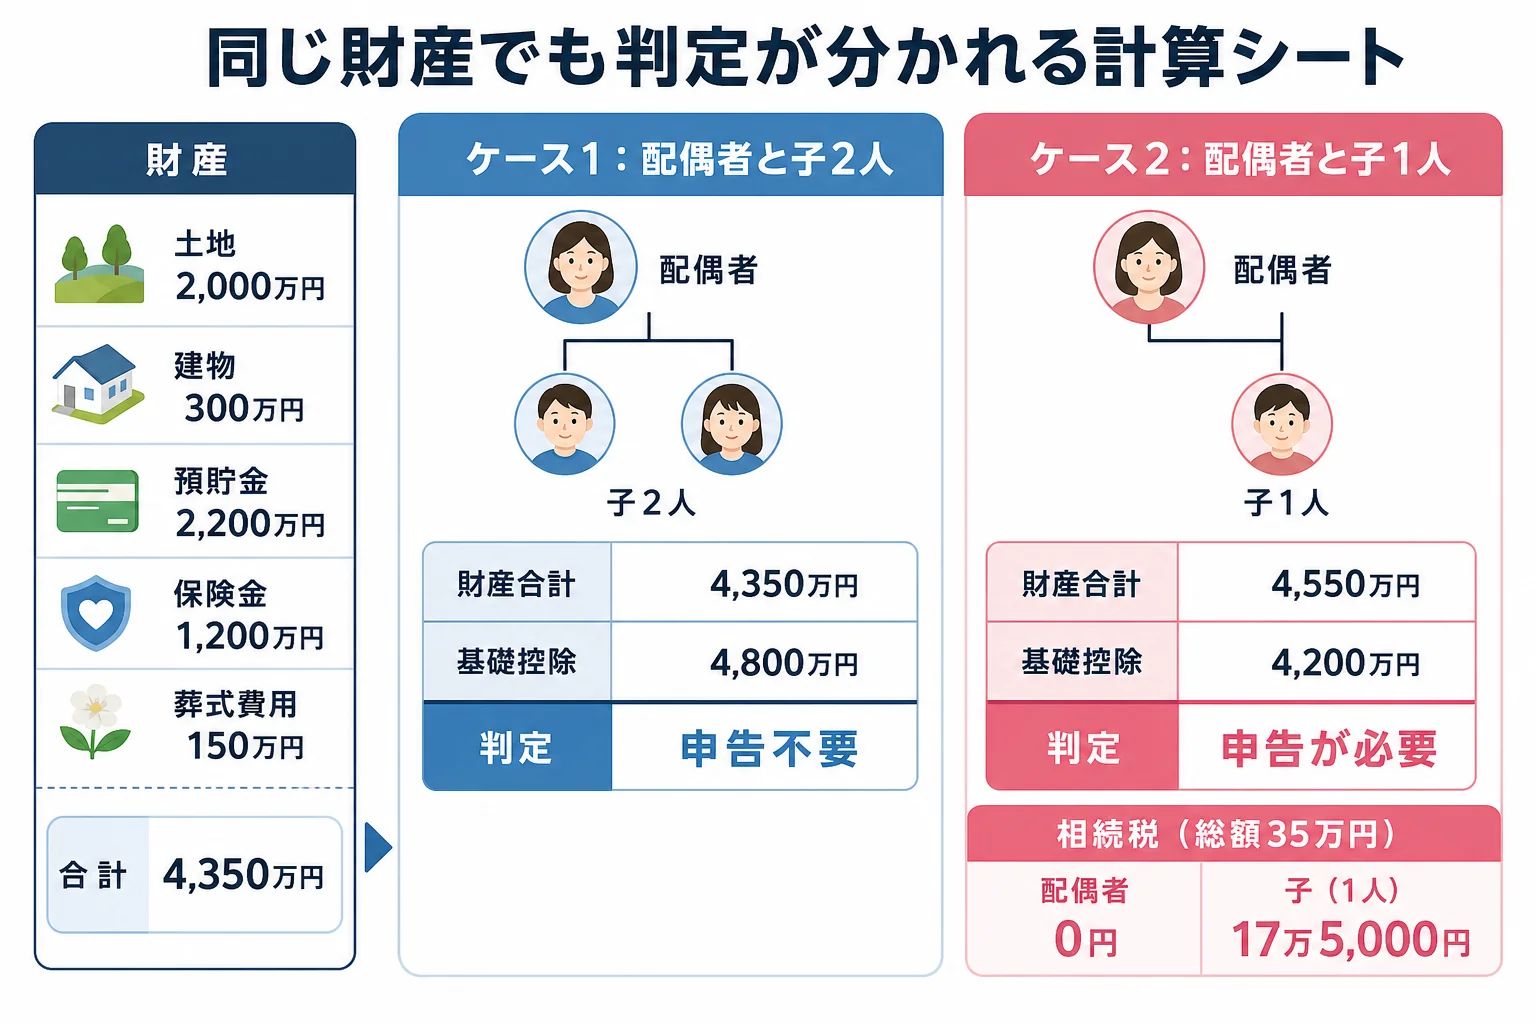
配偶者と子1人のケースを計算すると、課税遺産総額は350万円で、相続税の総額は35万円です。法定相続分どおりに分けると、配偶者の分は配偶者の税額軽減で0円、子が17万5,000円を納めます。
『配偶者の分が0円なら、申告しなくていいのでは?』と思いますよね。実は、配偶者の税額軽減や小規模宅地等の特例で税額が0円になる場合も、特例を使うには申告が必要なんです。
検討表の欄はどう埋める?財産の種類ごとの書き方
『税金の書類なんて書いたことがない』という方も多いはずです。検討表は2枚目まであり、財産の種類ごとに欄が分かれています。上から順に埋めていけば大丈夫です。
- 亡くなった人の住所・氏名・生年月日・亡くなった日、職業を書く
- 相続人の氏名・住所・続柄を書き、人数を数える(放棄した人も入れる)
- 土地・建物を書く(土地は路線価×面積か、固定資産税評価額×倍率。建物は固定資産税評価額)
- 株式・投資信託と、預貯金・現金を書く(亡くなった日の残高)
- 生命保険金と死亡退職金を書き、それぞれ500万円×人数を引く
- 家財や自動車などその他の財産、生前に受けた贈与のうち加算するものを書く
- 借入金・未納の税金と葬式費用を書き、最後に基礎控除と比べる
ここが大事なところです。土地の路線価は国税庁の路線価図で調べられます。路線価図は千円単位で表示されているので、桁を間違えないようにしておきましょう。
検討表の最後には「あくまでも概算」と書かれていて、差が小さい時は更に検討が必要とされています。上の例のように、差が数百万円しかない家は、土地の評価を少し間違えるだけで判定がひっくり返ることも。
「路線価に面積をかけるだけでいいの?」
「角地や形のいびつな土地は補正が入るから、概算より上下することがあるよ」
判定コーナーで作れる?提出はどうする?
国税庁の「相続税の申告要否判定コーナー」で財産を入力すると、検討表をPDFで出力できます。手書きより計算ミスが減るので、出力される様式は国税庁の申告要否検討表のページで確認できます。
作った検討表は、e-Taxで送るか、印刷して税務署に出せます。「相続についてのお尋ね」が届いた方は、お尋ねの代わりに検討表を出すこともできます。
ただ、検討表は相続税の申告書ではありません。黒字なら、相続の開始を知った日の翌日から10か月以内に、申告書を被相続人の住所地の税務署に出します。
財産のリストづくりから始めるなら相続の財産目録はどう作る?、申告までの段取りは相続税申告は何から始める?で紹介しています。
基礎控除との差が小さい、土地の形が複雑、特例を使えば0円になりそう。こんなケースは、判定の段階から税理士に見てもらうと、申告が要るかどうかを早く確かめられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告要否検討表はエクセルで作れますか?
国税庁の申告要否判定コーナーで入力すると、検討表をPDFで出力できます。手書き用の様式を使う場合も、計算の流れは同じです。
申告不要と判定されたら、何もしなくていいですか?
相続税の申告は不要です。税務署から「相続についてのお尋ね」が届いている場合は、検討表を出しておくと状況を伝えられます。差が小さい時は、土地の評価などを見直してみてください。
相続放棄した人がいる時、相続人の数はどう書きますか?
放棄した人も含めて相続人の数を書きます。基礎控除も保険金の非課税枠も、放棄した人を入れた人数で計算します。
まとめ
- 検討表は、財産をざっくり足して基礎控除と比べる概算の用紙
- 相続人の数で基礎控除と保険金の非課税枠が変わり、判定が分かれる
- 配偶者と子2人なら申告不要でも、配偶者と子1人なら申告が必要なケースがある
- 特例で0円になる場合も、特例を使うには申告が必要
- 判定コーナーで入力すると検討表を出力でき、お尋ねの代わりに出せる