当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が300万円ほどで買っていたビットコインが、亡くなった時には2,000万円になっていた。『相続税を払って、売る時にまた税金?』と不安になる方も多いはずです。
結論から言うと、そのとおりで、税金は2段階でかかります。相続した時に相続税、売った時に所得税です。しかも、売る時の計算に使う取得価額は、亡くなった日の価格ではありません。
この記事では、評価と売却の2段階を、ケースごとの数字で見ていきます。
暗号資産の評価額と売った時の税金はどうなる?
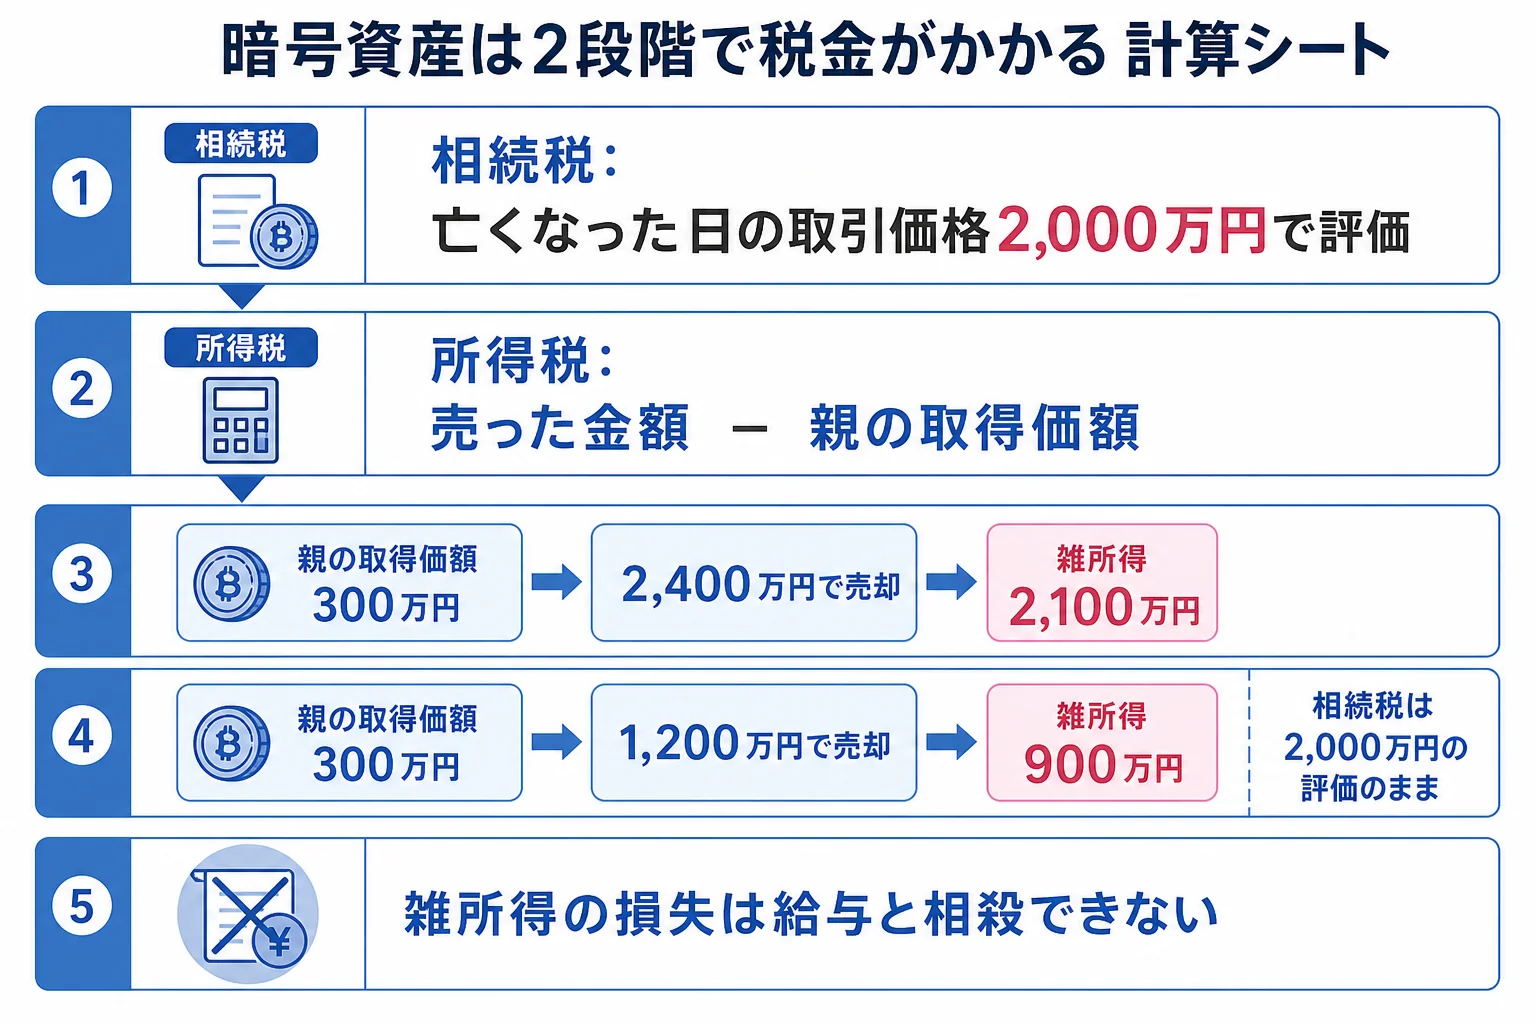
相続税の評価額は、亡くなった日の取引価格です。売った時の所得は、売った金額から「亡くなった人の取得価額」を引いて計算します。親の購入額300万円・評価額2,000万円で、相続後に2,400万円で売れば、雑所得は2,100万円になります。
全体の流れを先に見ておきましょう。
| 段階 | 税金 | 使う金額 | 理由・注意 |
|---|---|---|---|
| 1. 相続した時 | 相続税 | 亡くなった日の取引価格 | 相続人が取引する交換業者が公表する価格 |
| 2. 売った時 | 所得税・住民税 | 売った金額 − 亡くなった人の取得価額 | 原則として雑所得で、ほかの所得と合わせて計算 |
相続税の評価はいつの、どの価格?
国税庁の暗号資産等に関する税務上の取扱い(FAQ)では、活発な市場がある暗号資産は、相続人が取引している暗号資産交換業者が公表する、亡くなった日の取引価格で評価するとされています。
FAQには、評価を楽にする扱いもいくつか載っています。
- 交換業者が出す残高証明書に書かれた取引価格を使ってよい
- 販売所で買値と売値が出ている時は、売値で評価してよい
- 複数の交換業者で取引している時は、選んだ業者の価格でよい
- 活発な市場が無い暗号資産は、売買の実例などを見て個別に評価する
売値で評価してよい、という点は覚えておきたいところです。買値より低いことが多いので、評価額を少し抑えられるんです。
では、相続税の額を見てみましょう。暗号資産2,000万円を含むケースです。
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 配偶者と子1人・ほかの財産4,000万円・暗号資産なし | 4,000万円 | 4,200万円 | 0円 | 基礎控除以内 |
| 配偶者と子1人・ほかの財産4,000万円+暗号資産2,000万円 | 6,000万円 | 4,200万円 | 90万円 | 配偶者は軽減で0円、子が90万円 |
| 子1人・ほかの財産3,500万円+暗号資産2,000万円 | 5,500万円 | 3,600万円 | 235万円 | 配偶者軽減が無いぶん重くなる |
どれも法定相続分どおりに分けた場合です。配偶者の税額軽減で0円になっても、軽減を使うには申告が要ります。
相続した後に売ったら所得はいくら?
ここが大事なところです。FAQでは、相続で取得した暗号資産の取得価額は「亡くなった時に、その人が選んでいた方法で計算した金額」とされています。
つまり、亡くなった日の時価ではなく、親が買った時の金額(総平均法などで計算した額)を引き継ぐんです。『相続税で2,000万円と評価されたのに、取得価額は300万円のまま?』と思いますよね。
親の取得価額300万円、亡くなった日の評価額2,000万円として、売った価格ごとに比べてみましょう。手数料は考えないことにします。
| ケース | 売った金額 | 引ける取得価額 | 雑所得の金額 | 理由・注意 |
|---|---|---|---|---|
| 値上がりして売った | 2,400万円 | 300万円 | 2,100万円 | 相続税の評価額は関係しない |
| 評価額と同じで売った | 2,000万円 | 300万円 | 1,700万円 | 評価額との差ではなく取得価額との差で計算 |
| 値下がりして売った | 1,200万円 | 300万円 | 900万円 | 相続税は2,000万円の評価のまま |
| 大きく値下がりして売った | 250万円 | 300万円 | マイナス50万円 | 給与など他の所得とは相殺できない |
雑所得は、給与などと合わせた総合課税で税率が決まります。所得が大きくなるほど税率も上がるので、売る年や量を分けて考える人もいます。
FAQでは、雑所得で出た損失は給与所得などから差し引けないとされています。大きく値下がりした時の損は、ほかの所得では取り返せないんです。
例えば、こんな会話になることがあります。
「相続税を払うために、すぐ全部売ろうか」
「売ったら今度は所得税がかかるよ。納税資金がいくら要るか先に計算しよう」
申告と納税のスケジュールはどうなる?
2つの税金は、期限が別々です。
| 税金 | 期限 | 理由・注意 |
|---|---|---|
| 相続税 | 亡くなったことを知った日の翌日から10か月以内 | 亡くなった日の評価額で申告・納付 |
| 所得税(売った分) | 売った年の翌年の確定申告 | 売った年の所得として計算 |
| 亡くなった人の所得税(準確定申告) | 相続の開始を知った日の翌日から4か月以内 | 亡くなった年に本人が売買して利益を出していた時など |
相続税の納税資金を作るために売ると、その年の雑所得が増えます。翌年の確定申告で所得税・住民税を払う分も、残しておきましょう。
見落としやすいのが、亡くなった人自身の取引です。亡くなった年の1月から亡くなる日までに、本人が暗号資産を売ったり別の銘柄に替えたりして利益を出していた場合は、相続人が代わりに準確定申告をすることになります。
『親の取引履歴まで見ないといけないの?』と思うかもしれません。ただ、取引所の取引履歴は、相続の手続きの中で出してもらえることが多いです。残高証明書と一緒に頼んでおくと、手間が一度で済みますよ。
準確定申告で払う所得税は、亡くなった人の債務として相続税の計算で差し引けます。相続税と準確定申告は、セットで考えておきたいところです。
ほかの金融資産の評価のしかたは、NISAの投資信託の相続税評価や金の延べ棒を相続した時の評価と税金で比べてみてください。
取引所やウォレットが分からない時の進め方は、仮想通貨のパスワードが分からない時の対応にまとめています。
暗号資産の取得価額が分からない、複数の取引所や銘柄がある、相続税と所得税の両方を見通して売る時期を決めたい、というケースは計算が込み入ります。こうしたケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続した暗号資産の取得価額は、亡くなった日の価格になりますか?
なりません。亡くなった人が使っていた方法(総平均法など)で計算した、亡くなった時点の取得価額を引き継ぎます。
相続した後に値下がりしたら、相続税は減りますか?
減りません。相続税は亡くなった日の価格で決まります。値下がりは、売った時の所得の計算にだけ反映されます。
相続した暗号資産を売って損が出たら、給与と相殺できますか?
できません。暗号資産の売却は原則として雑所得で、雑所得の損失は給与所得など他の所得から差し引けません。
まとめ
- 暗号資産の税金は、相続した時の相続税と、売った時の所得税の2段階
- 相続税は亡くなった日の取引価格で評価し、販売所の売値や残高証明書の価格を使ってよい
- 売る時の取得価額は亡くなった人のものを引き継ぐので、亡くなった日の評価額は使えない
- 取得価額300万円・評価額2,000万円・2,400万円で売れば、雑所得は2,100万円
- 雑所得の損失は給与などと相殺できないので、売る時期と納税資金を先に計算しておく