当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
贈与税は相続税より税率が高いと聞くし、生前に渡すと損をするのでは。そう感じている方も多いですよね。
結論から言うと、生前贈与が得になるのは「贈与税の税率」が「その家の相続税の税率」より低い範囲で渡した時です。財産1億円の家なら少なめに、3億円の家なら多めに渡すほうが、家族の税負担は軽くなります。
この記事では、財産1億円と3億円の家で、渡す金額を変えたケースの税額を比べていきます。
生前贈与と相続、どちらが得になる?
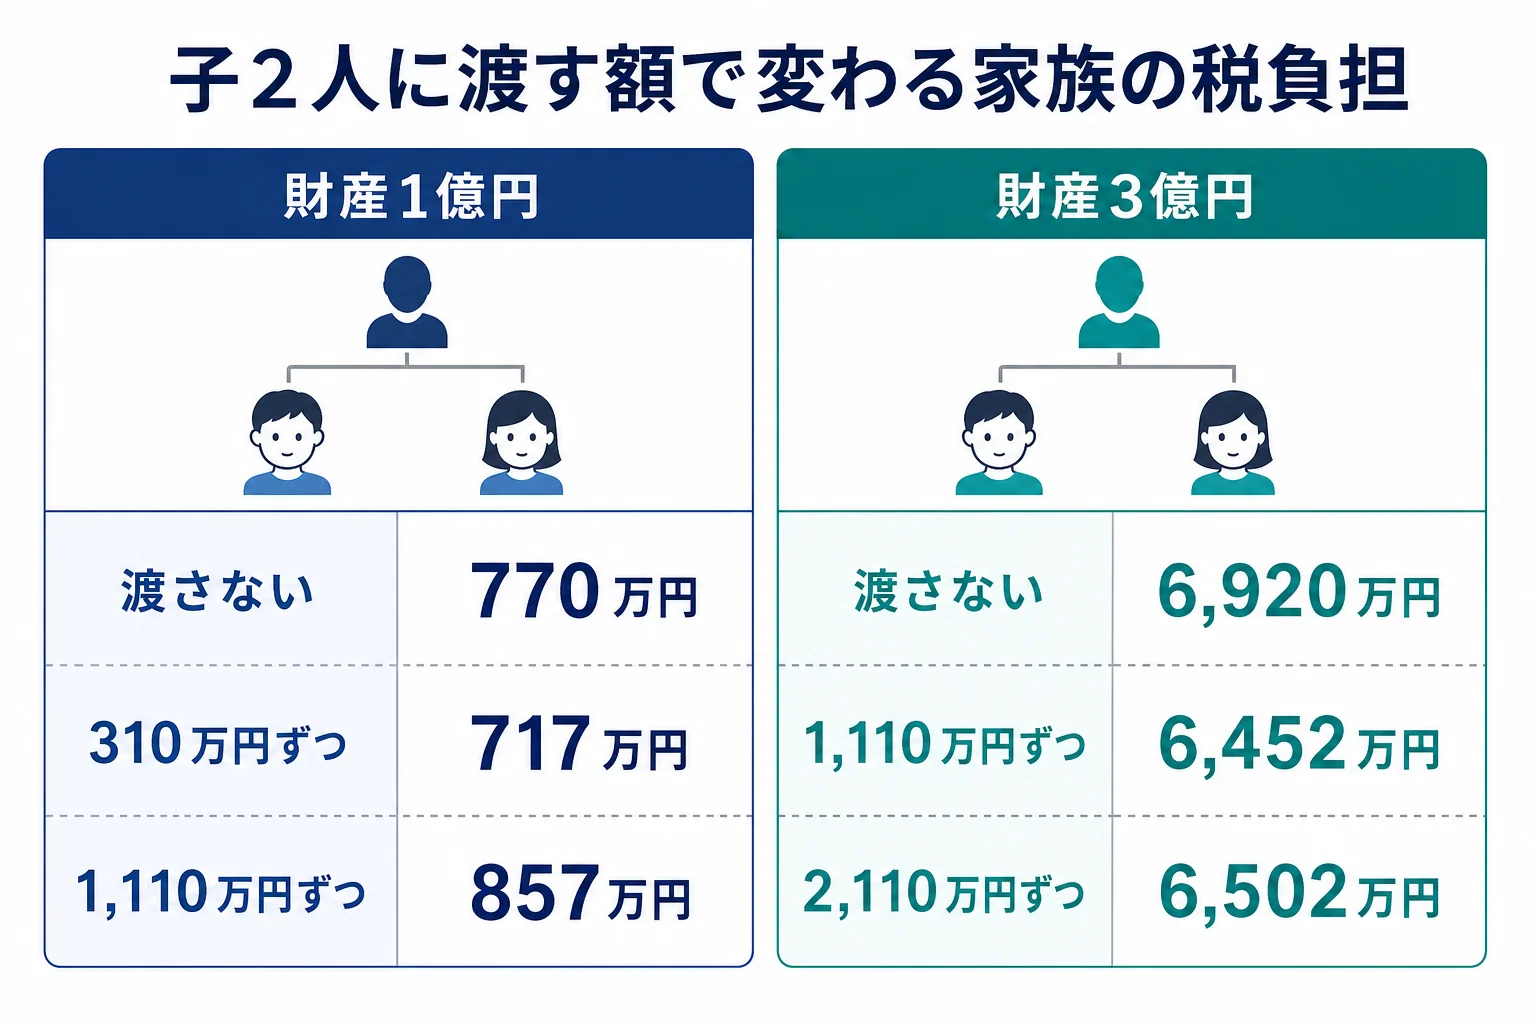
例えば、母はすでに亡くなり、子2人が相続人のケースです。財産1億円の家で、子2人に310万円ずつ贈与すると、家族の税負担は770万円から717万円に下がります。ところが1,110万円ずつ渡すと857万円に増えます。財産3億円の家では、1,110万円ずつ渡すと6,920万円から6,452万円まで下がります。
ここでの前提は、暦年贈与で1回だけ渡し、渡してから7年以上たって父が亡くなったケースです(2031年以降の相続を想定)。7年以内に亡くなると、渡した分は相続財産に足されてしまいます。
比べる時の目安は、子1人あたりの相続税の税率です。
| ケース | 子1人あたりの法定相続分に応じた取得金額 | かかる相続税の税率 |
|---|---|---|
| 財産1億円・子2人 | 2,900万円 | 15% |
| 財産3億円・子2人 | 1億2,900万円 | 40% |
贈与税をこの税率より低く抑えられる範囲で渡すと、得になりやすいんです。
財産1億円の家は、いくら渡すと得?
例えば、父の財産1億円を子2人が相続する家です。子はどちらも18歳以上なので、贈与税は特例税率で計算します。
| 子1人に渡す額 | 贈与税(2人分) | 相続の時の課税価格 | 相続税 | 家族の税負担の合計 |
|---|---|---|---|---|
| 渡さない | 0円 | 1億円 | 770万円 | 770万円 |
| 310万円 | 40万円 | 9,380万円 | 677万円 | 717万円 |
| 610万円 | 140万円 | 8,780万円 | 587万円 | 727万円 |
| 1,110万円 | 420万円 | 7,780万円 | 437万円 | 857万円 |
310万円ずつ渡すと53万円、610万円ずつでも43万円軽くなりました。1,110万円ずつ渡すと、反対に87万円重くなります。
なぜかというと、1,110万円の贈与税は1人210万円で、もらった額の2割近くになるからです。この家の相続税の税率15%を超えてしまうんです。
『たくさん渡すほど節税になる』と思いがちですが、財産1億円の家では、渡しすぎると損になります。
毎年少しずつなら、どうなる?
1回で大きく渡すより、低い税率の範囲で何年かに分けて渡すほうが効きます。例えば310万円の贈与を何年か続ければ、そのたびに相続財産が減っていきます。
ただし、亡くなる前7年以内の分は足し戻されます。
一方、相続で財産を受け取らない孫への贈与は、原則として足し戻しの対象になりません。『孫にも少しずつ渡したい』という家なら、渡す相手を広げるのも1つの方法です。
ただ、遺言で孫にも財産を残すと足し戻しの対象になるので、遺言とあわせて考えておきましょう。
何年前まで足されるかは生前贈与のさかのぼりのケース別計算で確かめてみてください。
財産3億円の家は、いくら渡すと得?
次は、父の財産3億円を子2人が相続する家です。相続税の税率が40%まで上がるので、渡せる額の目安も大きくなります。
| 子1人に渡す額 | 贈与税(2人分) | 相続の時の課税価格 | 相続税 | 家族の税負担の合計 |
|---|---|---|---|---|
| 渡さない | 0円 | 3億円 | 6,920万円 | 6,920万円 |
| 610万円 | 140万円 | 2億8,780万円 | 6,432万円 | 6,572万円 |
| 1,110万円 | 420万円 | 2億7,780万円 | 6,032万円 | 6,452万円 |
| 2,110万円 | 1,270万円 | 2億5,780万円 | 5,232万円 | 6,502万円 |
1,110万円ずつ渡したケースが、468万円の減額で最も軽くなりました。2,110万円ずつ渡すと、贈与税が1人635万円まで上がり、減り方が小さくなっています。
財産3億円の家でも、渡せば渡すほど得、というわけではないんです。
贈与税の計算は?
ここで使った贈与税は、どれも110万円を引いた後の金額に特例税率をかけたものです。
| 子1人に渡す額 | 110万円を引いた額 | 税率と控除額 | 贈与税(1人) |
|---|---|---|---|
| 310万円 | 200万円 | 10% | 20万円 |
| 610万円 | 500万円 | 20% − 30万円 | 70万円 |
| 1,110万円 | 1,000万円 | 30% − 90万円 | 210万円 |
| 2,110万円 | 2,000万円 | 45% − 265万円 | 635万円 |
生前贈与で損するのは、どんなケース?
ここまでの比べ方は、渡してから7年以上たって亡くなった場合の話です。次のようなケースでは、生前贈与が得にならないことがあります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 渡してから7年以内に亡くなった | 得になりにくい | 足し戻され、贈与税は相続税から差し引かれるだけ |
| 財産が基礎控除以下の家で、110万円を超えて渡した | 損になる | 相続税はもともと0円なのに贈与税だけかかる |
| 相続税の税率より高い贈与税がかかる額を渡した | 損になる | 1億円の家で1,110万円ずつ渡したケースなど |
| 母が健在で、父の相続では配偶者の税額軽減が使える | 効果が小さくなる | 父の相続税がもともと軽い |
| 同居の子に自宅の土地を渡した | 損になりやすい | 小規模宅地等の特例が使えなくなる |
例えば、母が健在の家です。父の財産1億円を母と子2人が法定相続分で分けると、配偶者の税額軽減で納付税額は315万円になります。
「母がいるなら、父からの贈与はそこまで急がなくていいの?」
「父の相続だけ見ればね。ただ、母が亡くなる時の二次相続も一緒に考えたほうがいいよ」
生前贈与は、今の相続税だけでなく、次の相続まで含めて考えるのがおすすめです。
不動産を渡すかどうかは、不動産で相続税対策をするケースも参考になります。暦年贈与と精算課税のどちらで渡すかは、暦年贈与と精算課税の比較で財産額別に比べています。
財産が1億円を超える、母も健在で二次相続まで考えたい、不動産と預金のどちらを渡すか迷っている。こうしたケースは、税理士に「渡す額ごとの税負担」を試算してもらうと、得になる範囲が分かりやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
贈与税は相続税より高いのに、生前贈与で得になるのはなぜですか?
贈与税は渡す額が少ないほど税率が低くなるからです。その家の相続税の税率より低い範囲で渡せば、家族全体の税負担は軽くなります。
財産1億円の家で、子に毎年いくらまで渡すと得ですか?
子2人の家なら、相続税の税率は15%です。この記事のケースでは、310万円ずつ(贈与税は1人20万円)渡すと税負担が53万円軽くなりました。家族構成で変わるので、試算してから決めてみてください。
生前贈与してすぐに親が亡くなったら、損になりますか?
亡くなる前7年以内の贈与は相続財産に足されます。払った贈与税は相続税から差し引けるので二重には取られませんが、節税の効果はほとんど残りません。
まとめ
- 生前贈与が得になるのは、贈与税の税率がその家の相続税の税率より低い範囲で渡した時
- 財産1億円・子2人の家では、310万円ずつ渡すと税負担が53万円軽くなり、1,110万円ずつだと87万円重くなる
- 財産3億円・子2人の家では、1,110万円ずつ渡すと税負担が468万円軽くなる
- 渡してから7年以内に亡くなると足し戻され、効果はほとんど残らない
- 母が健在の家は、二次相続まで含めて考える