当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の証券口座を開いてみたら、アップルやマイクロソフトなど米国株が並んでいた。『ドル建ての株って、相続ではどう扱うの?』と手が止まる方も多いはずです。
結論から言うと、米国株も日本の株と同じく相続税の対象で、手続きは証券会社ごとに進めます。違うのは、評価額を出す時にドルを円に直す一手間があることです。
この記事では、口座がある場所と家族構成ごとに、やることと税額の変わり方を見ていきます。
親の米国株はどこの口座にある?ケースで手続きが変わります
日本の証券会社で米国株を持っていたなら、その証券会社に相続人の口座を作って株を移す(移管する)のが基本の流れです。評価額は亡くなった日の株価をドルで出し、相続人の取引金融機関が公表するその日の買相場(TTB)で円に直します。
まず確認したいのは、米国株を「どこで」持っていたかです。ここで進め方が大きく変わるんです。
| ケース | 手続きの窓口 | 結論・注意 |
|---|---|---|
| 日本の証券会社で米国株を保有 | その証券会社の相続窓口 | 日本株と同じ流れで移管できる。相続人側にも外国株を扱える口座が要る |
| 米国など海外の証券会社に直接口座 | 現地の証券会社 | 現地の手続きが必要になることがあり、時間がかかりやすい |
| 口座がどこにあるか分からない | 郵便物・メール・通帳の入出金から探す | 年間取引報告書や配当の入金が手がかりになる |
ネット証券で米国株を買う人が増えていますよね。この場合は日本の証券会社なので、手続きは国内で完結します。
海外の証券会社に直接口座があった場合は、進め方がかなり違います。詳しくは海外の証券口座がある家族が亡くなった時の進め方で見ていきます。
米国株の相続手続きはどんな順番で進める?
日本の証券会社で持っていたケースの流れです。証券会社によって書類の名前は違いますが、大まかにはこうなります。
- 証券会社に亡くなったことを連絡する(口座の取引が止まる)
- 亡くなった日時点の残高証明書を取り寄せる
- 相続人全員で、誰がどの株を引き継ぐか話し合う
- 引き継ぐ人が同じ証券会社に口座を開き、外国株の取引ができる状態にする
- 戸籍や遺産分割協議書などを出して、株を移管してもらう
『売って現金で分けたいんだけど』という場合も、多くは一度相続人の口座に移してから売る流れです。亡くなった人の口座のまま売ることはできない、と考えておきましょう。
例えば、きょうだいでこんな話になることもあります。
「ドルのまま持っていたいな」
「私は円で受け取りたいから、私の分は移したら売るね」
株数で分けるのか、評価額で分けるのかは話し合いで決めて大丈夫です。ただ、移管の書類では銘柄と株数をはっきり書くことになります。
ドル建ての米国株の評価額はどう出す?
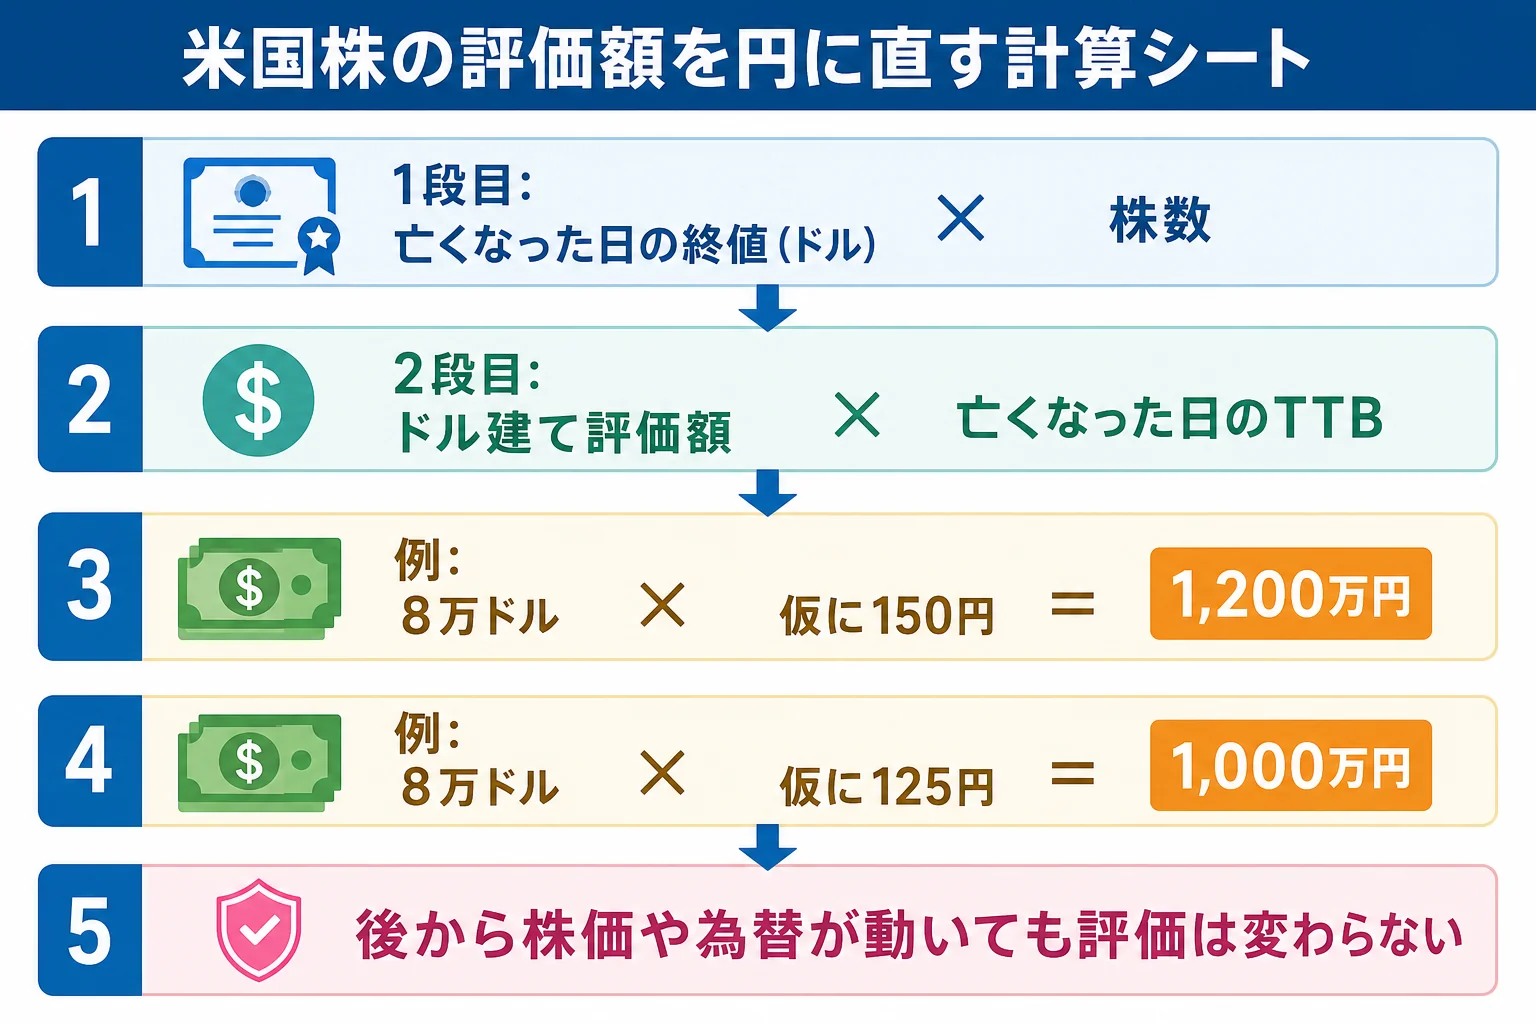
ここが日本株と違うところです。評価は2段階になります。
1段目は株価です。上場株式は亡くなった日の終値で評価し、その月・前月・前々月の終値の月平均のほうが低ければ、低い方を使えるルールがあります。国外にある財産も、日本の財産評価のルールに沿って評価するのが原則です。
米国株に月平均の考え方をどう当てはめるかは、銘柄や資料の取り方で迷うことがあります。実際の申告では税理士に確認してみてください。
2段目は円への換算です。国税庁のタックスアンサーでは、外貨建ての財産は、相続人などの取引金融機関が公表する亡くなった日の最終の対顧客直物電信買相場(TTB)で円に直すとされています(No.4665 外貨(現金)の邦貨換算)。この取引金融機関には証券会社も含まれます。
| 段階 | 使う数字 | 注意 |
|---|---|---|
| 株価 | 亡くなった日のドル建ての終値(月平均が使える場合あり) | 株数をかけてドル建ての評価額を出す |
| 為替 | 亡くなった日のTTB | 取引金融機関が公表する相場を使う |
| 円での評価額 | ドル建て評価額 × TTB | この金額を他の財産と合計する |
『亡くなった後に株価が下がったら?』と気になりますよね。実は、評価は亡くなった日で決まるので、後から下がっても相続税は減りません。
米国株があると相続税はいくらになる?家族構成で比べます
為替で評価額がどれだけ動くか、税額にどう響くかを見てみます。どちらも米国株の評価額は8万ドル、ほかの財産は自宅と預金で4,000万円、相続人は子2人のケースです。
| ケース | 米国株の円評価 | 課税価格の合計 | 相続税の総額 | 子1人あたり |
|---|---|---|---|---|
| 仮にTTBが1ドル150円 | 1,200万円 | 5,200万円 | 100万円 | 50万円 |
| 仮にTTBが1ドル125円 | 1,000万円 | 5,000万円 | 80万円 | 40万円 |
基礎控除は子2人で4,200万円です。同じ株数でも、亡くなった日の為替で税額が20万円変わります。
次は、配偶者と子2人が相続するケースです。米国株が2,000万円、ほかの財産が6,000万円で合計8,000万円とします。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり(配偶者1/2・子1/4ずつ) | 8,000万円 | 350万円 | 子2人が87万5,000円ずつ | 配偶者は税額軽減で0円。ただし申告は必要 |
配偶者がいるケースは、配偶者の税額軽減で配偶者の分は0円になります。とはいえ軽減を使うには申告が必要なので、申告しなくていいわけではありません。
もうひとつ、米国の会社の株は、日本の相続税のルールでは国外にある財産として扱われます。米国側の遺産税が問題になる場合があり、二重にかかった時は外国税額控除で調整する仕組みがあります。
米国株のほかに土地もある、銘柄が多くて月平均の計算が面倒、米国側の税金も気になる、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続した米国株を売る時に気をつけることは?
相続した株を売って利益が出たら、相続税とは別に所得税の話になります。この時の取得費は、亡くなった親が買った時の金額を引き継ぎます。
相続税の申告期限の翌日から3年以内に売った場合は、払った相続税の一部を取得費に足せる「取得費加算の特例」があります。売る時期を決める前に知っておきたいところです。
申告と納付は、亡くなったことを知った日の翌日から10か月以内です。米国株は値動きと為替の両方で金額が変わるので、納税資金をどう用意するかも早めに考えておきましょう。
財産全体で基礎控除を超えるかどうかは、相続人の人数別の基礎控除の早見表で確かめられます。投資信託も一緒にあった場合は相続した投資信託の名義変更も参考にしてみてください。
よくある質問
米国株の評価に使う為替レートはどれですか?
原則として、相続人などの取引金融機関が公表する、亡くなった日の対顧客直物電信買相場(TTB)です。証券会社の公表する相場も使えます。その日に相場がなければ、亡くなった日より前で最も近い日の相場を使います。
米国株は売ってから分けたほうがいいですか?
どちらでも構いません。ただ、亡くなった人の口座のままでは売れないことが多く、一度相続人の口座に移してから売る流れになります。売って利益が出た場合は所得税がかかります。
相続した後に円高になったら、相続税は減りますか?
減りません。株価も為替も、亡くなった日の数字で評価が決まります。
まとめ
- 日本の証券会社の米国株は、その証券会社に相続人の口座を作って移管するのが基本
- 評価は「亡くなった日のドル建ての株価」×「その日のTTB」で円に直す
- 子2人・米国株8万ドルの例では、1ドル150円なら総額100万円、125円なら80万円
- 米国の会社の株は国外財産。米国側の税金がかかった時は外国税額控除で調整する
- 売る時の取得費は親の買値を引き継ぐ。3年以内の売却なら取得費加算の特例がある