当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった親が本や曲を出していて、今も出版社から印税が振り込まれてくる。『この印税、これから誰が受け取るの?』と戸惑う方も多いはずです。
結論から言うと、著作権は預金や不動産と同じように相続でき、家族の誰が引き継ぐかは遺産分割で決めます。この記事では、受け取る家族がやることと、相続税の評価を順に見ていきます。
印税を受け取る家族は何をすればいい?
著作権は相続の対象で、著作者が亡くなった後も原則として死後70年まで続きます。遺産分割協議で誰が著作権を取得するかを決め、印税を払っている出版社などに連絡して受取人を変えます。相続税では「年平均印税収入 × 0.5 × 評価倍率」で評価し、亡くなった後に受け取る印税は、受け取った家族の所得として確定申告が必要になることがあります。
著作権法では、著作権は著作者の死後70年を経過するまで続くとされています。親が亡くなった後も、作品が使われる限り印税が入り続けるんです。
受け取る家族がやることを、順番に並べるとこうなります。
- 出版社・レコード会社などとの契約書や、印税の支払調書を集める
- 遺産分割協議で、著作権を誰が取得するかを決める
- 印税を払っている会社に、相続人と振込先の変更を連絡する
- 相続税の申告が要るなら、著作権を評価して財産に入れる
- 亡くなった後の印税は、受け取った人の所得として確定申告を考える
著作権は、1人が全部引き継ぐことも、複数の相続人で共有することもできます。ただ、共有にすると作品の使い方を決める時に全員の話し合いが要り、手間が増えることも。
例えば、こんな会話になることがあります。
「印税は年に数回だし、兄弟で分ければいいよね?」
「でも、出版社とのやり取りは誰がするの?窓口は1人にしたほうが楽だよ」
印税の多い・少ないで相続税はどう変わる?
著作権の評価は、亡くなった年の前年以前3年間の印税収入を平均し、0.5と評価倍率を掛けて出します。評価倍率は、この先印税が入る見込みの年数と基準年利率から決まる率です。
通達の原文は国税庁の財産評価基本通達(著作権の評価)で確認できます。
例えば、父が亡くなり、子2人が相続するケースで比べてみます。基礎控除は4,200万円です。著作権の評価額は、計算の流れを見せるための仮の数字にしています。
| ケース | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|
| 印税が少ない(預金など3,800万円+著作権の評価額200万円) | 4,000万円 | 0円 | 基礎控除以内で申告も不要 |
| 印税が多い(預金など4,500万円+著作権の評価額500万円) | 5,000万円 | 80万円 | 課税遺産総額800万円。子2人が40万円ずつ |
『年に少し入るだけの印税で、税金がかかるの?』と思いますよね。評価倍率を掛けるので、年間の印税より評価額が大きくなることもあるんです。
電話加入権など、ほかの目に見えない財産の評価は電話加入権や著作権の相続税評価でまとめています。
亡くなった後の印税は誰が確定申告する?
ここが大事なところです。印税は、いつの分かで申告する人が変わります。
| 印税の時期 | 申告する人 | 注意 |
|---|---|---|
| 亡くなった年の1月1日から亡くなった日までの分 | 相続人が亡くなった人の準確定申告をする | 相続の開始を知った日の翌日から4か月以内 |
| 亡くなった日より後に発生した分 | 著作権を取得した相続人 | 受け取った人の所得として翌年に確定申告を考える |
| 相続税の計算 | 著作権を取得した相続人 | 印税そのものではなく著作権を評価して財産に入れる |
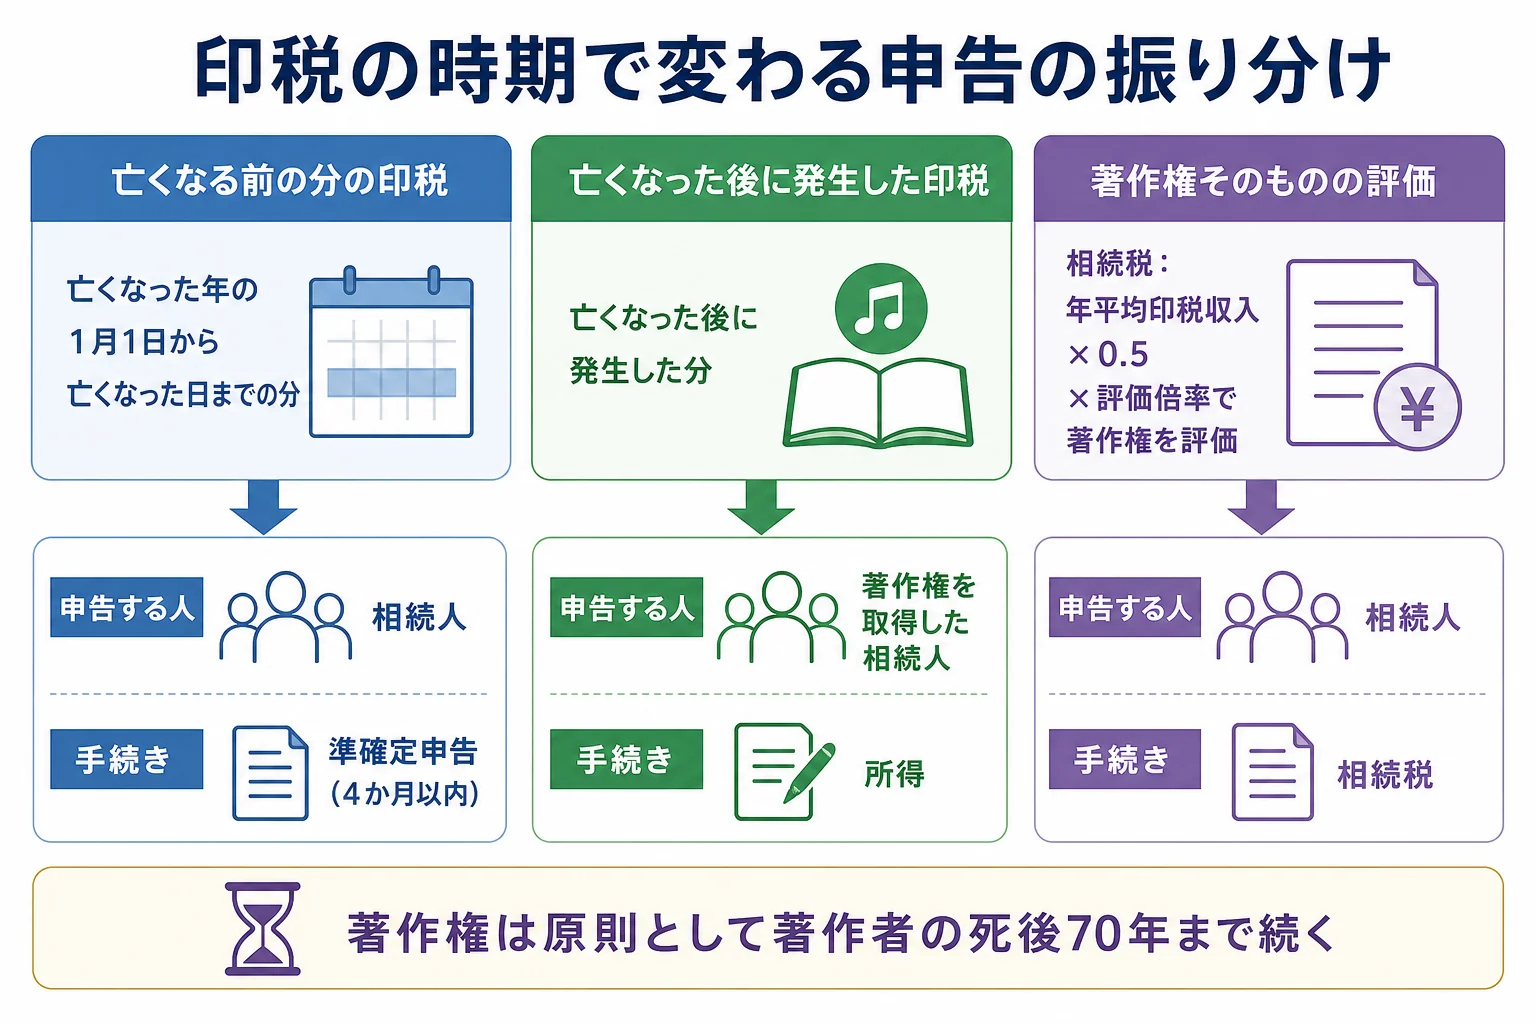
亡くなった日より後に発生した印税は、相続税の財産ではなく、受け取った家族の所得として扱う流れです。会社員の家族が受け取ると、給与とは別に申告が必要になることがあります。
著作権のほかに預金や自宅もあって申告が要りそう、印税が今もまとまって入っている、準確定申告と自分の確定申告が重なって分かりにくい、というケースは税理士に頼むと楽です。評価倍率の計算や申告の要否は、税理士に確認してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
家族の人数ごとの基礎控除は基礎控除の早見表で確認できます。
よくある質問
著作権の名義は相続で変える必要がありますか?
誰が著作権を取得したかを遺産分割協議で決め、印税を払っている出版社などに相続人と振込先の変更を連絡します。手続きの書類は会社ごとに違うので、問い合わせてみてください。
著作権はいつまで相続人が持てますか?
著作権は原則として著作者の死後70年を経過するまで続きます。その間は、取得した相続人が印税を受け取れます。
亡くなった後に振り込まれた印税は相続税の対象ですか?
亡くなった後に発生した印税は、相続税ではなく受け取った相続人の所得として扱います。相続税では著作権そのものを評価して財産に入れます。
まとめ
- 著作権は相続でき、原則として著作者の死後70年まで続く
- 誰が取得するかは遺産分割協議で決め、出版社などに受取人の変更を連絡する
- 相続税の評価は「年平均印税収入 × 0.5 × 評価倍率」
- 子2人で預金など4,500万円+著作権500万円(仮定)なら納付額は80万円
- 亡くなる前の分の印税は準確定申告、亡くなった後に発生した分は受け取った人の確定申告