当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家の固定電話や、親が昔書いた本の印税。『こんな目に見えない物まで、相続税の財産に書くの?』と迷う方も多いはずです。
結論から言うと、電話加入権も著作権も相続税の財産に入ります。ただ、申告が要るかどうかは、ほかの財産と合わせた合計で決まります。この記事では、財産ごとの評価の仕方と、申告が要るかの分かれ目を見ていきます。
電話加入権や著作権は申告に書く必要がある?
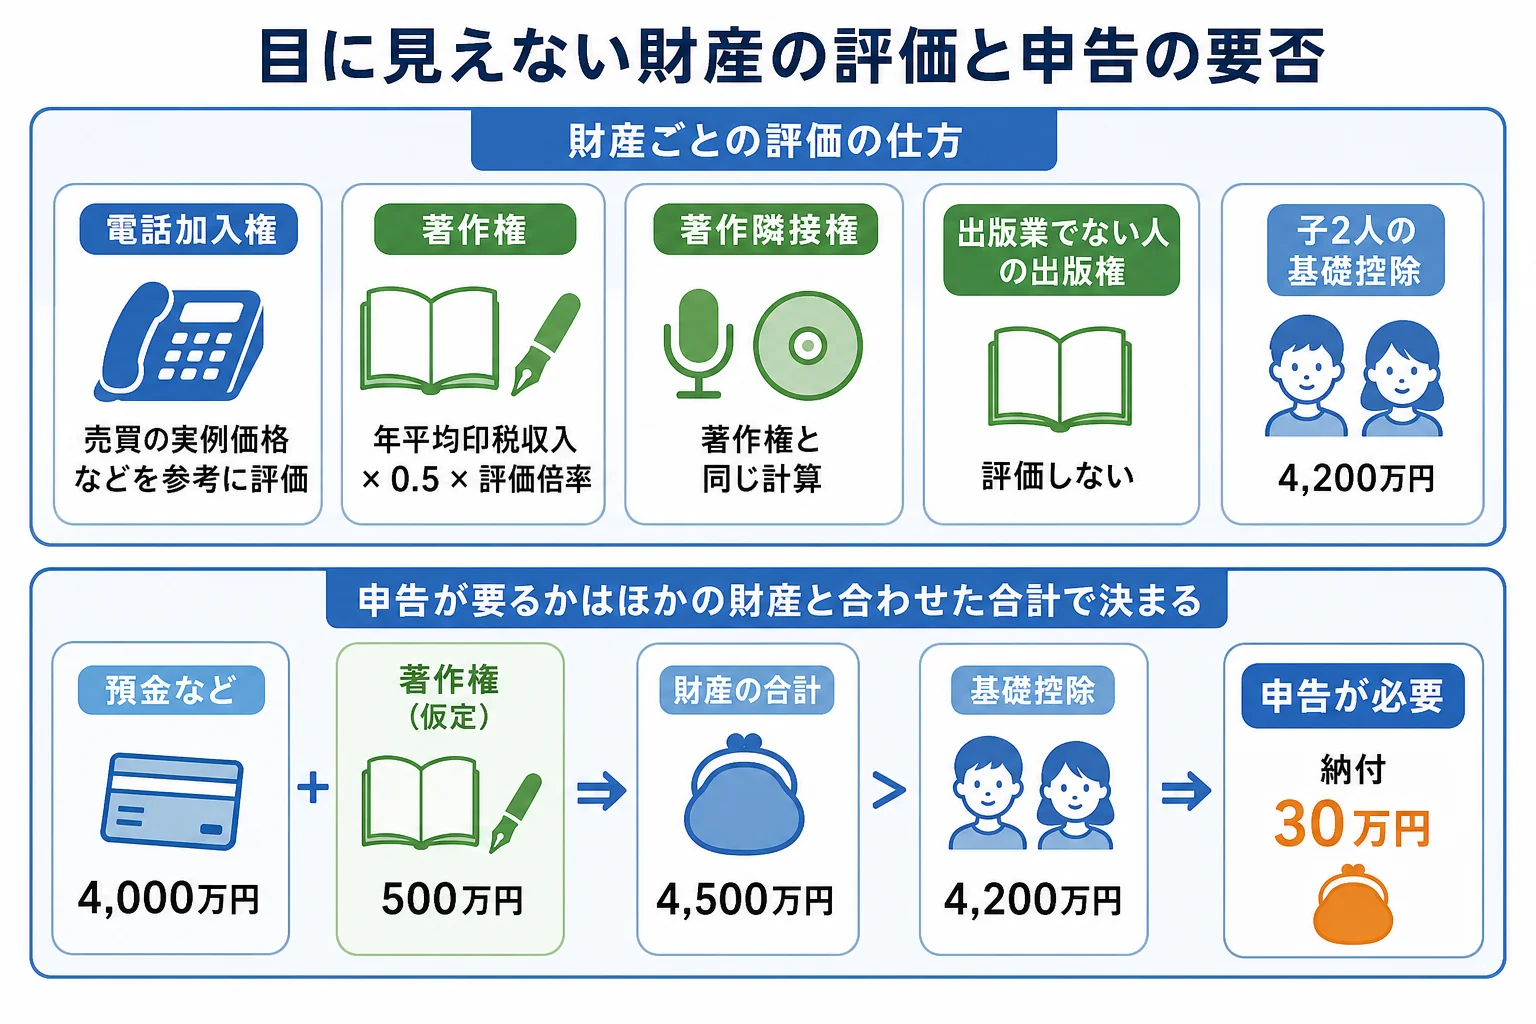
電話加入権は、売買の実例価格などを参考に評価する財産で、金額は小さくなりやすいです。著作権は「年平均の印税収入 × 0.5 × 評価倍率」で評価し、印税が多い人ほど大きな額になります。どちらも、ほかの財産と合わせた合計が基礎控除以下なら申告は不要、超えるなら財産の一つとして申告書に載せます。
国税庁の財産評価基本通達では、電話加入権は「売買実例価額、精通者意見価格等を参酌して評価する」とされています。
著作権は、亡くなった年の前年以前3年間の印税収入を平均し、0.5を掛け、さらに評価倍率を掛けます。評価倍率は、この先印税が入る見込みの年数に応じた率で、基準年利率をもとに決まります。
通達の原文は、国税庁の著作権の評価と電話加入権の評価のページで確認できます。
目に見えない財産をまとめると、次のようになります。
| 財産 | 評価の仕方 | 注意 |
|---|---|---|
| 電話加入権 | 売買の実例価格などを参考にする | 金額は小さくなりやすい。解約済みなら財産はない |
| 著作権(本・曲などの印税) | 年平均印税収入 × 0.5 × 評価倍率 | 前年以前3年間の印税で計算する |
| 著作隣接権 | 著作権と同じ計算を準用 | 歌手・演奏家などの権利 |
| 出版権(出版業でない人) | 評価しない | 出版業者なら営業権に含める |
| 医師・弁護士などの営業権 | 本人の死亡で消えるものは評価しない | 腕前で成り立つ事業の場合 |
申告が要るかは合計で決まる?子2人のケースで比べる
ここが大事なところです。申告が要るかは、電話加入権や著作権だけを見て決めるものではありません。分かれ目は、預金や自宅を含めた合計なんです。
例えば、父が亡くなり、子2人が相続するケースで比べてみます。法定相続人は2人なので、基礎控除は4,200万円です。
| ケース | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|
| 預金など4,000万円+電話加入権 | 4,200万円以下 | 0円 | 電話加入権を足しても基礎控除以内なら申告不要 |
| 預金など4,000万円+著作権(評価額500万円と仮定) | 4,500万円 | 30万円 | 課税遺産総額300万円。子2人が15万円ずつ |
著作権の評価額は、印税の多さと評価倍率で大きく変わります。表の500万円は計算の流れを見せるための仮の数字です。
『印税なんて少しだから関係ない』と思いがちですよね。ただ、評価倍率を掛けるので、年間の印税より評価額が大きくなることもあります。
人数による基礎控除の違いは相続人の人数別の基礎控除早見表で確認できます。
遺品の中から見つけた時はどう動く?
固定電話は、家族が使い続けるなら電話会社に名義の変更を届け出ます。使わないなら解約する流れです。
著作権は、印税を払っている出版社などに連絡して、誰が権利を引き継いだかを伝えます。家族の誰が取得するかは、遺産分割協議で決めておきましょう。
例えば、こんなやり取りがよくあります。
「お父さんの本の印税、まだ年に何回か振り込まれているよ」
「じゃあ著作権も財産なんだね。評価の計算が要りそう」
- 電話加入権: 電話会社からの請求書や契約内容が分かる書類
- 著作権: 亡くなった年の前年以前3年間の印税の支払調書や入金記録
- 出版社やレコード会社などとの契約書
- 預金・自宅など、ほかの財産の一覧
著作権の受け取り方や、印税の確定申告については著作権を相続した家族の手続きで詳しく見ています。
印税が今も入っていて評価倍率の計算が分からない、ほかにも株や土地がある、合計が基礎控除の近くで申告が要るか迷う、というケースは税理士に頼むと楽です。評価の仕方が自分のケースに当てはまるかは、税理士に確認してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
電話加入権の相続税評価はいくらですか?
国税庁の通達では、売買の実例価格や精通者の意見価格などを参考にして評価するとされています。金額は小さくなりやすいですが、財産の一つとして申告書に載せます。
著作権の相続税評価はどう計算しますか?
前年以前3年間の印税収入の年平均額に0.5を掛け、さらに評価倍率を掛けて計算します。評価倍率は、印税が入る見込みの年数と基準年利率から決まります。
解約した固定電話も相続財産になりますか?
亡くなる前に解約していれば、電話加入権は残っていないので財産にはなりません。亡くなった時に契約が続いていれば財産として扱います。
まとめ
- 電話加入権も著作権も相続税の財産に入る
- 電話加入権は売買の実例価格などを参考に評価する
- 著作権は「年平均印税収入 × 0.5 × 評価倍率」で評価する
- 申告の要否は、ほかの財産と合わせた合計が基礎控除を超えるかで決まる
- 子2人・預金など4,000万円に著作権500万円(仮定)が加わると納付額は30万円