当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、子どものために入っていた学資保険の契約者が夫のままになっている。『この保険、解約になるの?相続税の財産にも入るの?』と不安になる方も多いはずです。
結論から言うと、多くの学資保険は契約者の親が亡くなっても契約が続きます。ただ、相続税では「保険を受け取る権利」として財産に数えるのが基本です。この記事では、保険料を誰が払っていたかでどう変わるかを、ケースごとに見ていきます。
契約者の親が亡くなったら学資保険はどうなる?
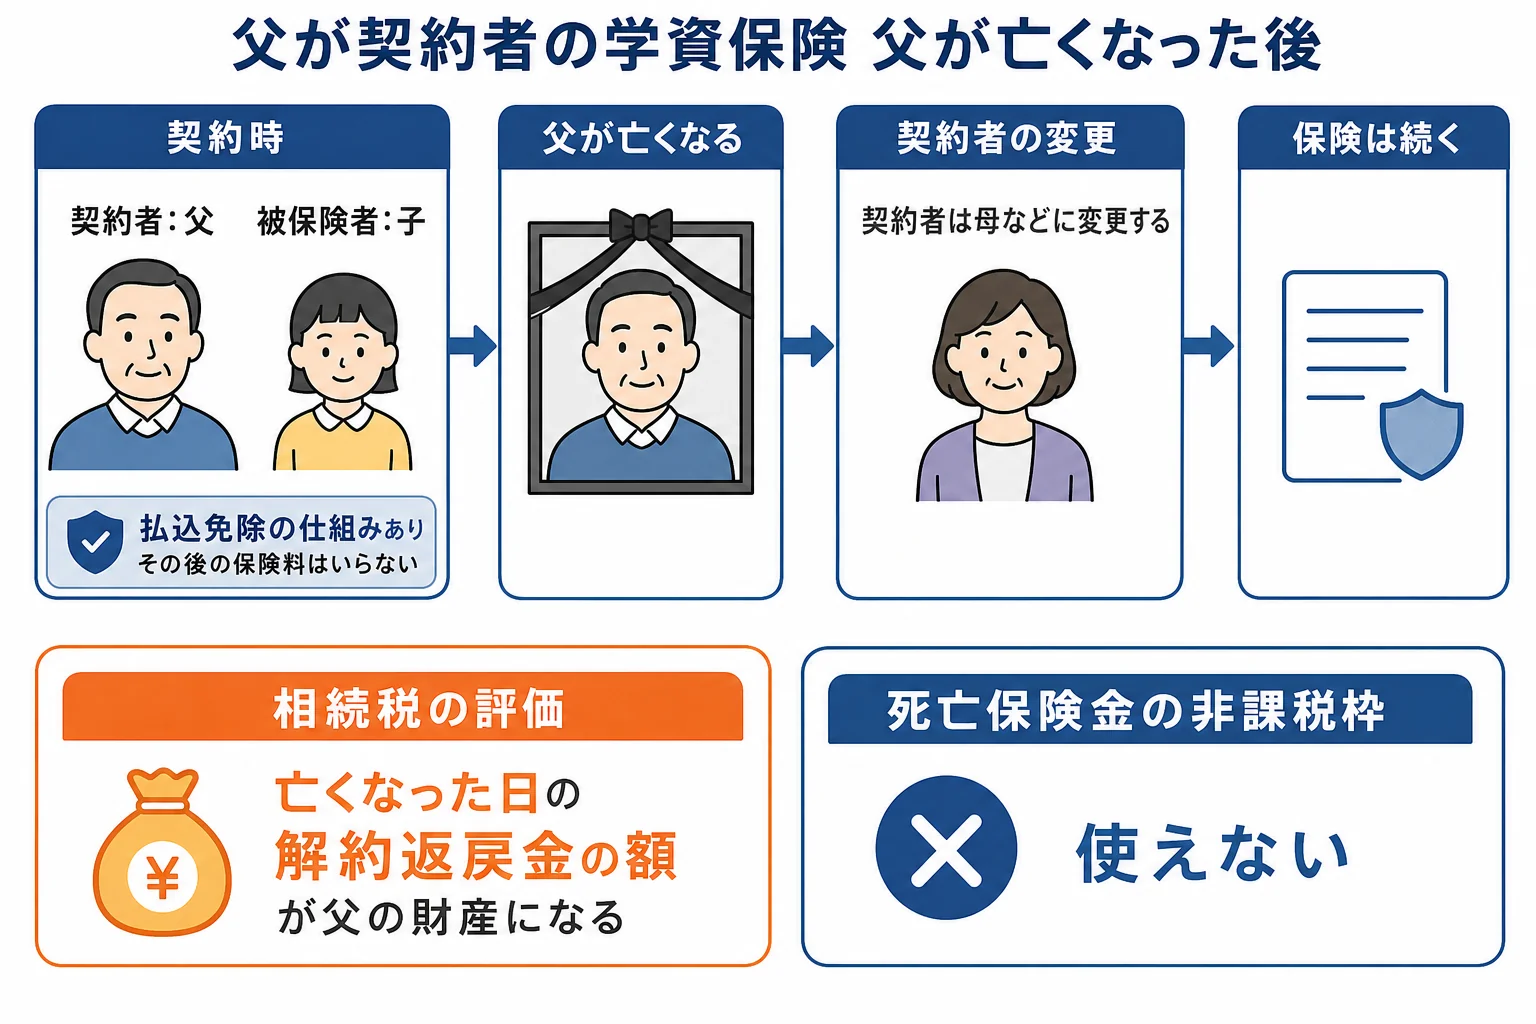
契約者の親が亡くなると、払込免除の仕組みがある学資保険はその後の保険料がいらなくなり、祝金や満期金は予定どおり受け取れます。契約者は残った親などへ変更します。相続税では、亡くなった日に解約したとしたら戻るお金(解約返戻金)の額が、亡くなった親の財産になります。
学資保険では、親が契約者、子が被保険者になっている形がよくあります。この形だと、親が亡くなっても保険事故(子の死亡など)は起きていないので、保険金は出ないんです。
そのかわり、多くの学資保険には、契約者が亡くなった時にその後の保険料を払わなくてよくなる仕組みがついています。ついているかどうかは、保険証券か約款で確認してみてください。
| ケース | 保険のその後 | 理由・注意 |
|---|---|---|
| 払込免除の仕組みあり・父が契約者で亡くなった | 保険料は免除、祝金・満期金は予定どおり | 契約者を母などに変更する手続きは要る |
| 払込免除の仕組みなし・父が契約者で亡くなった | 新しい契約者が保険料を払い続ける | 払えない時は払済や解約も検討 |
| 祖父が孫の学資保険の契約者で亡くなった | 契約者を孫の親などに変更 | 払込免除の対象になるかは約款による |
相続税では財産に入るの?
ここが大事なところです。学資保険は、死亡保険金のように「お金が出た」わけではありません。それでも相続税の対象になることがあるんです。
国税庁の財産評価基本通達では、まだ保険事故が起きていない生命保険契約の権利は、亡くなった日に解約したとしたら支払われる解約返戻金の額で評価するとされています。
保険料を誰が払っていたかで、扱いは次のように分かれます。
| ケース | 相続税の扱い | 評価額 | 理由・注意 |
|---|---|---|---|
| 契約者も保険料を払っていたのも父 | 父の相続財産になる | 解約返戻金の額 | 契約を引き継ぐ人が相続する |
| 契約者は母、保険料を払っていたのは父 | 母が父から相続したとみなされる | 解約返戻金の額 | 契約者の名義ではなく、払っていた人で判断する |
| 契約者も保険料を払っていたのも母、亡くなったのは父 | 相続税の対象にならない | なし | 亡くなった父は保険料を負担していない |
『契約者が母なのに、父の相続財産になるの?』と思いますよね。相続税では、名義より「実際に保険料を払っていた人」で見るんです。
解約返戻金の額は、加入してからの年数で変わります。子が小さいうちは少なく、満期が近いほど大きくなるのが一般的なので、保険会社が出す金額の書類で確かめておきましょう。
もう一つ、見落としやすい点があります。死亡保険金の非課税枠(500万円 × 法定相続人の数)は、学資保険の権利には使えません。非課税枠は、亡くなったことで支払われる保険金のためのものだからです。
名義変更の手続きはどう進める?
手続きの窓口は保険会社です。進め方はおおむね次のとおりです。
- 保険会社に契約者が亡くなったことを連絡する
- 払込免除の対象になるかを確認し、必要な書類を受け取る
- 新しい契約者(残った親など)を決め、変更の書類を出す
- 相続税の申告が要りそうなら、解約返戻金の額が分かる書類を頼む
例えば、こんなやり取りになることもあります。
「学資保険って、夫が亡くなったから解約しないといけないの?」
「解約しなくていいんです。契約者を奥さんに変えて、そのまま続けられることが多いですよ」
保険の受取人まわりの扱いは生命保険の受取人が先に亡くなっていた場合、相続税がかかるかの目安は相続人の人数別の基礎控除早見表で確認できます。
学資保険のほかにも保険契約がいくつもある、保険料を払っていた人と契約者が違う、ほかの財産と合わせて基礎控除を超えそう、というケースは扱いを間違えやすくなります。こうしたケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
契約者の親が亡くなると、学資保険は解約になりますか?
解約にはなりません。契約者を変更して続けるのが基本です。払込免除の仕組みがあれば、その後の保険料も払わなくてよくなります。
学資保険の相続税評価はいくらですか?
亡くなった日に解約したとしたら支払われる解約返戻金の額です。保険会社に、評価に使える金額の書類を頼むことができます。
学資保険にも死亡保険金の非課税枠は使えますか?
使えません。非課税枠は死亡によって支払われる保険金が対象で、まだ保険事故が起きていない学資保険の権利には使えません。
まとめ
- 契約者の親が亡くなっても、学資保険は契約者を変えて続けるのが基本
- 払込免除の仕組みがあれば、その後の保険料はいらなくなる
- 相続税では、亡くなった日の解約返戻金の額が財産になる
- 誰の財産かは、契約者の名義ではなく保険料を払っていた人で決まる
- 死亡保険金の非課税枠は、学資保険の権利には使えない