当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
日本で暮らしていた外国籍の家族が亡くなり、日本の銀行口座や自宅が残った。『日本の法律で分けていいの?』『相続税は国の財産まで全部かかるの?』と戸惑いますよね。
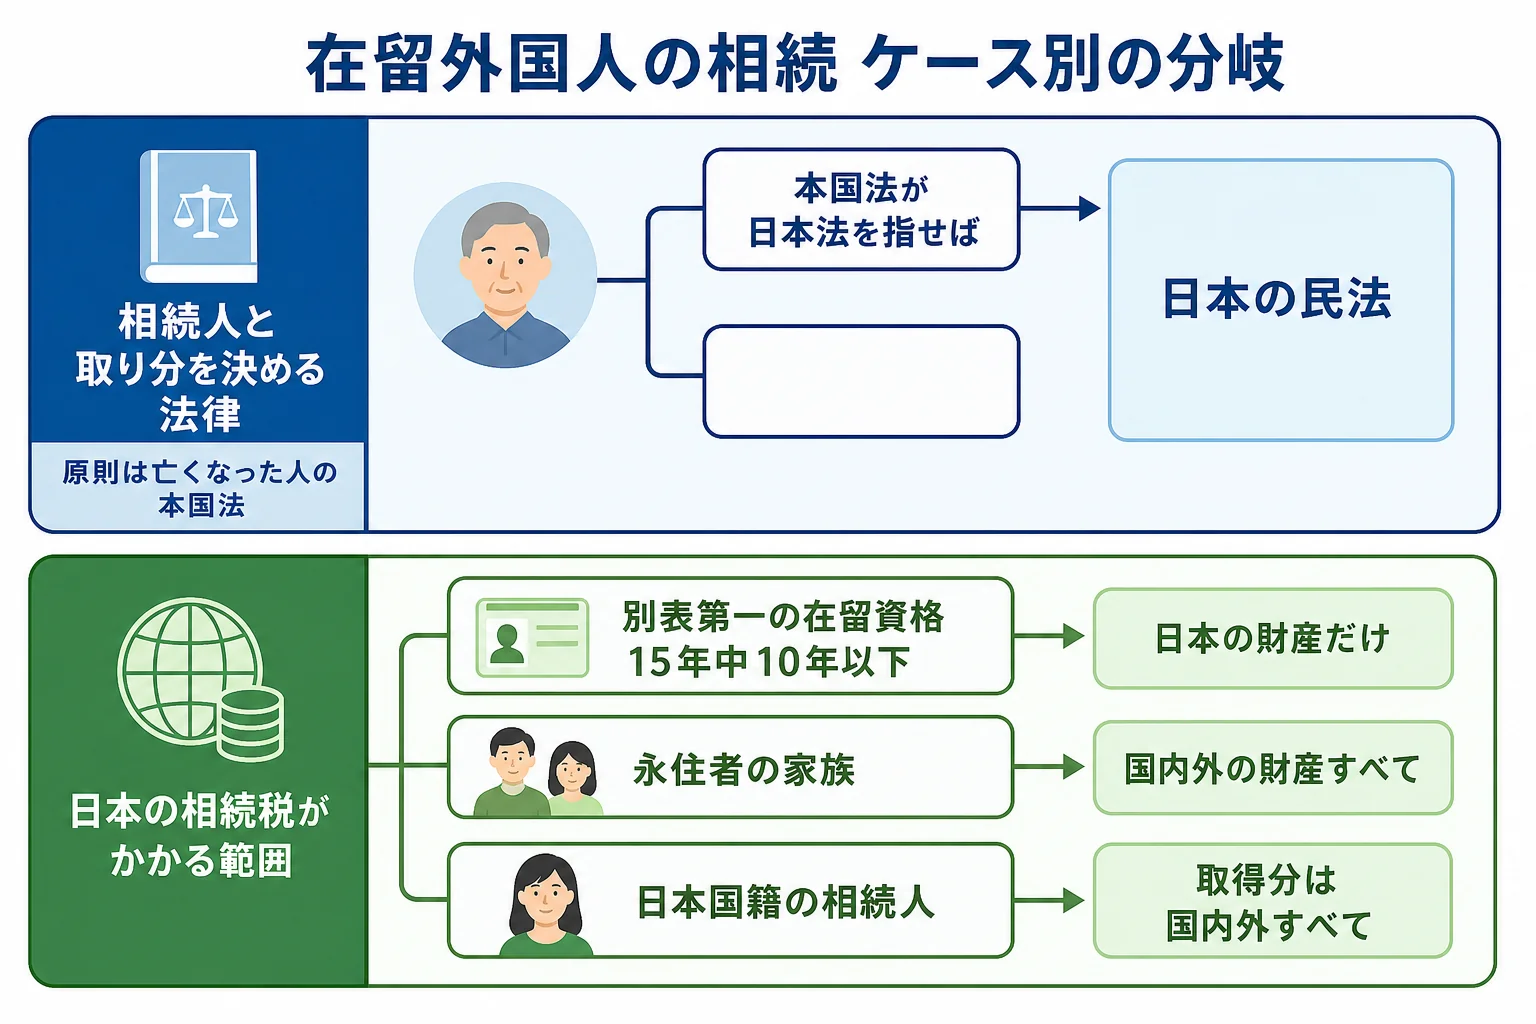
結論から言うと、相続人や取り分を決めるのは原則として亡くなった人の国の法律です。一方、日本の相続税は在留資格と日本に住んでいた年数しだいで、日本の財産だけにかかるケースと、海外の財産までかかるケースに分かれます。
この記事では、在留外国人が亡くなった時のケースごとに、何が変わるのかを見ていきます。
日本で働く外国籍の夫が亡くなったら、日本の財産はどうなる?
例えば、就労系の在留資格で日本に住んでいた外国籍の夫が亡くなり、同じく在留資格で暮らす妻と子が日本の預金と自宅を相続するケースです。相続人と取り分は夫の国の法律で決まるのが原則です。相続税は、家族全員の日本に住んだ期間が過去15年で合計10年以下などの条件に当てはまれば、日本にある財産だけが対象になります。
ポイントは「誰が相続するか」と「どこまで日本の相続税がかかるか」が、別々のルールで決まることなんです。
| ケース | 相続人・取り分のルール | 日本の相続税がかかる範囲 |
|---|---|---|
| 就労系の在留資格で来日8年の夫。妻と子も同じく在留資格で日本在住 | 夫の国の法律(原則) | 日本の財産だけになりうる |
| 永住者として日本に20年住んでいた夫 | 夫の国の法律(原則) | 日本と海外の財産すべて |
| 外国籍の夫と日本国籍の妻。妻は日本にずっと住んでいる | 夫の国の法律(原則) | 妻が取得した分は国内外すべて |
| 夫の国の法律が「日本法による」と定めている | 日本の民法 | 在留資格と年数による |
『日本に住んでいたんだから、日本のルールで分けるんじゃないの?』と思う方も多いはずです。ここが在留外国人の相続で特に間違えやすいところです。
誰が相続人になるかは、どの国の法律で決まる?
日本の「法の適用に関する通則法」では、相続は亡くなった人の本国法によると定められています。国籍のある国の法律で、相続人の範囲や取り分を決めるのが原則です。
ただし、本国の法律が「この場合は日本法による」と定めていれば、日本の民法で決めることになります。これを反致(はんち)と言います。
本国の法律で決まるケース
例えば、本国の法律では配偶者と子の取り分が日本と違う割合だったとします。この場合、日本の銀行に残った預金も、その割合を前提に分けることになるんです。
国によって、配偶者の扱い、遺言の方式、遺産をいったん管理する人を置くかどうかが違います。
「日本の法律どおり半分ずつでいいよね」
「でも、夫の国の決まりが違うかもしれない」
こんな会話で手が止まる家族も多いです。本国の法律の中身は、大使館・領事館や、その国の相続に詳しい専門家に確認してみてください。
日本の民法で決まるケース
本国の法律が、住んでいた国や財産のある国の法律によると定めている場合などは、日本の民法で考えることがあります。
日本の民法なら、配偶者は常に相続人で、子がいれば配偶者と子が1/2ずつです。子がいなければ、親や兄弟姉妹が相続人に加わります。
どちらになるかは国ごとの判断が要るので、自己判断で分け始めないのが安全です。
日本の相続税はどこまでかかる?在留資格と年数で変わる
『相続税は日本の財産だけでしょ?』と考えがちですよね。実は、これは条件しだいです。
国税庁の説明では、在留資格(出入国管理及び難民認定法の別表第一の在留資格)を持ち、相続開始前15年以内に日本に住所があった期間の合計が10年以下の人を「一時居住者」としています。
亡くなった人が在留資格を持って日本に住んでいた場合で、相続人が一時居住者なら、課税されるのは日本にある財産だけです。
| ケース | 亡くなった人 | 相続人 | 課税される財産 |
|---|---|---|---|
| 来日8年の会社員の家族 | 別表第一の在留資格で日本在住 | 一時居住者 | 日本の財産だけ |
| 永住者の家族 | 永住者(別表第一の在留資格ではない) | 日本在住 | 国内外すべて |
| 日本国籍の配偶者がいる | 別表第一の在留資格で日本在住 | 日本国籍で日本在住 | その人の取得分は国内外すべて |
永住者や日本人の配偶者等の在留資格は、別表第一の在留資格に当たりません。同じ「日本に住む外国人」でも、課税範囲が大きく変わるんです。
区分は細かいので、当てはまるかどうかは税理士に確認してみてください。
日本の財産だけが対象でも、計算のしかたは同じ
日本の財産だけが対象になる場合も、基礎控除や税率は日本人の相続と同じです。基礎控除は「3,000万円+600万円×法定相続人の数」です。
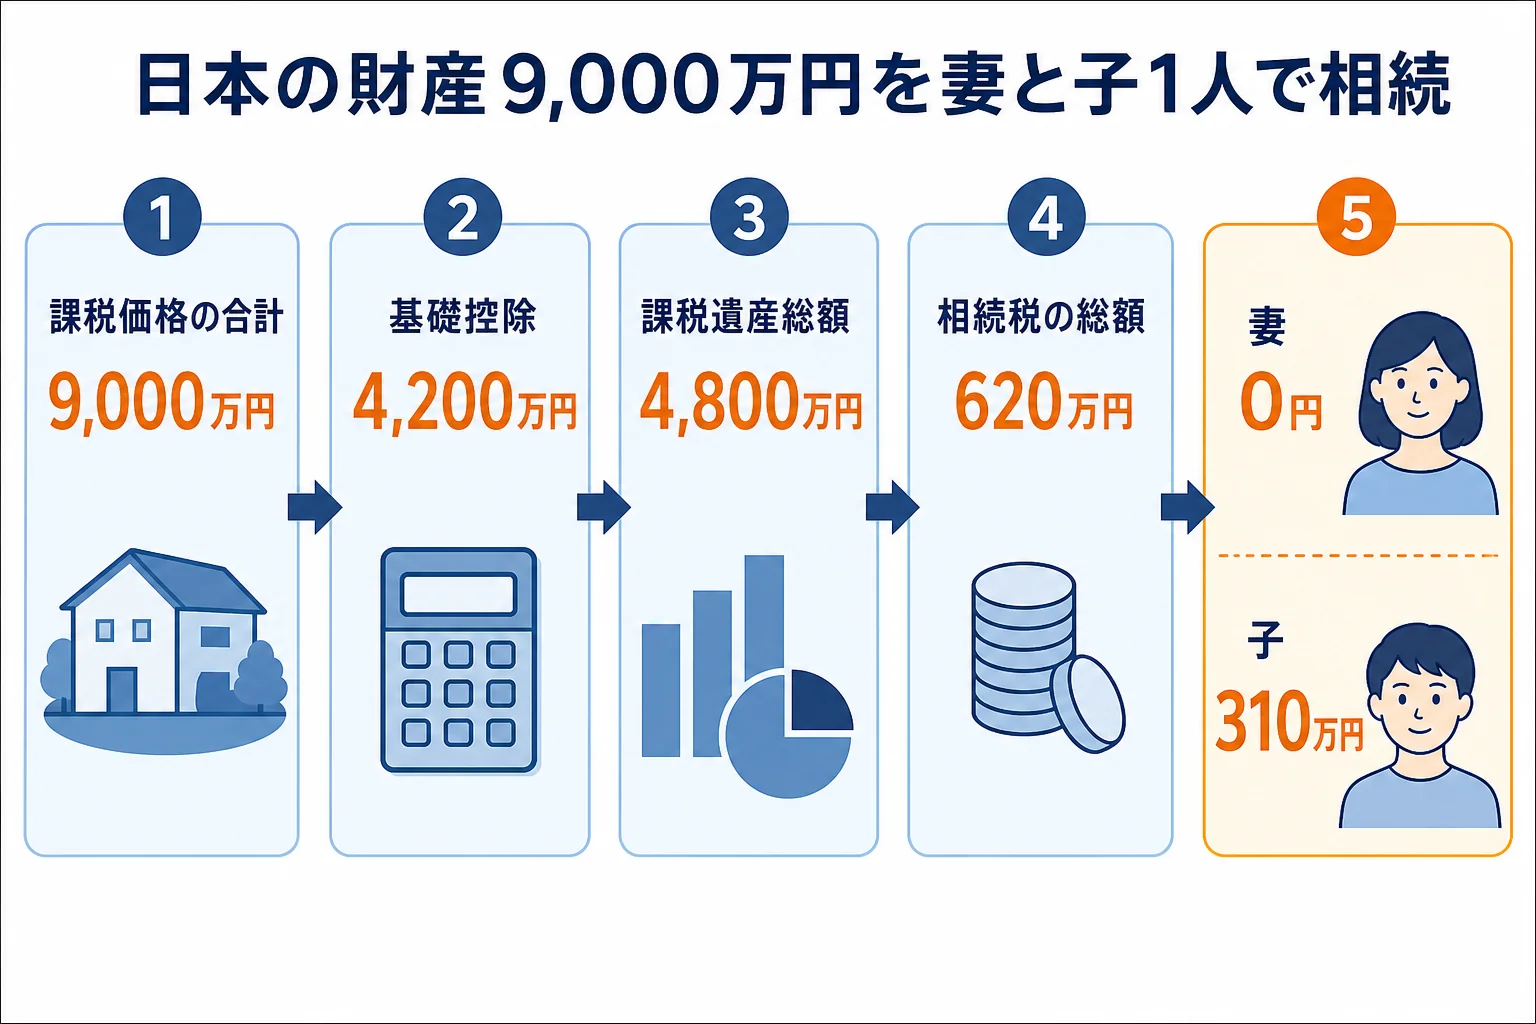
例えば、日本の預金と自宅で課税価格が9,000万円、妻と子1人が日本の民法どおり半分ずつ相続するケースで計算してみます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 9,000万円 |
| 基礎控除(相続人2人) | 4,200万円 |
| 課税遺産総額 | 4,800万円 |
| 相続税の総額 | 620万円 |
| 妻の納付額(配偶者の税額軽減) | 0円 |
| 子の納付額 | 310万円 |
妻が0円になるのは配偶者の税額軽減を使うからです。0円でも申告が必要なので、忘れずに出しておきましょう。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。本国の書類集めに時間がかかるケースが多いので、早めに動き出すのが大切です。
日本の銀行預金はどうやって受け取る?
日本人の相続なら、戸籍謄本の束で相続人を証明します。外国籍の人には日本の戸籍がないので、ここで止まってしまうことも。
代わりに、本国の出生・婚姻・死亡を証明する書類や、相続人が誰かを宣誓した書面などを使います。日本語訳を付けるよう求められるのが一般的です。
- 亡くなった人の死亡を証明する書類(日本の死亡届の記載事項証明書など)
- 本国の出生証明書・婚姻証明書など、家族関係が分かる書類と日本語訳
- 相続人が誰かを宣誓した書面(本国の公証人や大使館で作るもの)
- 相続人全員の印鑑証明書、または在留外国人ならサイン証明
- 遺産の分け方を決めた書類(遺産分割協議書など)
必要な書類は金融機関ごとに違います。先に相続担当の窓口に電話して、何が要るかを聞いておくと二度手間を防げます。
自宅など日本の不動産を相続した場合は、相続登記が必要です。2024年4月1日から義務になり、取得を知った日から3年以内に登記しないと10万円以下の過料の対象になります。
相続人が海外に住んでいて実家を売る流れは、海外在住の相続人が日本の実家を売るケースが参考になります。
亡くなった年の所得税も忘れずに
日本で働いていた人なら、亡くなった年の所得を申告する準確定申告が要ることがあります。期限は相続の開始を知った日の翌日から4か月以内です。
日本の年金を受け取っていた場合の手続きは、年金をもらっていた親が亡くなった時の手順で確認できます。
本国の法律の確認、日本の課税範囲の判定、相続税の申告が重なるケースは、外国人の相続を扱った経験のある税理士にまとめて相談すると進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
日本に住む外国人が亡くなったら、日本の民法で相続人を決めればいいですか?
原則は亡くなった人の本国の法律で決めます。本国の法律が日本法によると定めている場合は日本の民法で考えます。どちらになるかは大使館や専門家に確認してみてください。
在留外国人の相続では、海外の財産にも日本の相続税がかかりますか?
在留資格と日本に住んでいた年数しだいです。亡くなった人が別表第一の在留資格で日本に住み、相続人が一時居住者なら日本の財産だけが対象です。永住者の場合などは海外の財産も対象になります。
日本の戸籍がない場合、銀行の相続手続きには何を出せばいいですか?
本国の出生・婚姻証明書や、相続人を宣誓した書面などに日本語訳を付けて出すのが一般的です。求められる書類は金融機関ごとに違うので、先に窓口で確認しておきましょう。
まとめ
- 相続人と取り分は、原則として亡くなった人の本国の法律で決まる
- 本国の法律が日本法によると定めていれば、日本の民法で考える
- 別表第一の在留資格で15年中10年以下の在住なら、日本の財産だけが課税対象になりうる
- 永住者などは海外の財産も日本の相続税の対象になる
- 戸籍の代わりに本国の証明書と日本語訳をそろえ、10か月の申告期限に間に合わせる