当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、遺産の多くを妻が受け継ぐことになった。『妻が相続した分には、税金がかからないって本当?』と気になっている方も多いはずです。
結論から言うと、妻が取得した財産が1億6,000万円まで、または法定相続分までなら、妻の相続税はかかりません。この記事では、遺産額の違う3つのケースで、どこまでゼロになるかを計算します。
妻の相続税がゼロになるのは、いくらまで?
夫が亡くなり、妻と子2人が相続するケース。妻の相続税は「1億6,000万円」と「妻の法定相続分(2分の1)」のどちらか多い金額まで0円です。遺産2億円なら1億6,000万円まで、遺産4億円なら2億円まで、妻は税金を払わずに受け取れます。
この仕組みが、国税庁の言う「配偶者の税額軽減」です。よく「配偶者控除」と呼ばれますが、相続税ではこちらの名前が正式なんです。
ポイントは、2つの上限のうち多い方が使えることです。遺産が3億2,000万円より少ない家なら1億6,000万円の方が大きく、それより多い家なら法定相続分の方が大きくなります。
| 遺産の額 | 妻の法定相続分(2分の1) | 妻が0円で受け取れる上限 |
|---|---|---|
| 1億2,000万円 | 6,000万円 | 1億6,000万円(遺産全部) |
| 2億円 | 1億円 | 1億6,000万円 |
| 4億円 | 2億円 | 2億円 |
『上限を超えたら、全部に税金がかかるの?』と心配になりますよね。そうではなく、超えた部分に対応する税額だけがかかります。
遺産1億2,000万円・2億円・4億円で計算すると?
3つのケースとも、夫が亡くなり、相続人は妻と子2人です。基礎控除は3人分の4,800万円になります。
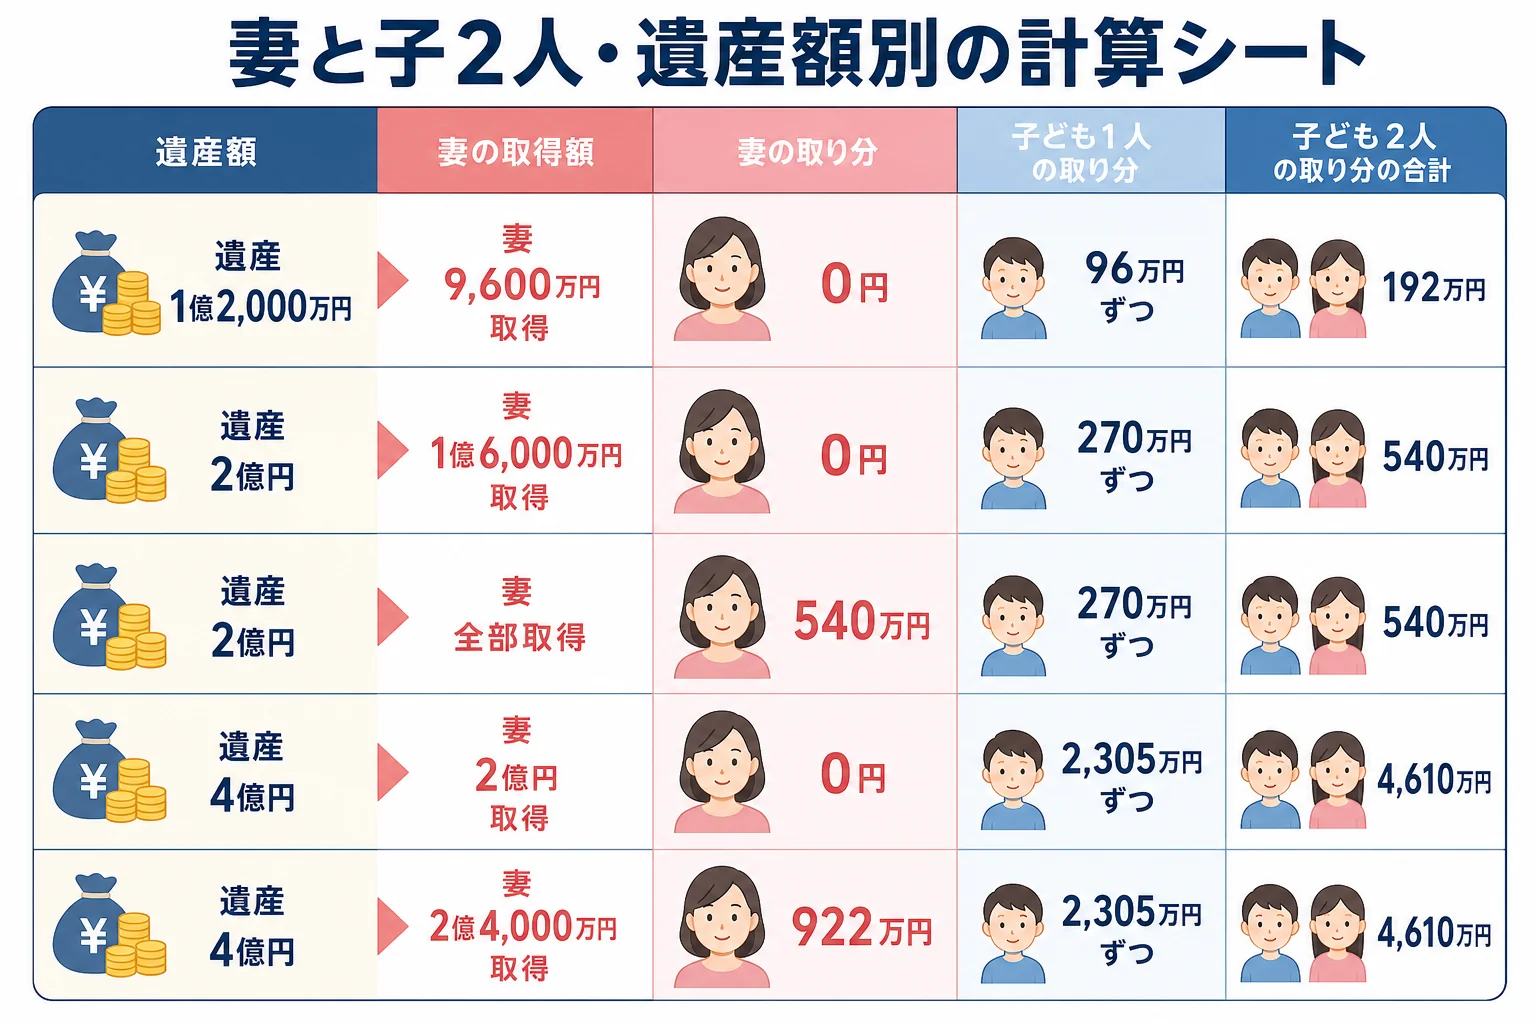
ケース1: 遺産1億2,000万円で、妻が8割を取得
課税遺産総額は7,200万円、家族全体の相続税の総額は960万円です。妻が9,600万円を取得しても、1億6,000万円の内なので妻は0円。子は1,200万円ずつ取得し、96万円ずつ納めます。
法定相続分どおり(妻6,000万円・子3,000万円ずつ)に分けると、子の納付額は240万円ずつ、家族で480万円です。妻が多く取ると、今回の家族の負担は192万円まで下がります。
ケース2: 遺産2億円で、妻が1億6,000万円を取得
課税遺産総額は1億5,200万円、相続税の総額は2,700万円です。妻はちょうど1億6,000万円なので0円、子は2,000万円ずつ取得して270万円ずつ納めます。
では、妻が2億円すべてを取得したらどうなるでしょう。1億6,000万円を超えた4,000万円分に対応する540万円を、妻が納めることになります。
ケース3: 遺産4億円で、妻が2億円を取得
相続税の総額は9,220万円です。妻の法定相続分は2億円なので、2億円まで0円。子は1億円ずつ取得し、2,305万円ずつ納めます。
妻が2億4,000万円を取得すると、上限の2億円を超えるので妻に922万円がかかります。
| ケース | 妻の取得額 | 妻の納付額 | 子の納付額(1人) |
|---|---|---|---|
| 遺産1億2,000万円 | 9,600万円 | 0円 | 96万円 |
| 遺産2億円 | 1億6,000万円 | 0円 | 270万円 |
| 遺産2億円 | 2億円(全部) | 540万円 | 0円 |
| 遺産4億円 | 2億円 | 0円 | 2,305万円 |
| 遺産4億円 | 2億4,000万円 | 922万円 | 1,844万円 |
基礎控除の人数別の金額は相続人1人〜5人のケース別早見表で確認できます。
税金ゼロでも申告は要る?
ここが大事なところです。配偶者の税額軽減は、相続税の申告をして初めて使えます。妻の税額が0円になる場合でも、申告書を出さなければ軽減は受けられません。
「妻はゼロなんだから、何もしなくていいよね」
「いや、ゼロにするためにこそ申告が要るんだって」
申告の期限は、亡くなった日の翌日から10か月以内です。それまでに遺産分割がまとまらない時は、いったん法定相続分で申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。分割がまとまった後に、軽減を使って納めすぎた税金を戻してもらえます。
家族名義の預金でも、実質は亡くなった夫の財産(名義預金)なら相続財産に入ります。遺産の額が変わると、どこまで0円になるかも変わるので、財産は最初にすべて洗い出しておきましょう。
妻が全部もらえば得、とは限らないのはなぜ?
『じゃあ、上限まで妻が取るのが正解?』と思いますよね。実は、そう単純ではないんです。
妻が亡くなった時の相続(二次相続)では、配偶者がいないので税額軽減は使えません。そのうえ、相続人が子だけになるので基礎控除も1人分減ります。
例えばケース2で妻が1億6,000万円を取得すると、今回は子の負担が軽くなります。ただ、その1億6,000万円は、次は子だけで相続することになります。今回の税金と次回の税金の合計で考えるのが基本です。
二次相続まで含めた比べ方は配偶者控除で損するケースの早見表で詳しく計算しています。
遺産が2億円を超える家や、土地が多くて分け方の選択肢が多い家は、今回と次回の税金を並べて試算すると判断しやすくなります。分け方を決める前に、相続税に詳しい税理士に一度相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
配偶者の税額軽減は内縁の妻(夫)にも使えますか?
使えません。対象は戸籍上の配偶者だけです。内縁の配偶者はそもそも相続人ではなく、遺言で財産を受け取ると2割加算の対象になります。
1億6,000万円を超えて相続したら、全額に税金がかかりますか?
かかりません。1億6,000万円(法定相続分の方が多ければその額)を超えた部分に対応する税額だけがかかります。遺産2億円を妻がすべて取得したケースでは、妻の納付額は540万円でした。
遺産分割が10か月以内に終わらない時はどうなりますか?
いったん法定相続分で申告し、申告期限後3年以内の分割見込書を出しておけば、分割後に配偶者の税額軽減を使って更正の請求ができます。
まとめ
- 妻の相続税は「1億6,000万円」と「法定相続分」の多い方まで0円
- 遺産1億2,000万円・2億円なら1億6,000万円まで、4億円なら2億円まで0円
- 上限を超えた部分に対応する税額だけがかかる
- 0円になる場合でも申告をしないと軽減は使えない
- 二次相続の税金まで含めて分け方を決めるのが基本