当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した株を売ろうとしたら、『父がいくらで買ったのか、どこにも記録がない』。そんな状況で手が止まっている方も多いはずです。
結論から言うと、相続した株式の取得価格が分からない時は、売却代金の5%を取得費にして計算できます。ただ、分かる場合より税金は重くなりがちです。この記事では、取得価格が分かるケース・分からないケース・取得費加算を使うケースを、同じ売却額で比べます。
取得価格が分からない株を売ったら、税金はいくら?
相続した上場株式を1,000万円で売り、親の取得価格が分からないケースです。取得費は売却代金の5%の50万円になり、譲渡所得は950万円です。税率20.315%で計算すると、税金は192万9,925円です。
相続した株を売った時にかかるのは、相続税ではなく所得税と住民税です。売った利益(譲渡所得)に対して、ほかの所得とは分けて課税されます。
上場株式の税率は、所得税15%と住民税5%です。さらに所得税額の2.1%の復興特別所得税が加わるので、合わせて20.315%になります。
ここで大事なのが「取得費」です。相続した株の取得費は、亡くなった親が買った時の価格をそのまま引き継ぎます。相続した日の株価ではないんです。
『相続税の評価額で買ったことになるんじゃないの?』と思う方もいますよね。実は、ここを勘違いして申告してしまうケースがあります。
国税庁の案内でも、相続で取得した株式は被相続人の取得費を引き継ぎ、取得費が分からない時は売却代金の5%を取得費にできるとされています(国税庁タックスアンサー1464 譲渡した株式等の取得費)。
取得価格が分かる時・分からない時で、どれくらい違う?
同じ1,000万円で売ったケースで、取得費の違いを比べてみます。売買の手数料は省いて計算しています。
| ケース | 取得費 | 譲渡所得 | 税金(20.315%) | 理由・注意 |
|---|---|---|---|---|
| 取得価格が不明 | 50万円(売却代金の5%) | 950万円 | 192万9,925円 | 古い株・記録がない株 |
| 親が300万円で購入していた | 300万円 | 700万円 | 142万2,050円 | 購入時の記録が残っている |
| 親が300万円で購入+取得費加算 | 422万円 | 578万円 | 117万4,207円 | 子1人・遺産1億円で相続税を納めた場合 |
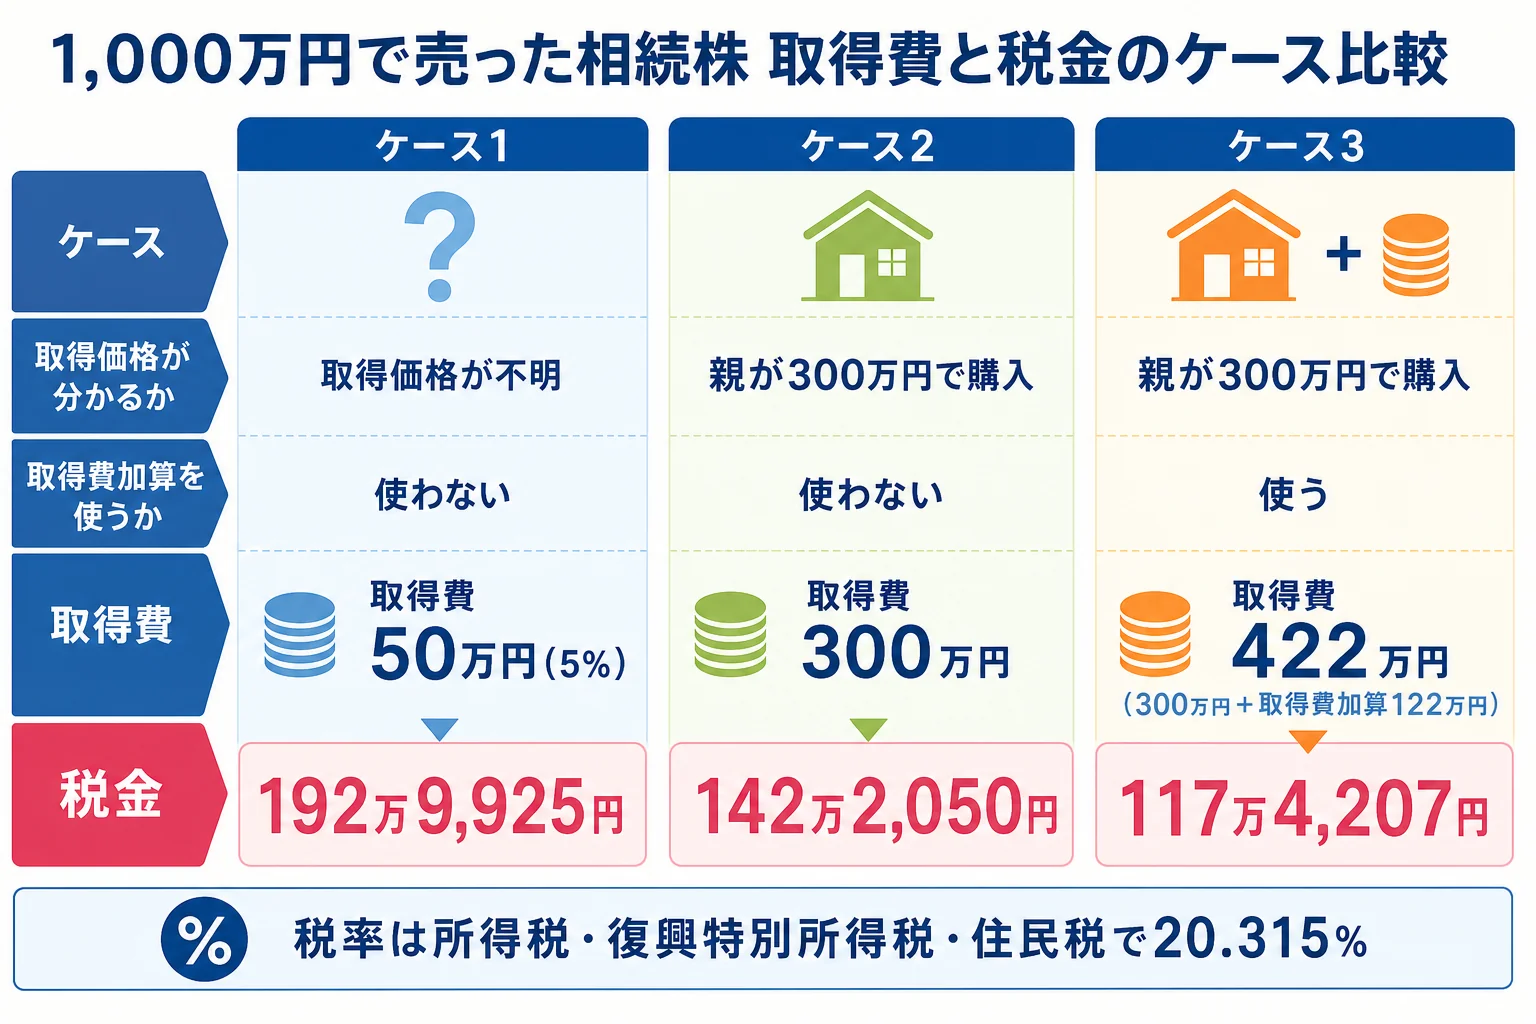
取得価格が分かるだけで、税金は50万7,875円少なくなりました。株を相続した時は、売る前に親の購入記録を探しておきましょう。
売却額が大きいほど、5%の取得費の差は効いてきます。例えば2,000万円で売って取得価格が分からないと、取得費は100万円です。譲渡所得は1,900万円になり、税金は385万9,850円かかります。
『昔の株だから、どうせ安く買ってるはず』と思って5%で済ませる方もいますよね。ただ、何度も買い足していたり、高い時期に買っていたりすると、実際の取得価格はもっと大きいこともあります。
記録を探す時は、次のような書類が手がかりになります。
- 証券会社の取引報告書・取引残高報告書
- 親が使っていた証券会社の口座の取引履歴
- 増資や株式分割の案内など、会社から届いた書類
- 親の確定申告書の控え(株の売買を申告していた場合)
- 預金通帳の引き落とし記録(購入時期の手がかり)
「通帳に、株を買った頃の大きな引き落としがあるかも」
「証券会社に、昔の取引が残ってないか聞いてみよう」
こうした記録から実際の取得価格が確認できれば、5%より大きい取得費で計算できます。
相続税を払った人が使える「取得費加算」とは
相続税を納めた人が相続した株を売る場合、取得費加算の特例が使えることがあります。納めた相続税のうち、売った株に対応する分を取得費に足せる仕組みです。
対象になるのは、相続税の申告期限の翌日から3年以内に売った場合です。株式も土地や建物と同じく対象になります。
足せる金額は「納めた相続税 × 売った株の相続税評価額 ÷ 相続税の課税価格」で計算します。ただし、売却益を超える金額は足せません。
先ほどの表の3つ目は、子1人が遺産1億円を相続したケースです。相続税は1,220万円で、そのうち株の相続税評価額は1,000万円でした。
1,220万円 × 1,000万円 ÷ 1億円 = 122万円が取得費に加わります。取得費は300万円と合わせて422万円になり、税金は25万円近く下がりました。
『うちは相続税がかからなかったけど、使える?』という方もいるかもしれません。この特例は相続税が課税された人が対象なので、相続税が0円なら使えません。
相続税の額は家族の人数で変わります。子1人のケースの税額は子ども1人が相続する時の相続税の早見表で確認できます。
相続した株を売ったら、確定申告はいる?
相続した株は、まず親の口座から相続人の口座へ移します。そのうえで売るかどうかを決める流れです。
- 親が使っていた証券会社に連絡し、相続の手続き書類を取り寄せる
- 相続人の証券口座へ株を移す(口座がなければ開設する)
- 親の取得価格が分かる記録を探す
- 売却し、取得費・特例の使い方を決めて所得税の扱いを確認する
- 必要に応じて、売った年の翌年に確定申告をする
源泉徴収ありの特定口座で売った場合は、証券会社が税金を差し引くので、確定申告をしなくてよいことがあります。
ただ、取得費加算の特例を使うには確定申告が要ります。取得価格が後から分かった場合や、口座の取得費が実際と違う場合も、申告で直すことになります。
売るか、持ち続けるか迷ったら
相続した株は、すぐに売らなければいけないわけではありません。持ち続けても、売るまで譲渡所得の税金はかかりません。
ただ、取得費加算を使いたいなら、売る時期に期限があります。相続税を納めた家庭は、申告期限から3年以内に売るかどうかを先に決めておくと損をしにくくなります。
『値上がりを待ちたいけど、特例の期限も気になる』という方もいますよね。株価の見通しと特例の期限、どちらを優先するかは家庭ごとの判断です。
なお、相続した株そのものは相続税の対象です。上場株式は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち最も低い価格で評価します。
相続税を納めた、取得価格が分からない株が何銘柄もある、株と一緒に土地も売る予定がある。こんなケースは取得費加算をどの財産に使うかで税額が変わるので、税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
株以外にも、受け取ったお金に所得税がかかるかは相続金に所得税や確定申告がいるかの判定でまとめています。
よくある質問
相続した株の取得価格は、相続した日の株価になりますか?
なりません。相続した株式の取得費は、亡くなった親が買った時の取得費を引き継ぎます。相続した日の株価は相続税の評価で使うもので、売却益の計算には使いません。
取得価格が分からない時の5%は、実際の取得価格が分かる時より得ですか?
多くのケースで不利になります。1,000万円で売った例では、取得価格300万円が分かる場合と比べて税金が50万7,875円多くなりました。まずは証券会社の記録を探してみてください。
取得費加算はいつまでに売れば使えますか?
相続税の申告期限の翌日から3年以内に売った場合が対象です。相続税が課税されていることも要件なので、使えるかは税理士に確認してください。
まとめ
- 相続した株を売った時は、売却益に所得税・住民税がかかり、上場株式の税率は合わせて20.315%
- 取得費は親が買った時の価格を引き継ぎ、分からない時は売却代金の5%にできる
- 1,000万円で売ったケースで、取得費不明なら税金は192万9,925円
- 取得価格300万円が分かれば142万2,050円、取得費加算も使えば117万4,207円
- 取得費加算は相続税を納めた人が対象で、申告期限の翌日から3年以内の売却に使え、確定申告が要る