当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなった後、証券口座に配当金が入ってきた。これは亡くなった後のお金だから、相続税とは関係ない。そう思ってしまいがちですよね。
結論から言うと、亡くなった時点で受け取る権利が生まれていた配当や利息は、相続財産として申告に含めます。どのタイミングの配当かで、扱い方が分かれるんです。
この記事を読めば、わが家の配当や利息がどの扱いになるか、申告でどう書けばいいかが分かります。
亡くなった後に入った配当金、相続財産に入る?
例えば、父が3月末決算の会社の株を持っていて、4月に亡くなり、6月に配当金が入金されたケースです。3月末の基準日を過ぎていたので、父は配当を受け取る立場にありました。この配当は「配当期待権」または「未収配当金」として、株とは別に相続財産に加えます。
『株の評価に、配当の分も入っているのでは』と思う方も多いはずです。ただ、基準日を過ぎると、株価は配当の分だけ下がる(権利落ち)のが一般的なんです。
だから、株とは別に配当の権利を数えないと、その分が抜け落ちてしまいます。ここが申告でよく見落とされるところです。
上場株式は、亡くなった日の終値と、その月・前月・前々月の終値の月平均のうち、最も低い価格で評価します。権利落ちなどがある時は一定の修正をすることになっています(No.4632 上場株式の評価)。
配当の決議の前か後か、ケースで変わる扱い
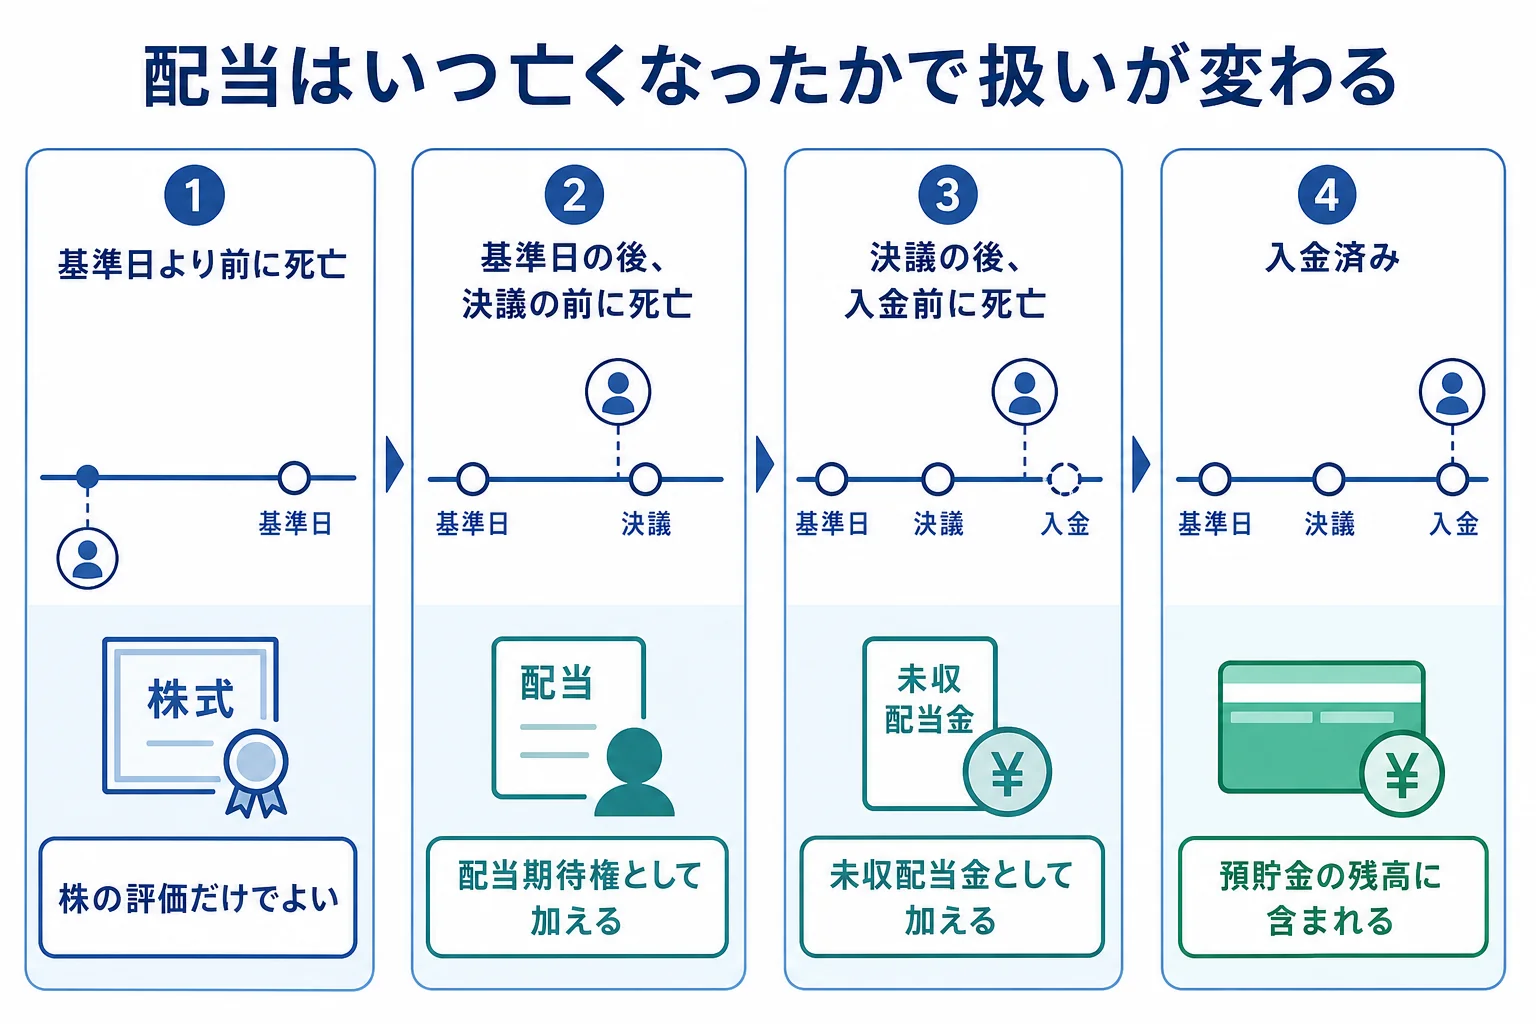
亡くなった日と、配当の基準日・決議の日の関係で、次のように分かれます。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 基準日より前に亡くなった | 配当は別に数えない | 配当を受け取るのは相続した人。株の評価だけでよい |
| 基準日の後、配当の決議の前に亡くなった | 配当期待権として加える | 予想配当から源泉徴収される税額を引いた額で評価 |
| 配当の決議の後、入金前に亡くなった | 未収配当金として加える | 支払いが決まった配当の額をもとに計上する |
| 入金済みで口座に残っていた | 預貯金の残高に含まれる | 二重に数えないように注意する |
配当期待権の評価は、国税庁の財産評価基本通達193で「予想配当の金額から源泉徴収されるべき所得税の額に相当する金額を控除した金額」と決められています(財産評価基本通達 第8章)。
基準日や決議日は、会社から届く配当金の通知書や、証券会社の取引報告で確かめられます。
『基準日とか決議とか、言葉からして難しい…』と感じますよね。迷ったら、亡くなった日と配当の入金日を並べて書き出すところから始めてみてください。
預金の利息は、定期預金と普通預金で違う
利息にも同じ考え方があります。亡くなった日までに付いた分の利息(既経過利息)の扱いは、預金の種類で変わります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 定期預金がある | 残高に既経過利息を足す | 解約したら受け取れる利息から源泉税相当額を引いて加える |
| 普通預金だけ | 原則は残高だけでよい | 既経過利息が少額なら、預入高で評価する |
国税庁の通達203では、定期預金・定期郵便貯金・定額郵便貯金以外は、既経過利息が少額なら預入高で評価するとされています(財産評価基本通達 第8章)。
定期預金の利息は、銀行に残高証明書を頼む時に一緒にお願いすると楽です。
「相続税の申告に使うので、死亡日時点の残高と、既経過利息の額も入れた残高証明書をお願いします」
『利息なんて少しだし、書かなくても…』と思いますよね。たしかに金額は小さいことが多いです。ただ、定期預金が多い家だと積み重なるので、一度は計算しておきましょう。
所得税の準確定申告とは別に考える
配当や利息は、亡くなった人の所得税(準確定申告)にも関わることがあります。準確定申告の期限は、相続の開始を知った日の翌日から4か月以内です。
相続税で財産に入れることと、所得税で誰の所得になるかは、別の話です。還付金の扱いは準確定申告の還付金と相続財産で確認してみてください。
通帳や証券が見つからず、配当がどこから来ているか分からない時は、通帳や証券が見つからない時の確認手順から始めるのが近道です。
上場株をいくつも持っている、配当の基準日をまたいで亡くなった、定期預金が多い。こうしたケースは計算が細かくなるので、評価と申告をまとめて専門家に頼むと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
亡くなった後に入金された配当金は、誰が受け取ればいいですか?
相続財産になる配当は、遺産分割で決めた人が受け取ります。分割が決まるまでは、証券会社の相続手続きの中で扱われることが多いです。
配当期待権と未収配当金は、どちらで申告すればいいですか?
亡くなった時点で配当の決議が済んでいたかで分かれます。決議の前なら配当期待権、決議の後で入金前なら未収配当金として扱います。迷う時は税理士に確認してみてください。
普通預金の利息も相続財産に足す必要がありますか?
普通預金は、既経過利息が少額なら亡くなった日の残高だけで評価します。定期預金は既経過利息を加えるので、種類ごとに分けて確かめておきましょう。
まとめ
- 亡くなった時点で受け取る権利があった配当や利息は相続財産に入る
- 基準日の後で決議の前なら配当期待権、決議の後なら未収配当金
- 配当期待権は予想配当から源泉税相当額を引いて評価する
- 定期預金は既経過利息を加え、普通預金は少額なら残高だけでよい
- 準確定申告(4か月以内)は相続税とは別に考える