当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親より先に子が亡くなっていて、その後に親(孫から見て祖父母)が亡くなった。この時、孫はいくら受け取れるのか気になりますよね。
結論から言うと、孫は亡くなった親の取り分をそのまま引き継ぎ、孫が複数いればそれを均等に分けます。
この記事では、遺産6,000万円の例で、家族の形ごとに孫の取り分を計算していきます。
孫は、亡くなった親の取り分をそのまま受け継ぐ?
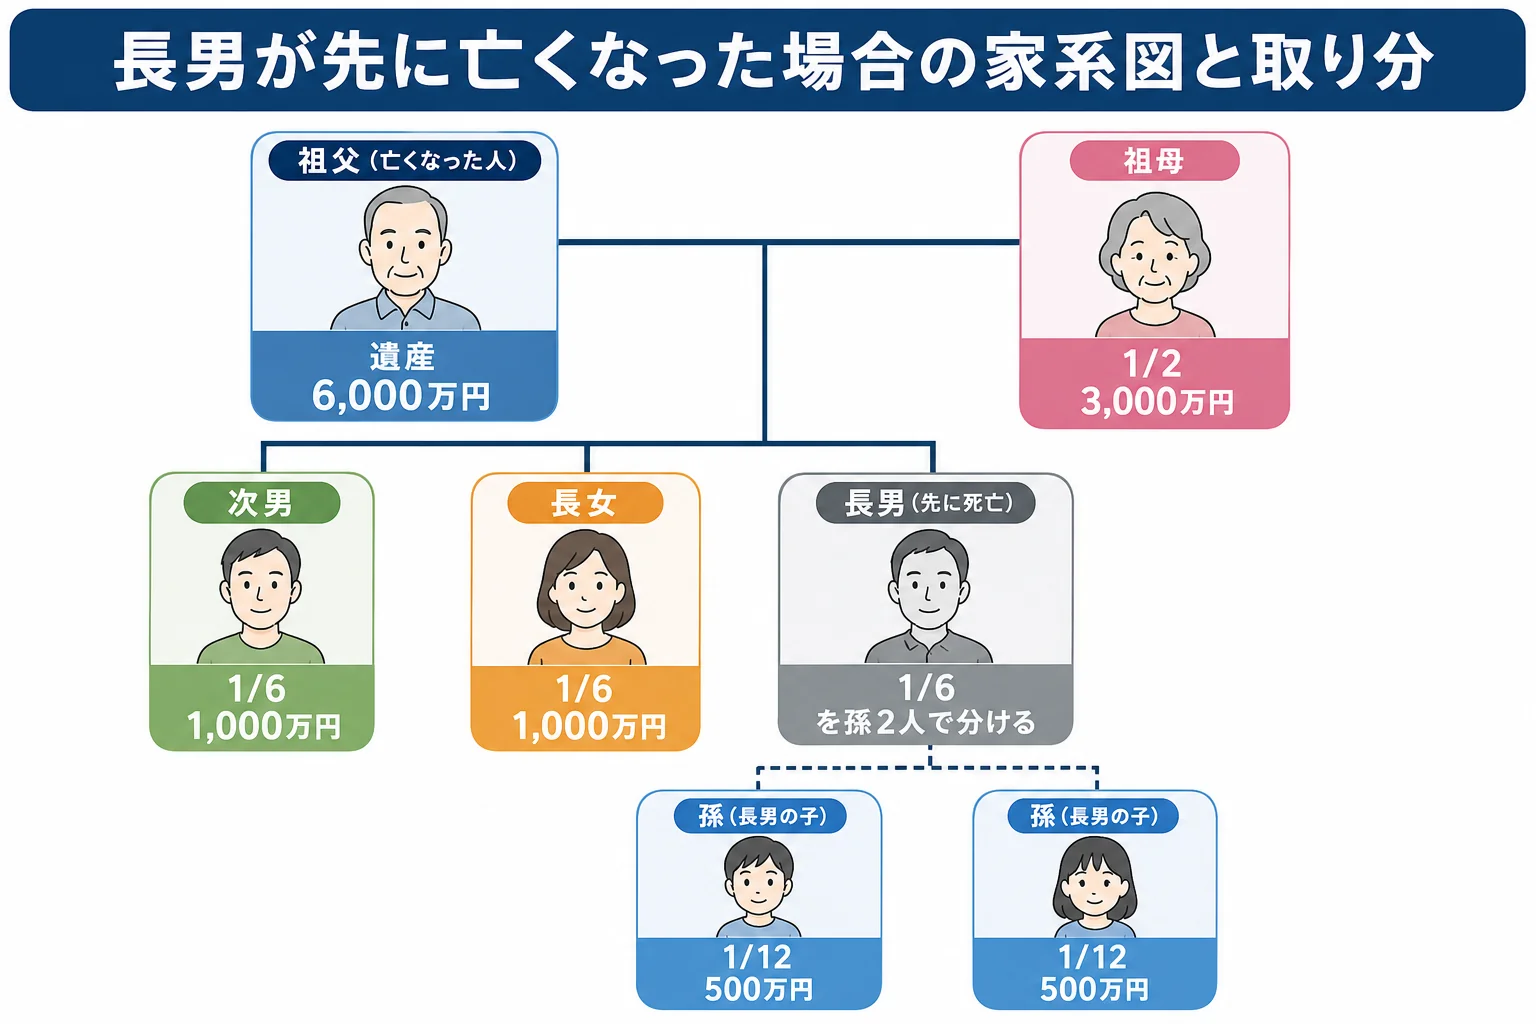
例えば、祖父が亡くなり、祖母と子3人が相続人になるはずだったのに、長男だけ先に亡くなっていたケースです。長男の取り分1/6は、長男の子(孫)に移ります。孫が2人なら、1人あたり1/12です。遺産6,000万円なら、孫1人の取り分は500万円になります。
これを代襲相続といいます。子が先に亡くなっていると、その子の子(孫)が代わりに相続人になる仕組みです。
ここで大事なのは、孫の取り分は「孫の人数で遺産を割る」のではないということ。あくまで亡くなった親の取り分を、孫の間で分けるんです。
『孫が3人もいるなら、うちの取り分は増えるの?』と思う方もいるはずです。残念ながら、孫が何人いても、家族全体の中での取り分は親1人分のままです。
配偶者がいる・いないで、孫の取り分はどう変わる?
遺産6,000万円で、長男が先に亡くなっているケースを2つ比べます。
| ケース | 相続人 | 孫1人の取り分 | 理由・注意 |
|---|---|---|---|
| 祖母が健在・子3人(長男死亡)・孫2人 | 祖母、次男、長女、孫2人 | 1/12(500万円) | 子の取り分1/2を3人で分け、長男分1/6を孫2人で分ける |
| 祖母はすでに死亡・子2人(長男死亡)・孫3人 | 次男、孫3人 | 1/6(1,000万円) | 長男分1/2を孫3人で分ける |
| 長男が生前に相続放棄していた場合 | 長男の子は相続人にならない | 0 | 相続放棄は代襲相続の原因にならない |
相続税はかかる?
相続人の人数には孫も1人ずつ数えるので、基礎控除は孫の人数分だけ増えます。
1つ目のケースでは、相続人は祖母・次男・長女・孫2人の5人です。基礎控除は3,000万円+600万円×5人で6,000万円になり、遺産6,000万円なら相続税はかかりません。
2つ目のケースでは、相続人は次男と孫3人の4人で、基礎控除は5,400万円です。法定相続分どおりに分けると、次のようになります。
| 項目 | 金額 |
|---|---|
| 課税遺産総額(6,000万円から5,400万円を引いた額) | 600万円 |
| 相続税の総額 | 60万円 |
| 次男の納付税額(1/2) | 30万円 |
| 孫1人の納付税額(1/6) | 10万円 |
孫1人の税額は、次男の1/3です。取り分が次男の1/3なので、税額もそのとおりに分かれます。
もし祖母が健在の1つ目のケースで遺産がもっと多ければ、祖母は配偶者の税額軽減を使えます。孫と次男・長女だけが税額を納める形になりやすいので、遺産額が大きい家は一度計算してみてください。
代襲相続した孫には、2割加算もかかりません。2割加算との関係は孫が相続すると相続税が2割増しになるケースで詳しく見ています。
孫の取り分で、もめやすいのはどんな時?
実は、計算よりも話し合いのほうで困ることが多いんです。孫がまだ未成年の場合や、長男の妻と叔父・叔母の関係が遠い場合は、話がまとまりにくくなります。
例えば、こんな会話はよくあります。
「兄さんはもう亡くなってるんだから、甥っ子たちの分は少しでいいよね」
「いえ、子どもたちには父親の分を受け取る権利があるんです」
孫の取り分を計算する時は、まず「本来の相続人は誰だったか」を書き出してみてください。先に亡くなった子も1人として数え、その子の欄の下に孫を並べると、取り分の分け方を間違えにくくなります。
孫の取り分は法律で決まっている権利なので、少なくするには孫側の合意が要ります。なお、長男の妻(孫の母)は相続人ではありません。話し合いには孫本人、未成年なら代理人が参加します。
もう1つ、孫も先に亡くなっていれば、その子(ひ孫)がさらに代わりに相続します。ただし兄弟姉妹の相続では、代わりに相続できるのは甥姪までです。
孫が未成年で、きょうだいが2人以上いる場合は、母親が全員の代理人になれないことがあります。その時は家庭裁判所に特別代理人を選んでもらう手続きが必要になるので、早めに確認しておきましょう。
相続人に孫が入ると、戸籍集めの範囲が広がり、遺産分割協議書にも全員の署名が要ります。未成年の孫がいる・孫が遠方に住んでいる・不動産がある、という場合は、専門家に計算と段取りを任せると話が早く進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続人が誰になるかは家族図で見る法定相続人のパターンも参考にしてみてください。
よくある質問
孫の取り分は、孫の人数で遺産を割った額ですか?
いいえ。孫は先に亡くなった親の取り分を受け継ぎ、それを孫同士で均等に分けます。
長男が相続放棄した場合も、孫が代わりに相続しますか?
しません。相続放棄をした人の子は代襲相続人になりません。代襲相続になるのは、先に亡くなっていた場合や相続欠格・相続廃除の場合です。
代襲相続した孫も、相続税の基礎控除の人数に入りますか?
入ります。孫1人ごとに600万円ずつ基礎控除が増えます。
まとめ
- 孫は先に亡くなった親の取り分をそのまま受け継ぎ、孫同士で均等に分ける
- 遺産6,000万円・祖母健在・孫2人なら、孫1人の取り分は1/12で500万円
- 孫も基礎控除の人数に入り、代襲相続なら2割加算はない
- 相続放棄した子の子は、代わりに相続できない