当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『父が亡くなったけど、相続人って母と私たちだけでいいの?』。家族の形が少し違うだけで、誰が相続人になるのか急に分からなくなりますよね。
結論から言うと、法定相続人は「配偶者」と「子・親・兄弟姉妹のうち、最も順位が上の人たち」です。この記事では、定義を覚えるより先に、10の家族図パターンにわが家を当てはめて、相続人と取り分、相続税の違いまで確かめていきます。
法定相続人は誰になる?最初に見るのは2つだけ
配偶者は常に相続人です。そのうえで、子がいれば子、子がいなければ親、親もいなければ兄弟姉妹が相続人になります。例えば夫が亡くなり妻と子2人がいるなら、相続人は妻と子2人の3人で、夫の親や兄弟は相続人になりません。
法定相続人とは、民法で決められた「遺産を受け継ぐ権利がある人」のことです。「法廷相続人」と書かれることもありますが、正しくは法定相続人です。
見るのは、配偶者がいるかどうかと、子・親・兄弟姉妹の順位の2つだけなんです。
| 順位 | 相続人になる人 | その人が先に亡くなっていたら |
|---|---|---|
| 常に | 配偶者(籍を入れた夫・妻) | なし |
| 第1順位 | 子 | 孫が代わりに相続(代襲相続) |
| 第2順位 | 父母(直系尊属) | 祖父母が相続 |
| 第3順位 | 兄弟姉妹 | 甥・姪まで代わりに相続 |
上の順位の人が1人でもいれば、下の順位の人は相続人になりません。子が1人でもいれば、親や兄弟姉妹は相続人に入らないということです。
ただ、ここで言う子には、前の結婚の子や養子、認知された子も入ります。この点を見落とすと、後で相続人が増えて話し合いがやり直しになることも。
よくある家族図5パターン:相続人と取り分
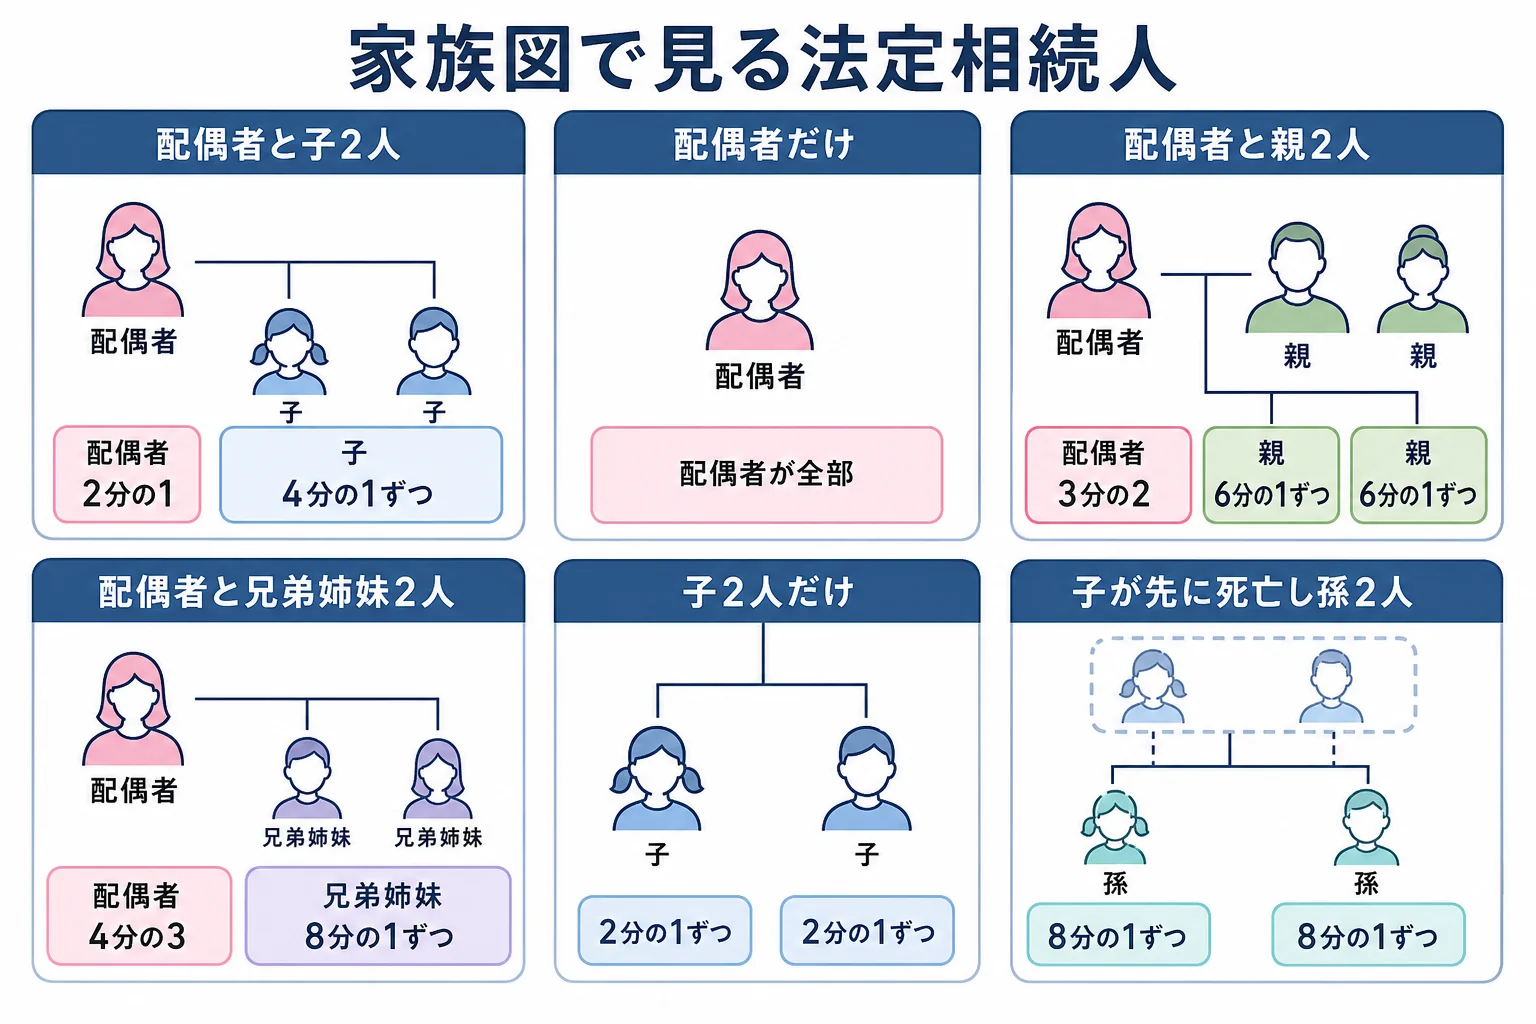
まずは、多くの家が当てはまる基本の5パターンです。法定相続分は、相続人全員で分ける時の目安になる割合です。
| パターン | 家族の形 | 法定相続人 | 法定相続分 |
|---|---|---|---|
| 1 | 配偶者と子2人 | 配偶者、子2人 | 配偶者2分の1、子4分の1ずつ |
| 2 | 配偶者だけ(子・親・兄弟姉妹なし) | 配偶者 | 配偶者が全部 |
| 3 | 配偶者と親2人(子なし) | 配偶者、親2人 | 配偶者3分の2、親6分の1ずつ |
| 4 | 配偶者と兄弟姉妹2人(子・親なし) | 配偶者、兄弟姉妹2人 | 配偶者4分の3、兄弟姉妹8分の1ずつ |
| 5 | 子2人だけ(配偶者は先に死亡・離婚) | 子2人 | 2分の1ずつ |
パターン1:配偶者と子がいる
最もよくある形ですよね。夫が亡くなり、妻と子2人が残ったケースなら、相続人は3人です。
夫の両親が健在でも、夫の兄弟がいても、相続人にはなりません。子がいる時点で、親と兄弟姉妹の出番はないんです。
パターン2〜4:子がいない夫婦
『子どもがいないなら、全部妻のものになるんでしょ?』と思う方も多いはずです。実は、ここがよくある勘違いです。
子のいない夫婦で夫が亡くなると、夫の親が健在なら親が、親がすでに亡くなっていれば夫の兄弟姉妹が、妻と一緒に相続人になります。妻が1人で全部を相続するのは、子も親も兄弟姉妹(甥・姪)もいない時だけです。
例えばこんな場面です。
「夫の預金を解約したいんですが」「ご主人のごきょうだいも相続人なので、皆さんの同意書が必要です」
疎遠な義理の兄弟と連絡を取ることになり、困る方は少なくありません。子のいない夫婦の相続は親・兄弟がいるケース別の相続割合でも詳しく見ています。
パターン5:配偶者がいない
配偶者が先に亡くなっている、または離婚している場合は、子だけが相続人です。離婚した元の配偶者は、相続人になりません。
同じ順位の人が複数いれば、取り分は均等です。長男か次男か、結婚しているかどうかで割合は変わりません。
注意が要る家族図5パターン:代襲・前婚の子・養子
次は、戸籍を見ないと気づきにくい5パターンです。ここで相続人を数え間違えると、遺産分割協議がやり直しになります。
| パターン | 家族の形 | 法定相続人 | 法定相続分 |
|---|---|---|---|
| 6 | 配偶者と子2人、うち1人が先に死亡し孫2人 | 配偶者、子1人、孫2人 | 配偶者2分の1、子4分の1、孫8分の1ずつ |
| 7 | 今の配偶者と、その子1人、前婚の子1人 | 配偶者、子2人 | 配偶者2分の1、子4分の1ずつ |
| 8 | 配偶者と実子1人、養子1人 | 配偶者、子2人 | 配偶者2分の1、子4分の1ずつ |
| 9 | 配偶者・子・親なし、兄弟2人のうち1人が先に死亡し甥姪2人 | 兄弟1人、甥姪2人 | 兄弟2分の1、甥姪4分の1ずつ |
| 10 | 内縁の妻だけで、身寄りがない | 相続人なし | なし(内縁の妻は相続人ではない) |
パターン6:子が先に亡くなっている
子が先に亡くなっていて、その子(孫)がいれば、孫が子の代わりに相続します。これを代襲相続といいます。
孫が2人なら、亡くなった子の取り分4分の1を2人で分けて、8分の1ずつです。孫もいなければ、その子の分は数えず、ほかの子だけで分けます。
パターン7:前の結婚の子がいる
前の配偶者は相続人ではありません。ただ、前の結婚で生まれた子は、今の家族の子とまったく同じ立場の相続人です。
『前妻の子とは何十年も会っていないのに』という声もよく聞きます。それでも、遺産分割協議には全員の合意が要るので、連絡を取らずに進めることはできません。
パターン8:養子・認知された子がいる
養子も、認知された子も、実子と同じ相続分です。民法上の相続人の数には、養子が何人いてもその人数が入ります。
ただし、相続税の基礎控除を数える時だけは、養子の人数に上限があります。実子がいれば1人まで、いなければ2人までです。
パターン9:兄弟姉妹が先に亡くなっている
兄弟姉妹が先に亡くなっていれば、その子(甥・姪)が代わりに相続します。ただし、甥・姪の子は代わりに相続しません。
父母の片方だけが同じ兄弟姉妹(半血)は、両親とも同じ兄弟姉妹の2分の1の取り分になる点も覚えておきましょう。
パターン10:内縁の妻しかいない
籍を入れていない内縁の配偶者は、何年一緒に暮らしても相続人になりません。相続人が誰もいなければ、家庭裁判所が相続財産清算人を選び、手続きが進みます。
内縁の配偶者は、特別縁故者として家庭裁判所に財産の分与を申し立てる道があります。内縁の配偶者に財産を残したい気持ちがあるなら、元気なうちに遺言を書いておくことが大事です。
「相続人」と「法定相続人」の違いは?放棄・養子で変わる数え方
『相続人と法定相続人って、同じ意味じゃないの?』と感じますよね。ふだんはほぼ同じ意味で使われますが、ずれる場面があります。
1つ目は相続放棄です。放棄した人は初めから相続人でなかったことになり、遺産を受け継ぎません。ところが、相続税の基礎控除を数える「法定相続人の数」には、放棄した人も入ります。
2つ目は、先ほどの養子の上限です。民法の相続人の人数と、相続税で数える人数が違うことがあります。
| ケース | 実際に遺産を受け継ぐ人 | 相続税で数える法定相続人の数 | 基礎控除 |
|---|---|---|---|
| 配偶者と子2人、子1人が相続放棄 | 配偶者、子1人 | 3人 | 4,800万円 |
| 配偶者と子2人が全員放棄、親2人が健在 | 親2人 | 3人(放棄前の配偶者と子2人) | 4,800万円 |
| 配偶者と実子1人、養子2人 | 配偶者、子3人 | 3人(養子は1人だけ数える) | 4,800万円 |
| 配偶者と子2人、子1人が先に死亡し孫2人 | 配偶者、子1人、孫2人 | 4人(代襲した孫は数える) | 5,400万円 |
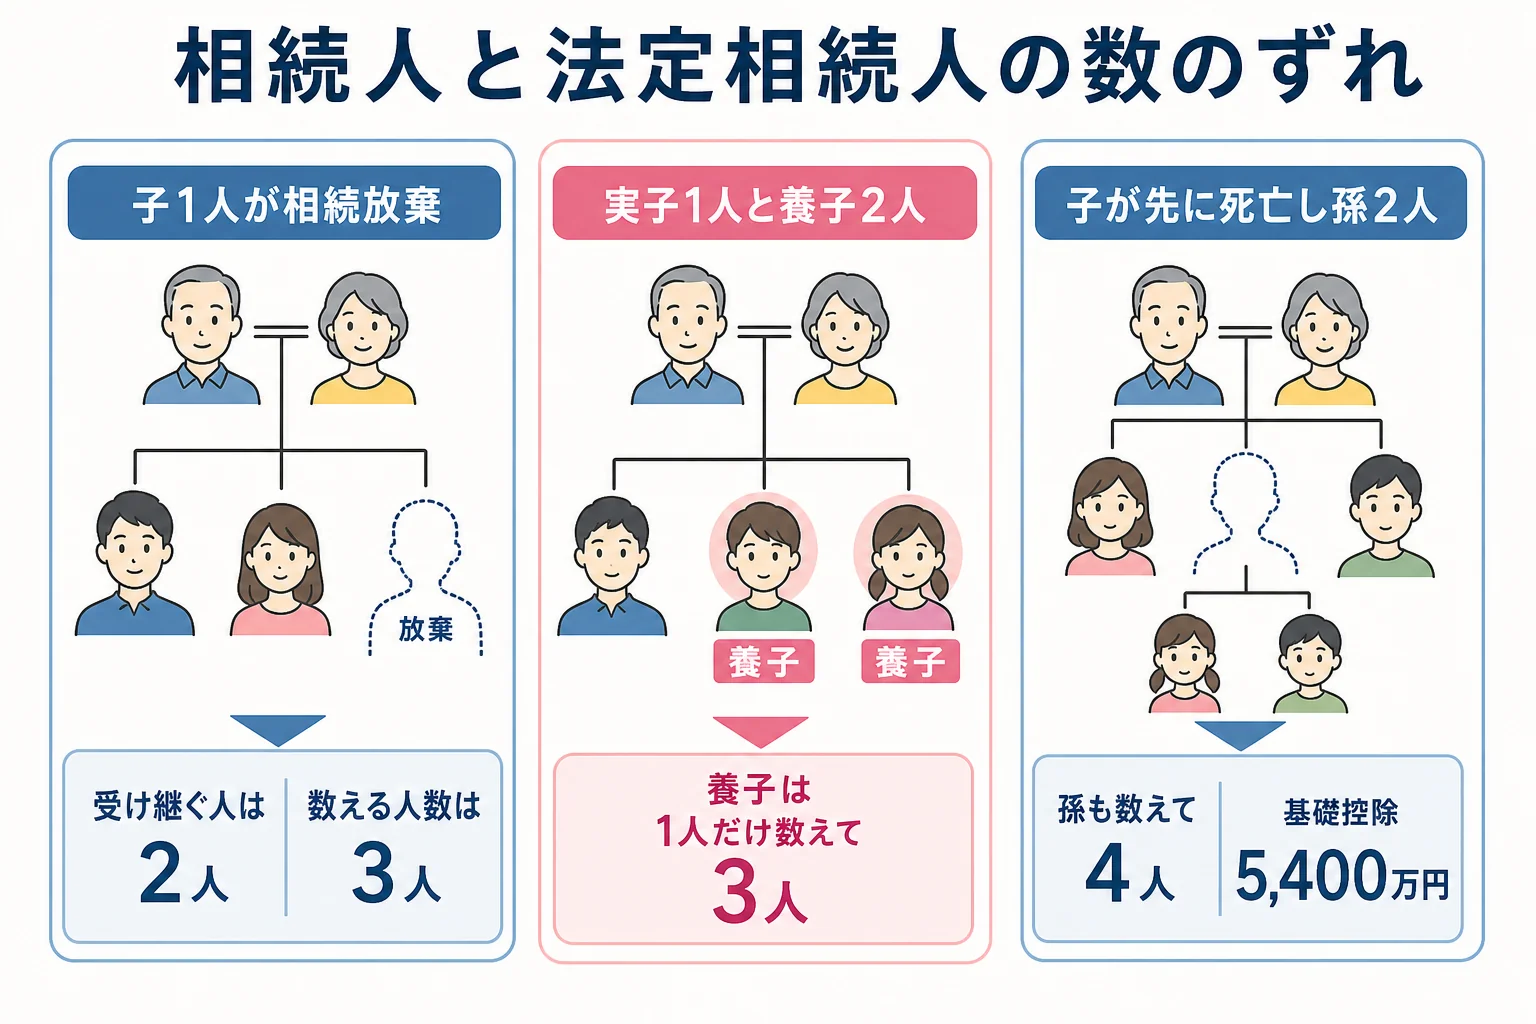
注意したいのは、子が全員放棄すると、相続人は次の順位の親や兄弟姉妹に移ることです。放棄する時は、次に相続人になる家族にも伝えておきましょう。
相続人になれないケースもあります。遺言書を偽造した人などは相続欠格になり、ひどい虐待などがあると家庭裁判所の手続きで相続廃除されることがあります。
家族の形で相続税はいくら変わる?遺産8,000万円で計算
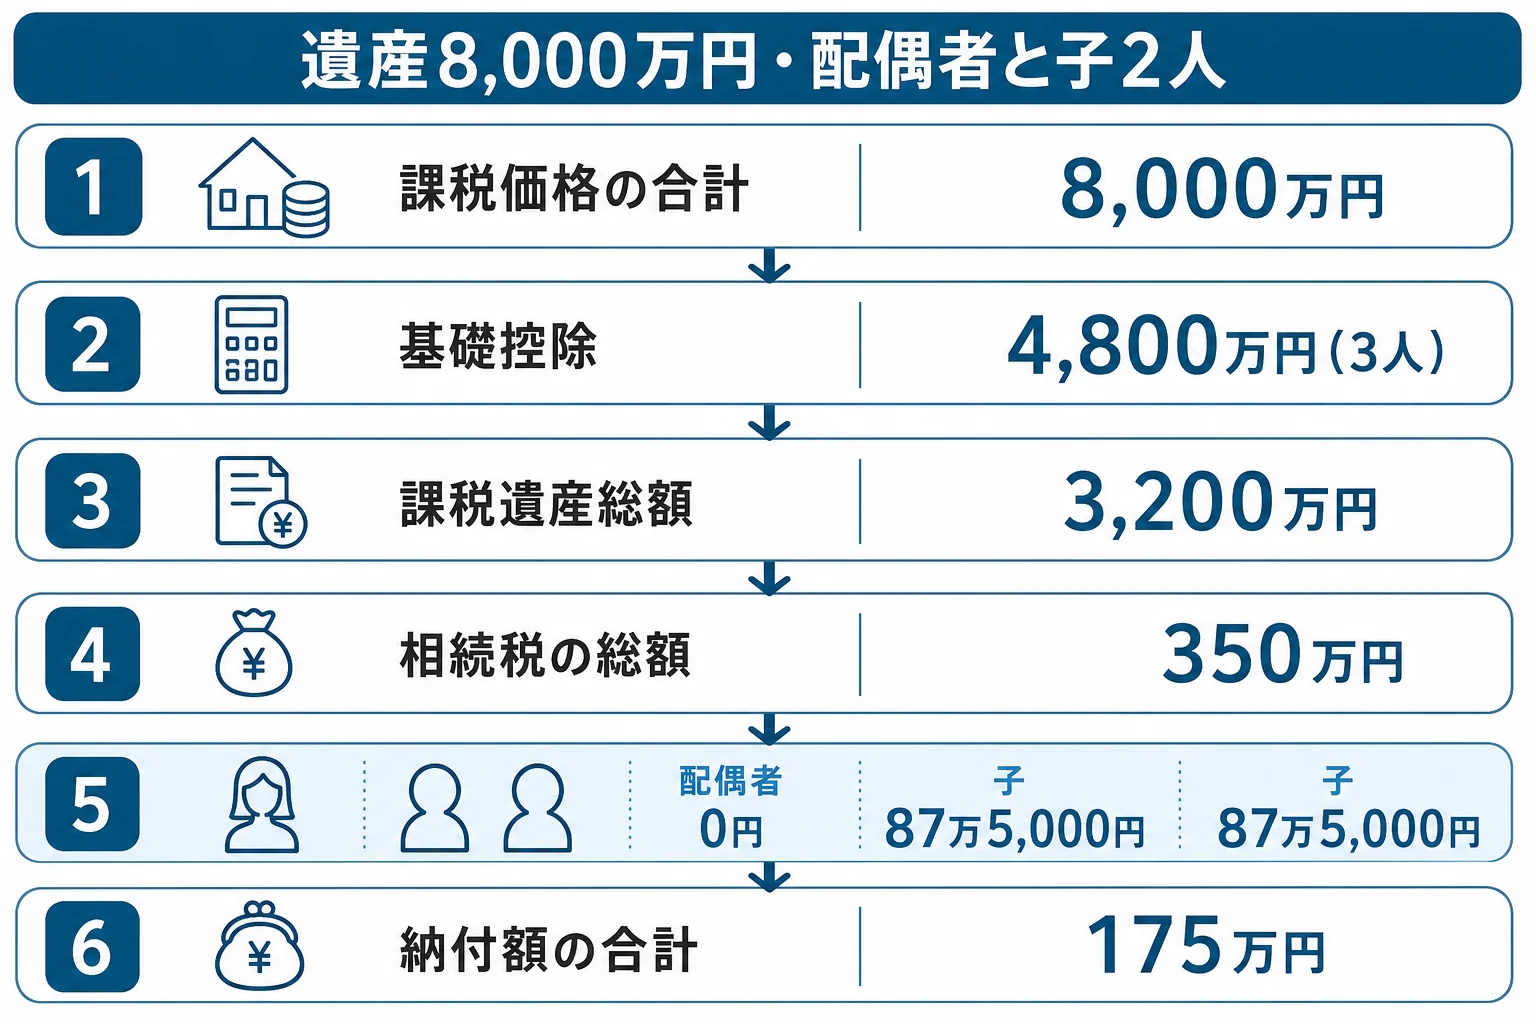
相続人が誰かで、相続税も大きく変わります。遺産(課税価格の合計)8,000万円を法定相続分どおりに分けたケースで比べてみます。
計算例1:配偶者と子2人(パターン1)
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 配偶者の法定相続分1,600万円の税額 | 1,600万円×15%から控除額50万円を引いて190万円 |
| 子1人の法定相続分800万円の税額 | 800万円×10%=80万円(2人で160万円) |
| 相続税の総額 | 350万円 |
| 各人の納付額 | 配偶者0円(配偶者の税額軽減)、子87万5,000円ずつ |
| 納付額の合計 | 175万円 |
計算例2:配偶者と兄弟姉妹2人(パターン4)
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 配偶者の法定相続分2,400万円の税額 | 2,400万円×15%から控除額50万円を引いて310万円 |
| 兄弟姉妹1人の法定相続分400万円の税額 | 400万円×10%=40万円(2人で80万円) |
| 相続税の総額 | 390万円 |
| 各人の納付額 | 配偶者0円、兄弟姉妹58万5,000円ずつ(2割加算) |
| 納付額の合計 | 117万円 |
計算例1と計算例2は、どちらも法定相続人が3人で、課税遺産総額は同じ3,200万円です。それでも相続税の総額が違うのは、法定相続分の割合が違うからなんです。
兄弟姉妹には2割加算がかかります。それでも配偶者の取り分が4分の3と大きいので、納付額の合計は計算例1より少なくなっています。
家族の形ごとの納付額を比べると
同じ8,000万円で、ほかのパターンも並べてみます。
| パターン | 法定相続人の数 | 基礎控除 | 相続税の総額 | 納付額の合計 |
|---|---|---|---|---|
| 1 配偶者と子2人 | 3人 | 4,800万円 | 350万円 | 175万円 |
| 2 配偶者だけ | 1人 | 3,600万円 | 680万円 | 0円(申告は必要) |
| 3 配偶者と親2人 | 3人 | 4,800万円 | 376万6,500円 | 125万5,400円 |
| 4 配偶者と兄弟姉妹2人 | 3人 | 4,800万円 | 390万円 | 117万円 |
| 5 子2人だけ | 2人 | 4,200万円 | 470万円 | 470万円 |
| 兄弟姉妹3人だけ | 3人 | 4,800万円 | 329万9,700円 | 395万9,400円(2割加算) |
配偶者がいるパターンでは、配偶者の税額軽減で配偶者の分が0円になります。ただし、0円でも申告しないと軽減は使えません。
配偶者がいない子2人だけのパターンは、軽減がなく基礎控除も下がるので、納付額が大きくなります。また、配偶者と子のパターンで配偶者が多く受け取ると、配偶者が亡くなった時の相続(二次相続)で子の負担が増えることもあります。
相続人が多い家や、兄弟姉妹・甥姪が相続人になって2割加算がかかる家、二次相続まで見て分け方を決めたい家は、税理士に試算してもらうと迷わずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続人を確定させるには何をする?
わが家のパターンが見えたら、次は戸籍で確かめます。思い込みで進めず、書類で確定させるのが大事です。
- 亡くなった人の出生から死亡までの戸籍謄本を集める
- 前の結婚の子・養子・認知された子がいないかを確かめる
- 子が先に亡くなっていれば、その子(孫)の戸籍も集める
- 子がいなければ、親や兄弟姉妹の戸籍も集める
- 法務局で法定相続情報一覧図の写しをもらう
2024年3月1日から、戸籍証明書の広域交付が始まりました。本籍地以外の市区町村の窓口でも、本人・配偶者・父母・子などの戸籍をまとめて請求できます。ただし、郵送や代理人による請求はできません。
法定相続情報証明制度を使うと、法務局で「法定相続情報一覧図の写し」を無料で交付してもらえます。銀行や相続登記、相続税の申告で、戸籍の束の代わりに使えて便利です。
自分で調べる時の詳しい進め方は相続人調査を自分でやる方法で紹介しています。相続人が分かったら、取り分の計算は法定相続分の割合と金額で確かめてみてください。
よくある質問
孫は法定相続人になりますか?
子が先に亡くなっている時は、孫が代わりに相続人になります(代襲相続)。子が健在なら、孫は相続人になりません。孫を養子にしている場合は、養子として子と同じ立場の相続人です。
子の配偶者(嫁・婿)は相続人ですか?
相続人ではありません。介護などで貢献した場合は、特別寄与料を相続人に請求できることがあります。請求は相続の開始と相続人を知った時から6か月、相続開始から1年以内です。
両親が健在で、兄弟もいる場合の相続人は誰ですか?
子がいなければ、親が相続人です。親が1人でも健在なら、兄弟姉妹は相続人になりません。配偶者がいれば、配偶者3分の2、親全員で3分の1です。
相続人に未成年の子がいる時はどうなりますか?
相続人であることは変わりません。相続税では、18歳になるまでの年数×10万円の未成年者控除があります。
相続人の中に行方が分からない人がいる場合は?
遺産分割協議には全員の合意が要るので、その人を外して決めることはできません。家庭裁判所の手続きが必要になることがあるので、早めに専門家に相談しておきましょう。
まとめ
- 法定相続人は、配偶者と、子・親・兄弟姉妹のうち最も順位が上の人たち
- 子のいない夫婦では、親や兄弟姉妹(甥・姪)も相続人になる
- 前の結婚の子・養子・認知された子は、実子と同じ相続分
- 相続放棄した人も、相続税の基礎控除の人数には入る
- 遺産8,000万円なら、配偶者と子2人で納付額175万円、子2人だけで470万円(法定相続分どおり)