当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父母の遺産を孫が受け取ることになった。でも「孫だと相続税が2割増しになる」と聞いて、不安になっている方も多いですよね。
結論から言うと、孫でも2割増しにならないケースがあります。分かれ目は、孫が「どういう立場で」受け取るかなんです。
この記事では、同じ遺産1億円で、代襲相続・孫養子・遺言の3つを比べて、税額の差を見ていきます。
孫が受け取ると、いつも2割増しになる?
例えば、祖父が亡くなり、先に亡くなっていた長男の代わりにその子(孫)が相続するケースです。これは代襲相続なので、孫でも2割加算はありません。一方、祖父が生前に孫を養子にしていた場合や、遺言で孫に財産を遺した場合は、孫の税額が2割増しになります。
2割加算は、配偶者と一親等の血族(子・父母)以外の人が財産を受け取った時にかかる上乗せです。孫は二親等なので、原則は対象になります。
ただ、親が先に亡くなっていて、孫がその代わりに相続人になる場合は別です。この孫は子と同じ立場として扱われ、2割加算の対象から外れます。
『孫養子なら子と同じ扱いだから、加算はないはず』と思う方もいるかもしれません。実はここが落とし穴で、孫養子は2割加算の対象なんです。
| ケース | 孫の立場 | 2割加算 |
|---|---|---|
| 親(祖父の子)が先に亡くなり、孫が代わりに相続 | 代襲相続人 | なし |
| 親は健在で、祖父が孫を養子にしていた | 孫養子 | あり |
| 親が先に亡くなっていて、その孫を養子にもしていた | 代襲相続人でもある孫養子 | なし |
| 親は健在で、遺言で孫に財産を遺した | 相続人ではない受遺者 | あり |
遺産1億円で比べると、税額はいくら違う?
ここからは、同じ遺産で税額がどう変わるかを見てみましょう。課税価格の合計は1億円、配偶者はすでにいない前提です。
ケース1:長男が先に亡くなり、孫が代襲相続
相続人は次男と、長男の子(孫)1人の2人です。孫は長男の取り分1/2をそのまま受け継ぎます。
| 項目 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額 | 5,800万円 |
| 相続税の総額 | 770万円 |
| 次男の納付税額(1/2) | 385万円 |
| 孫の納付税額(1/2・加算なし) | 385万円 |
孫の税額は、次男とまったく同じです。代襲相続なら、孫だからといって不利にはなりません。
ケース2:子2人は健在で、孫1人を養子にしていた
相続人は長男・次男・孫養子の3人です。法定相続人が1人増えるので、基礎控除も増えます。
| 項目 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 629万9,800円 |
| 長男・次男の納付税額(各1/3) | 各209万9,900円 |
| 孫養子の納付税額(1/3・2割加算) | 251万9,900円 |
孫養子の税額は、同じ1/3を受け取る長男・次男より42万円多くなっています。これが2割加算の分です。
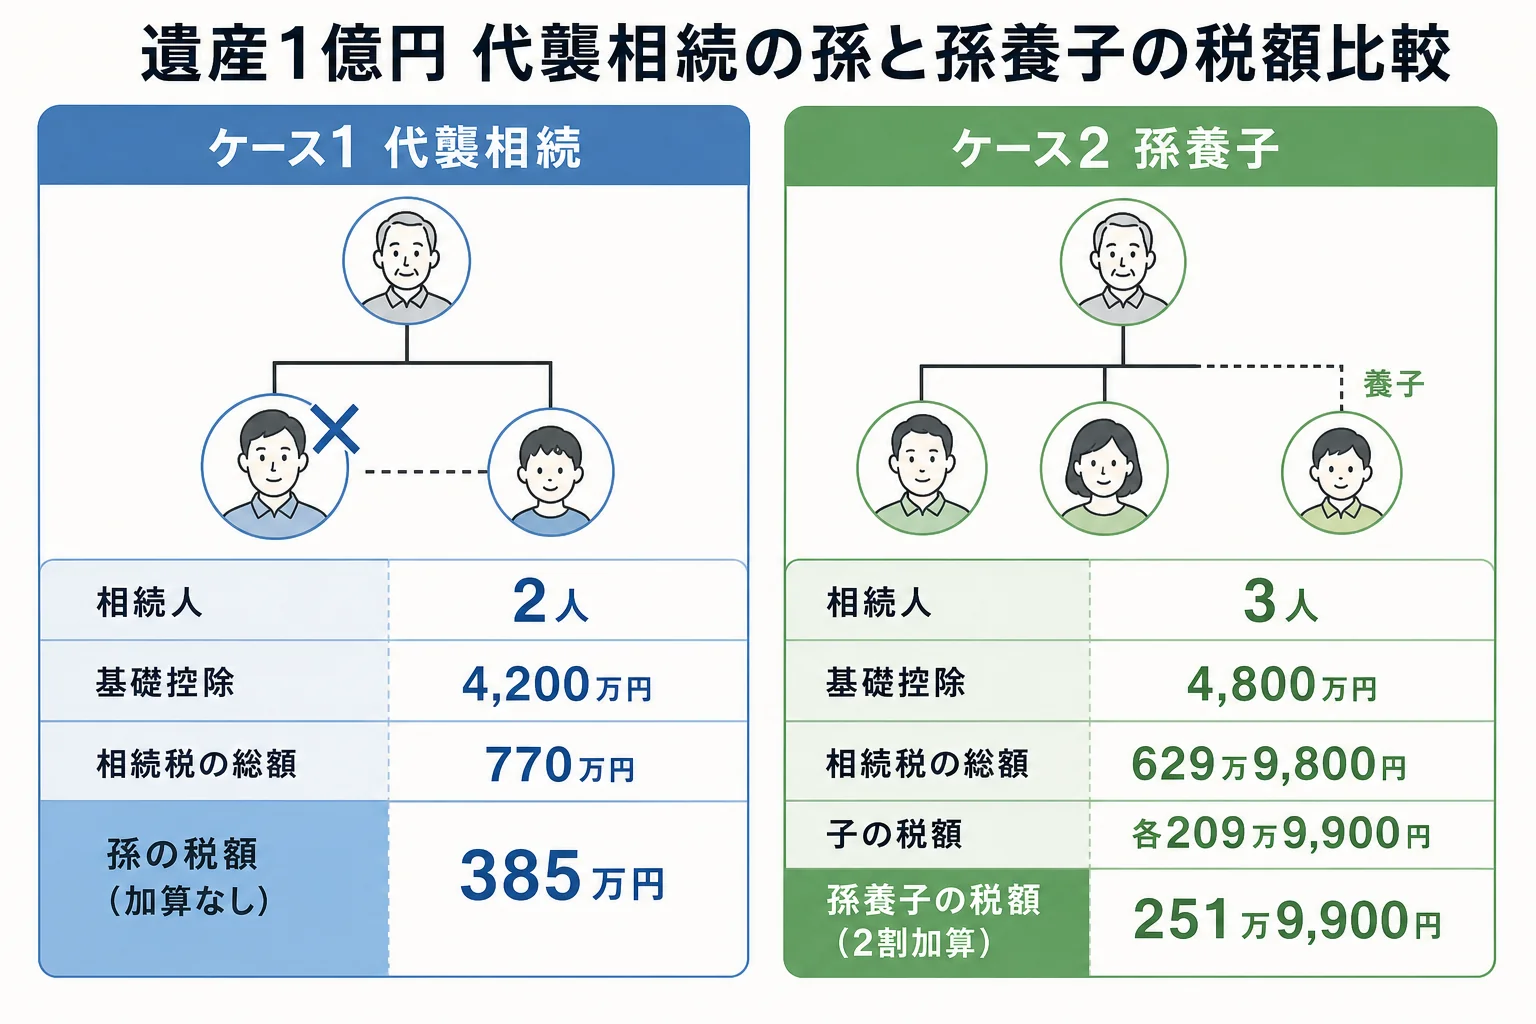
『それなら孫を養子にすると損なの?』と思いますよね。ただ、全体の納付税額で見ると、ケース2は合計671万9,700円で、ケース1の770万円より少なくなっています。
基礎控除が増え、税率の段階も下がるためです。とはいえ、家族の人数や財産の額で結果は変わります。孫養子は相続人が増えて話し合いが複雑になることもあるので、税額だけで決めないほうが安心です。
遺言で孫に遺すと、どうなる?
相続人ではない孫に遺言で財産を遺した場合も、孫の税額は2割増しになります。
さらに、孫が受け取るのが生命保険金の場合は注意が必要です。生命保険金の非課税枠(500万円×法定相続人の数)は、相続人が受け取った分にしか使えません。
例えば、こんな会話はよくあります。
「おじいちゃんが孫名義で保険をかけてくれてたみたい」
「それ、非課税枠が使えないかもしれないね」
もう1つの注意は生前贈与です。相続や遺贈で財産を受け取る人は、亡くなる前の一定期間の贈与が相続財産に加算されます。相続人でない孫は原則として加算の対象外ですが、遺言で財産を受け取ると対象に入ってきます。
孫養子や遺贈が絡む相続は、誰が2割加算の対象になるか、生前贈与の加算がどうなるかの判断が重なります。財産に土地がある・孫を含めて相続人が多い・申告期限の10か月が近い、という場合は、専門家に一度計算してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
孫の立場ごとの相続分は子が親より先に亡くなっていた場合の孫の取り分、相続人の顔ぶれは家族図で見る法定相続人のパターンでも確認してみてください。
よくある質問
代襲相続した孫は、2割加算になりますか?
なりません。親が先に亡くなっていて、その代わりに相続人になった孫は、子と同じ扱いで2割加算の対象外です。
孫養子は基礎控除の人数に入りますか?
入ります。ただし養子として数えられるのは、実子がいれば1人、いなければ2人までです。孫養子本人の税額は2割加算になります。
孫が2割加算になるかどうか、誰に確認すればいいですか?
相続関係が複雑な時は、相続税に詳しい税理士に家族構成と財産の一覧を見せて確認してもらうのが確かです。
まとめ
- 孫でも、代襲相続なら2割加算はない
- 孫養子や遺言で受け取る孫は、2割加算の対象になる
- 遺産1億円の例では、孫養子の税額は同じ取り分の子より42万円多い
- 孫が受け取る生命保険金は非課税枠が使えない点に注意