当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が住んでいたマンションを相続することになった。『マンションの評価は新しいルールに変わったって聞いたけど、うちはいくらになるの?』と気になりますよね。
結論から言うと、2024年1月1日以降の相続では、築年数や階数によって評価額が上がるマンションがあります。この記事では、築浅の高層階と築古の低層階のケースを並べて、相続税がどう変わるかを試算します。
築浅の高層階マンションを子2人で相続したら?
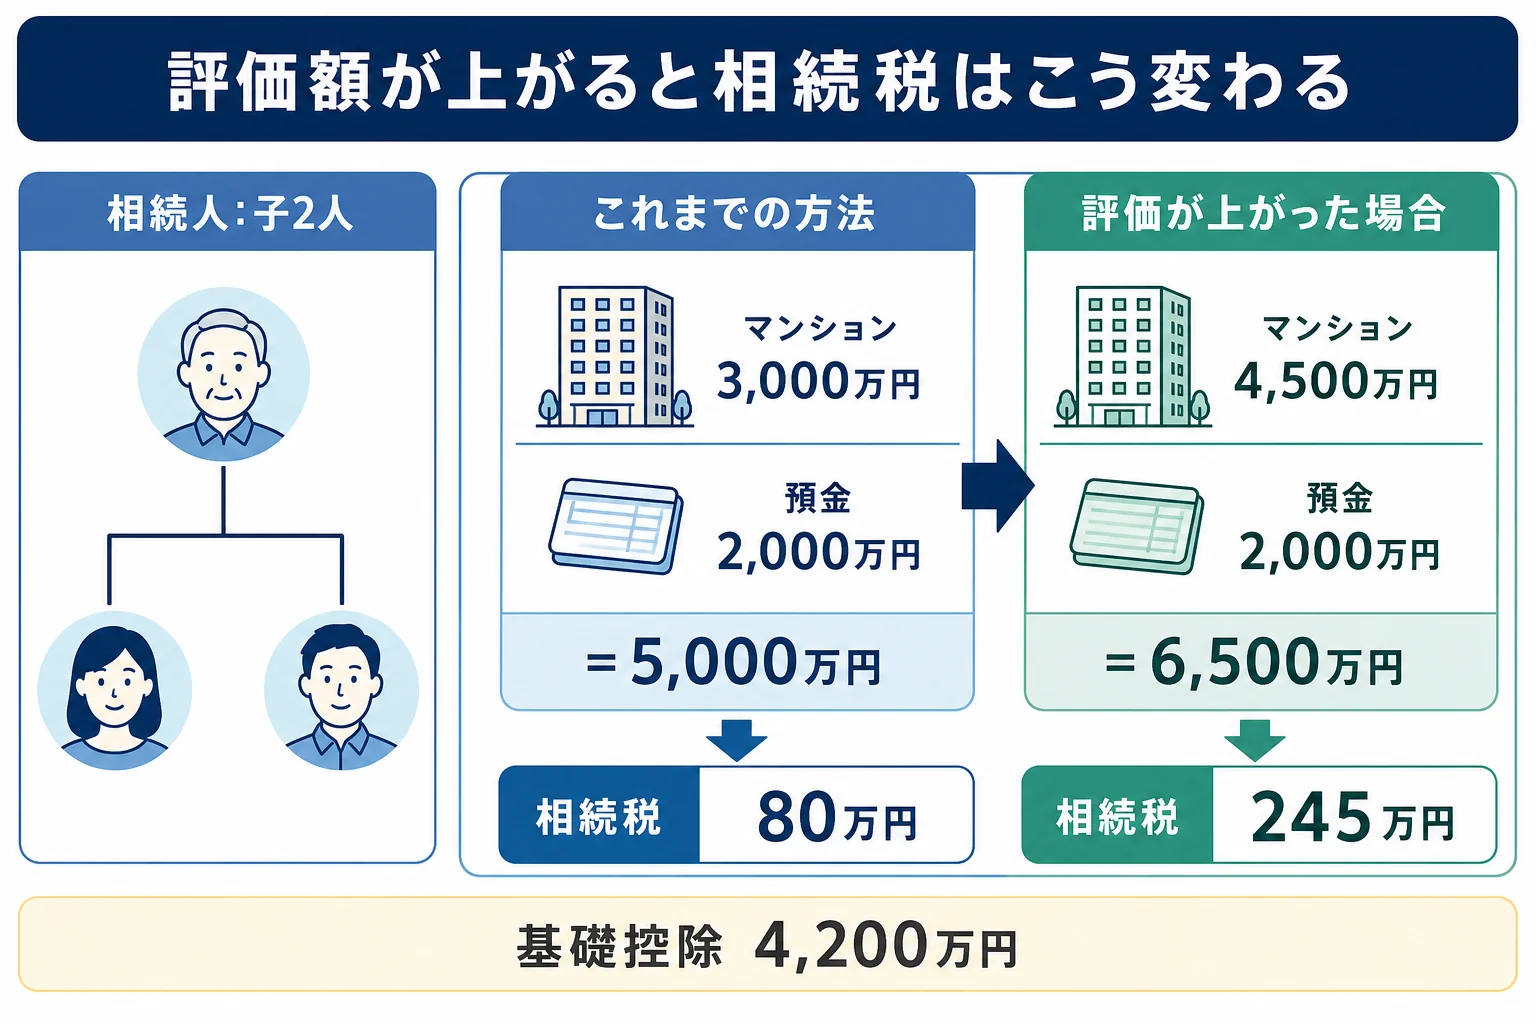
母がすでに亡くなっていて、父のマンションと預金2,000万円を子2人が相続するケースです。これまでの方法で3,000万円と評価されていた部屋が、新しい方法で4,500万円の評価になった場合、相続税は合計80万円から245万円に増えます。築古で低層のマンションなら、評価がほとんど変わらないこともあります。
ここでは、都市部にある築浅のマンションの高層階を例にします。評価額の数字は、仕組みを分かりやすくするために置いた例です。
| 計算の段階 | これまでの方法で評価した場合 | 新しい方法で評価が上がった場合 |
|---|---|---|
| マンション(土地と建物) | 3,000万円 | 4,500万円 |
| 預貯金 | 2,000万円 | 2,000万円 |
| 課税価格の合計 | 5,000万円 | 6,500万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 800万円 | 2,300万円 |
| 法定相続分で分けた額 | 各400万円 | 各1,150万円 |
| 速算表の税額 | 各40万円 | 各122万5,000円 |
| 相続税の合計 | 80万円(1人40万円) | 245万円(1人122万5,000円) |
評価額が1,500万円上がっただけで、相続税は165万円増えました。
速算表の税率が10%から15%の段に上がったことも効いているんです。
『マンションなら相続税は安く済むと思ってた』という方も多いはずです。実は、その差を小さくするために評価のルールが見直されたんですね。
これまでの評価方法と新しい評価方法は何が違う?
これまで、マンションの1室は土地と建物に分けて評価していました。
- 土地: マンションの敷地全体を路線価などで評価し、自分の持分の割合をかける
- 建物: 部屋の固定資産税評価額
この方法だと、高層マンションほど1室あたりの土地の持分が小さくなります。そのため、実際に売れる値段より評価額がかなり低くなる部屋がありました。
そこで、居住用の区分所有マンションは、2024年1月1日以降の相続・贈与から、評価乖離率という数値に基づく新しい評価方法が使われています。
評価乖離率は、次の4つの要素から計算します。
| 要素 | 新しい方法で評価が上がりやすい部屋 |
|---|---|
| 建物の築年数 | 築年数が浅い |
| 建物の総階数 | 総階数が多い(高層マンション) |
| 部屋の所在階 | 高い階にある |
| 敷地の持分の狭さ(敷地の持分の面積÷部屋の床面積) | 部屋の広さに比べて敷地の持分が小さい |
この評価乖離率によって、これまでの方法で出した評価額に補正をかけます。細かな計算式は国税庁が公表している計算明細書で確認できます。
新しい評価方法は、相続だけでなく2024年1月1日以降の贈与にも使われます。親から子へマンションを生前贈与する場合も、同じルールで評価する点は覚えておきましょう。
対象は居住用の区分所有マンションです。一戸建てや、1棟まるごと持っている建物は、これまでどおり土地と建物を分けて評価します。
『計算式まで自分でやるのは無理そう…』と感じますよね。数字の入力は細かいので、迷ったら税理士に評価額を出してもらうと安心です。
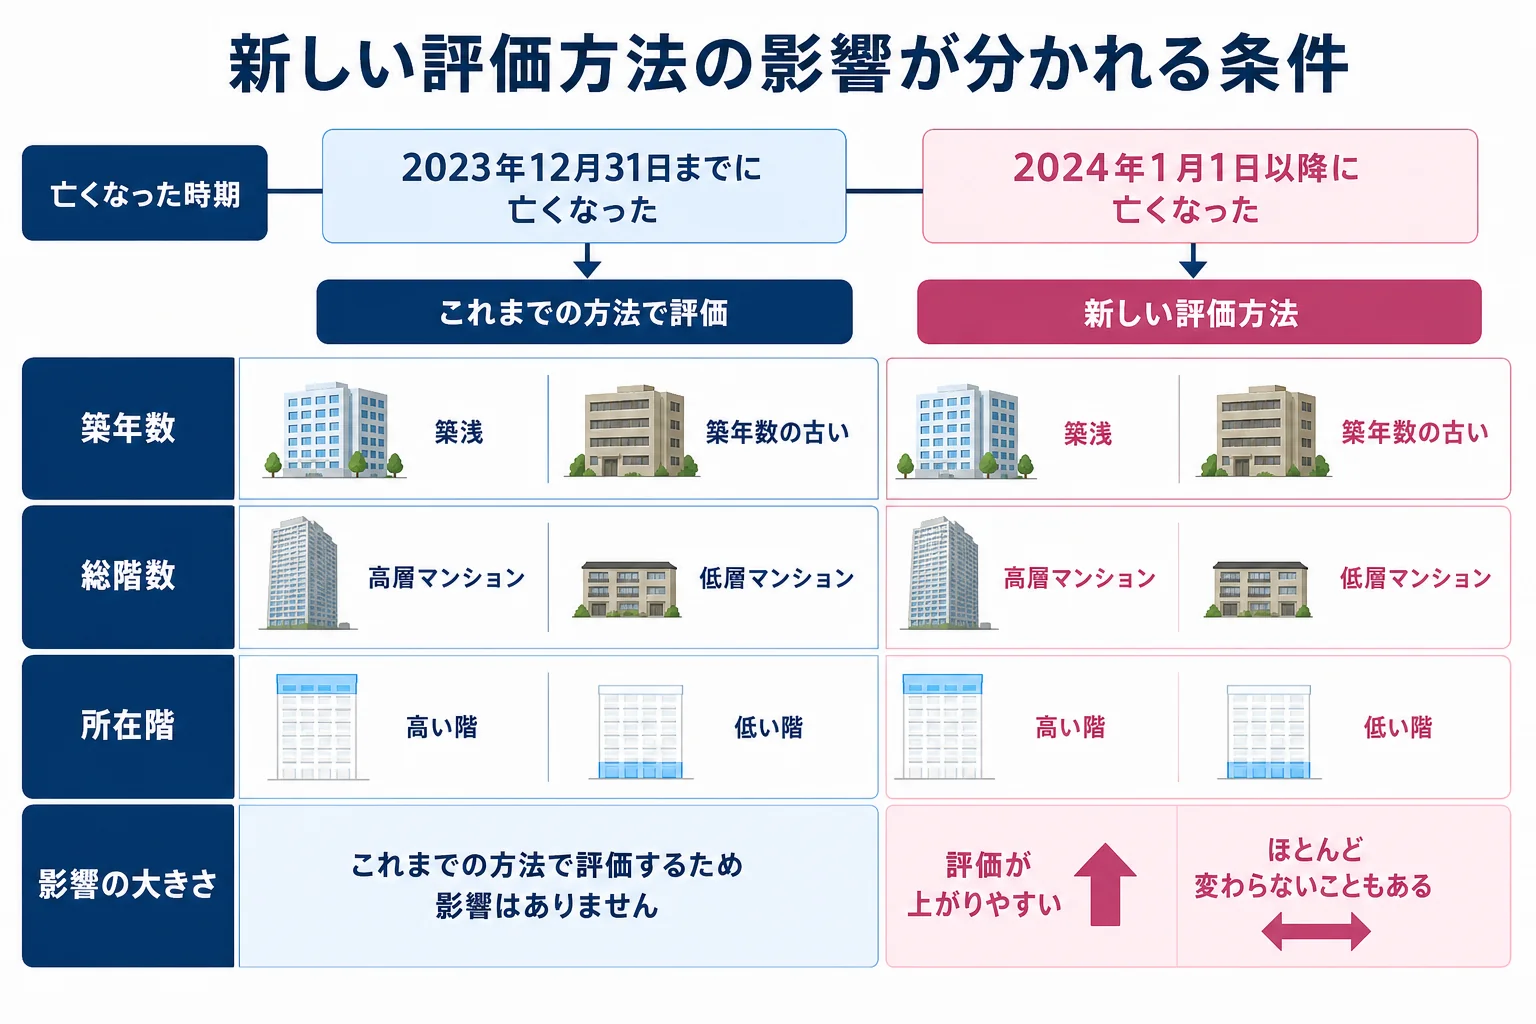
築年数・階数・時期でケースを比べると?
同じマンションでも、条件によって新しいルールの影響は大きく違います。代表的なケースを並べました。
| ケース | 新しいルールの影響 | 理由・注意 |
|---|---|---|
| 都市部の築浅タワーマンションの高層階 | 評価が上がりやすい | 4つの要素がどれも評価を上げる方向に働く |
| 都市部の築浅マンションの低層階 | 上がることがある | 総階数と築年数の影響は受ける |
| 築年数の古い低層マンション | ほとんど変わらないこともある | 評価乖離率が小さく、補正がかからない範囲に収まることがある |
| 2023年12月31日までに亡くなった | 新しいルールは使わない | これまでの方法で評価する |
| 投資用に貸している部屋 | 新しいルールの対象 | あわせて貸家・貸家建付地の評価の減額も考える |
ここが大事なところです。新しいルールが使われるかは、亡くなった日で決まります。
「父が亡くなったのは2023年の秋だから、昔の計算でいいんだよね?」
「そう。でも申告がまだなら、10か月の期限には気をつけて」
こんなふうに、まず亡くなった日を確認してから評価の方法を決めてみてください。
妻が住み続けるマンションなら、特例は使える?
夫名義のマンションに妻が住み続けるケースもありますよね。
この場合、小規模宅地等の特例の対象になりえます。330㎡までの部分の評価が80%減額される特例で、マンションでは敷地のうち自分の持分の面積で330㎡を見ます。
マンションの敷地の持分は小さいことが多いので、土地の部分はまるごと対象になるケースも多いんです。ただし減額されるのは土地の部分だけで、建物の部分は減りません。
妻が取得した分は、配偶者の税額軽減も使えます。どちらも申告して初めて使える制度なので、相続税が0円になる場合も申告は必要です。
同居の子や持ち家のない子が継ぐ場合も、要件を満たせば特例の対象になります。要件を満たすかは税理士に確認してみてください。
親のマンションを住む・売る・兄弟で共有するのどれにするかは、親のマンションを相続した時のケース別の進め方でまとめています。
- 登記簿で建物の築年数(建築時期)・総階数・部屋の所在階・床面積・敷地の持分を確認する
- 固定資産税の課税明細書で、部屋の固定資産税評価額を確認する
- 敷地の路線価を国税庁の路線価図で調べ、これまでの方法の評価額を出す
- 亡くなった日が2024年1月1日以降なら、国税庁の計算明細書で評価乖離率を計算する
- ほかの財産と合計して、基礎控除(3,000万円+600万円×法定相続人の数)と比べる
路線価の調べ方は相続税路線価の読み方と形別の計算例で確かめられます。
タワーマンションを相続した、築浅で評価が上がりそう、マンションのほかに土地や賃貸物件もある。こうしたケースは評価の計算が細かく、税額も大きく動くので、相続税に詳しい税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
マンションの相続税評価額は、売れる値段と同じですか?
同じではありません。相続税の評価額は、土地の路線価と建物の固定資産税評価額をもとに計算し、2024年1月1日以降は評価乖離率による補正をかけます。
新しいルールで、評価額が下がるマンションもありますか?
築年数や階数によっては補正がかからず、これまでと同じ評価額になることがあります。部屋ごとに計算して確かめてみてください。
マンションだけ相続した場合も相続税はかかりますか?
マンションとほかの財産の合計が基礎控除を超えなければかかりません。相続人が2人なら基礎控除は4,200万円です。
まとめ
- 2024年1月1日以降の相続では、居住用マンションに新しい評価方法が使われる
- 築浅・高層・高い階・敷地の持分が小さい部屋ほど評価が上がりやすい
- 評価額が3,000万円から4,500万円になった例では、子2人の相続税が80万円から245万円に増える
- 2023年12月31日までに亡くなった場合は、これまでの方法で評価する
- 妻が住み続けるなら小規模宅地等の特例の対象になりうるが、申告は必要