当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の土地を相続することになり、国税庁の路線価図を開いてみた。『数字とアルファベットが並んでいるけど、どう読めばいいの?』と戸惑いますよね。
結論から言うと、路線価は「1㎡あたりの価格(千円単位)×面積」が基本で、土地の形によって補正をかけます。この記事では、四角い土地・角地・細長い土地・奥行きの浅い土地の4つのケースで、実際に計算してみます。
路線価図の「200D」はどう読む?
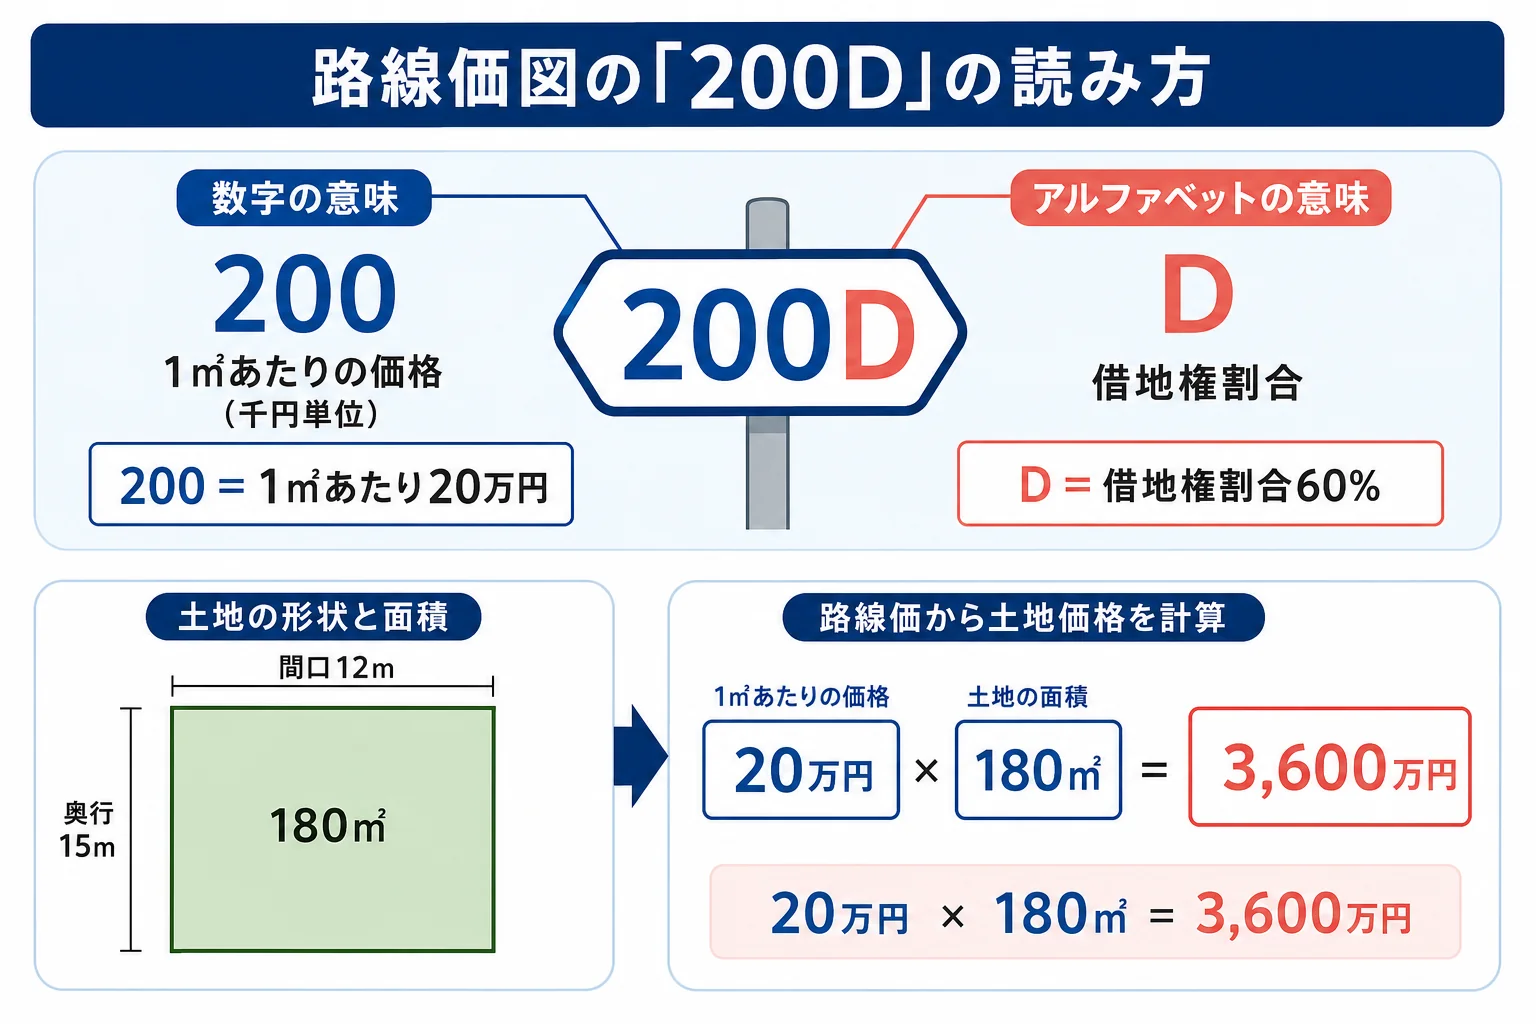
路線価図に「200D」とあれば、その道路に面した土地は1㎡あたり20万円、借地権割合は60%という意味です。間口12m・奥行15mの180㎡の四角い住宅地なら、評価額は20万円×180㎡で3,600万円になります。
相続税路線価は、道路ごとに付けられた土地の1㎡あたりの価格です。市街地の土地は、この路線価を使う路線価方式で評価します。
路線価は国税庁が毎年7月1日に公表していて、その年の1月1日時点の価格です。亡くなった年の路線価図を使います。
路線価図の数字は千円単位なので、「200」は1㎡20万円です。数字のあとのアルファベットは借地権割合を表しています。
| 記号 | 借地権割合 |
|---|---|
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
借地権割合は、土地を貸している場合や、貸家を建てている場合の評価で使います。自分で住んでいる土地なら、まずは数字の部分だけ見れば大丈夫です。
『アルファベットまで計算に入れるの?』と思った方、実は自宅の土地なら使わないんです。
使うのは、例えばその土地にアパートを建てて貸している場合です。貸家建付地は「自用地の評価×(1−借地権割合×借家権割合30%×賃貸割合)」で計算します。
先ほどの180㎡・3,600万円の土地にアパートがあり、満室なら、3,600万円×(1−0.6×0.3×1)で2,952万円です。同じ土地でも、貸しているだけで648万円下がるんですね。
角地・細長い土地・奥行きの浅い土地はいくらになる?
土地は形によって使い勝手が変わりますよね。そのため路線価方式では、奥行きの長さや角地かどうかで補正をかけます。
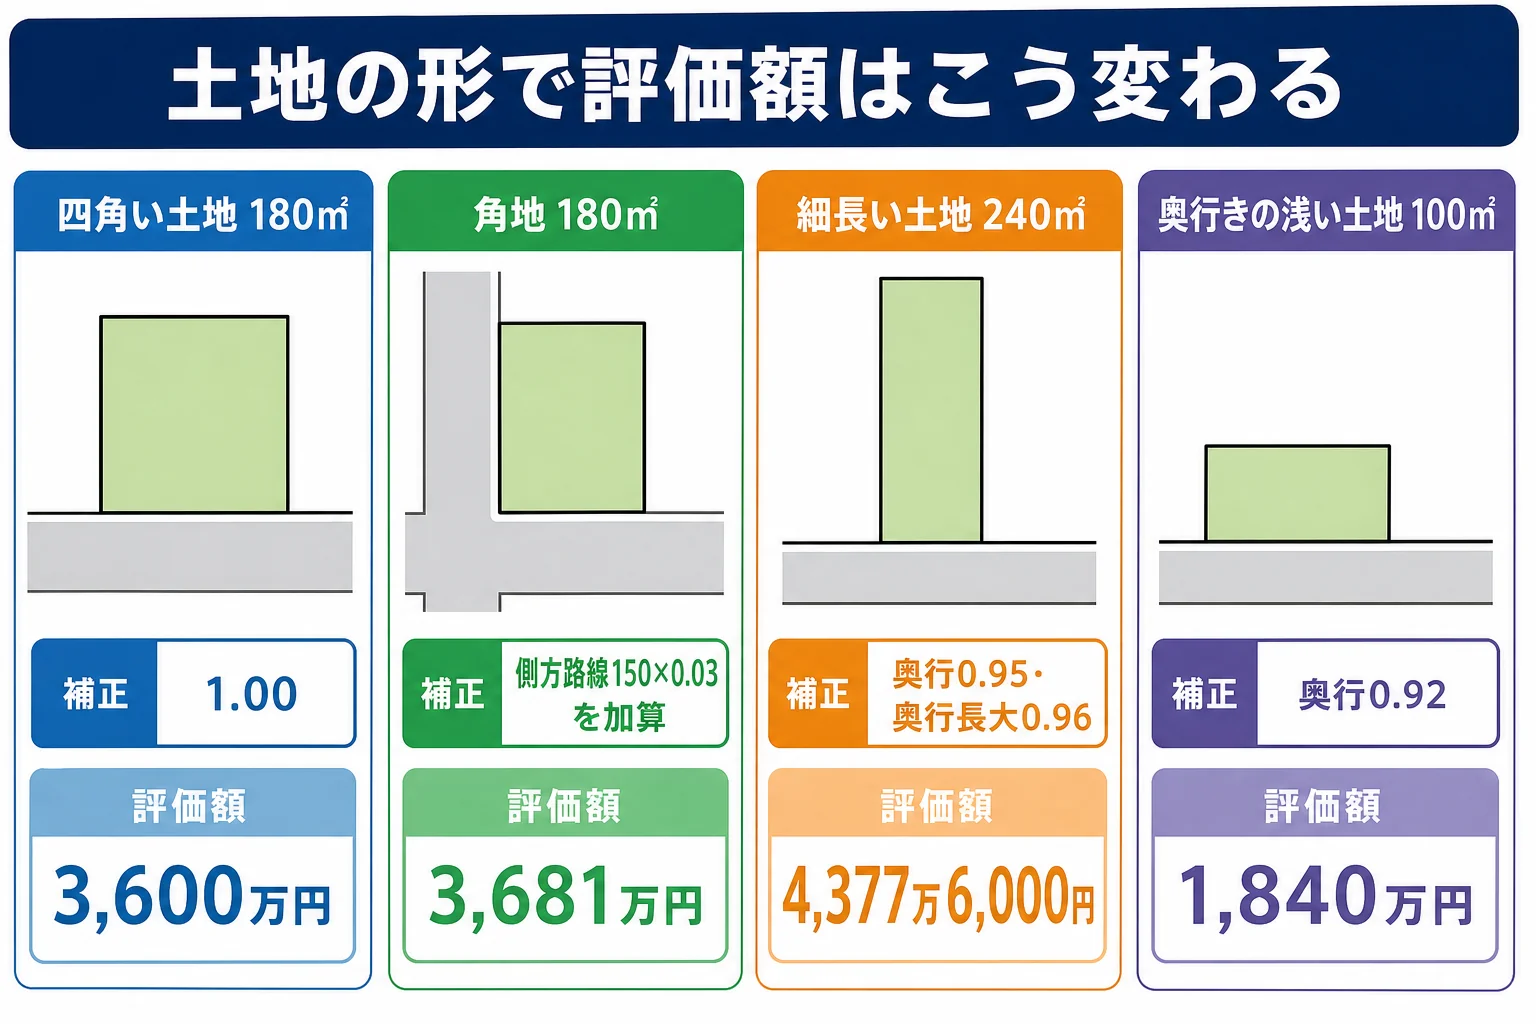
ここでは、どのケースも普通住宅地区で路線価は200(1㎡20万円)とします。補正率は国税庁の調整率表の普通住宅地区の値です。
| ケース | 土地の形 | 使う補正 | 評価額 |
|---|---|---|---|
| 四角い土地 | 間口12m・奥行15m・180㎡ | 奥行価格補正率1.00 | 3,600万円 |
| 角地 | 上と同じ形で、横にも路線価150の道路 | 側方路線影響加算率0.03 | 3,681万円 |
| 細長い土地 | 間口8m・奥行30m・240㎡ | 奥行価格補正率0.95・奥行長大補正率0.96 | 4,377万6,000円 |
| 奥行きの浅い土地 | 間口20m・奥行5m・100㎡ | 奥行価格補正率0.92 | 1,840万円 |
角地は、2つの道路に面していて使いやすいぶん、評価が上がります。
この例では、横の道路の路線価150に0.03をかけた4.5(4,500円)を、1㎡あたりの価格に足します。20万4,500円×180㎡で3,681万円です。
細長い土地は、奥行きが長すぎると使いにくいので評価が下がります。
まず20万円に奥行価格補正率0.95をかけて19万円。さらに奥行きが間口の3.75倍なので奥行長大補正率0.96をかけ、18万2,400円になります。これに240㎡をかけて4,377万6,000円です。
補正をかけないと4,800万円なので、422万4,000円低くなったことになります。
奥行きが5mしかない浅い土地も、使いにくさを反映して奥行価格補正率0.92をかけます。20万円×0.92×100㎡で1,840万円です。
路線価がない地域の土地はどう計算する?
『実家は田舎で、路線価図に道路の数字がない』という方もいますよね。
路線価が付いていない地域は、倍率方式で評価します。固定資産税評価額に、国税庁の評価倍率表に載っている倍率をかける方法です。
| ケース | 評価の方法 | 計算例 |
|---|---|---|
| 市街地の住宅地 | 路線価方式 | 路線価×補正率×面積 |
| 路線価のない地域の宅地 | 倍率方式 | 固定資産税評価額×倍率 |
例えば、固定資産税評価額が600万円で、評価倍率表の倍率が1.1の地域なら、600万円×1.1で660万円です。倍率は地域ごとに違うので、評価倍率表で確かめてみてください。
固定資産税評価額は、毎年届く固定資産税の課税明細書に載っています。
なお、路線価や倍率で出した評価額は、実際に売れる値段(実勢価格)とは一致しません。売却の相談で聞いた金額をそのまま申告に使わないようにしましょう。
土地のほかに家や株、預金もある時は、財産ごとの相続税評価額の計算例も参考にしてみてください。
路線価図はどうやって調べる?
路線価図は、国税庁の財産評価基準書 路線価図・評価倍率表で無料で見られます。
- 亡くなった年の年分を選ぶ
- 都道府県と市区町村を選び、土地のある地域の路線価図を開く
- 土地が面している道路の数字(千円単位)とアルファベットを読む
- 地区区分(普通住宅地区など)を確認し、奥行きや角地に応じた補正率をかける
- 面積をかけて評価額を出す
「この道路の数字、200って書いてあるけど200円?」
「千円単位だから、1㎡20万円だよ」
最初はこんなふうに単位でつまずきやすいので、気をつけてみてください。
年分の選び間違いもよくあるつまずきです。例えば2025年に亡くなったなら令和7年分、2026年に亡くなったなら令和8年分の路線価図を開きます。
今年の路線価図を見て計算したら、亡くなった年の数字と違っていた。そんなことにならないよう、年分は最初に確かめておきましょう。
形がいびつな土地(不整形地)や、間口が狭い土地には、さらに別の補正があります。旗竿地のような土地は計算が複雑になります。
自宅の土地なら、小規模宅地等の特例で330㎡まで評価を80%減額できることもあります。特例の要件を満たすかは税理士に確認してみてください。
戸建て・貸家など物件ごとの評価は不動産の相続税評価を物件タイプ別に試算で見られます。
不整形地や旗竿地がある、路線価が複数の道路にまたがる、土地が何か所もある。こうしたケースは補正の選び方で評価額が変わるので、土地評価に慣れた税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税路線価と公示価格は同じですか?
別の価格です。相続税路線価は相続税・贈与税の計算のために国税庁が公表するもので、毎年7月1日に1月1日時点の価格が出ます。
亡くなった年の路線価がまだ公表されていない時はどうしますか?
路線価は毎年7月1日に公表されるので、それまでに亡くなった場合は公表を待って計算します。申告期限は亡くなったことを知った日の翌日から10か月以内です。
路線価計算アプリで出した金額をそのまま申告に使えますか?
補正率の選び方や面積の取り方で金額が変わることがあります。申告に使う前に、評価明細書の手順どおりになっているか確かめてみてください。
まとめ
- 路線価図の数字は1㎡あたりの千円単位、アルファベットは借地権割合(D=60%)
- 180㎡の四角い土地は20万円×180㎡で3,600万円
- 角地は側方の路線価を加算して3,681万円、細長い240㎡の土地は補正で4,377万6,000円
- 路線価のない地域は固定資産税評価額×倍率で評価する
- 路線価は毎年7月1日に公表される1月1日時点の価格