当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が持っていた家や土地を相続することになった。『不動産の評価額って、売ったらいくらかで決まるの?』と疑問に思いますよね。
結論から言うと、相続税の不動産の評価は、土地は路線価か倍率、建物は固定資産税評価額で計算します。この記事では、自宅の戸建て・土地だけ・貸しているアパートの3つのケースで、実際に評価額を出してみます。
戸建て・土地のみ・貸家で評価額はどう違う?
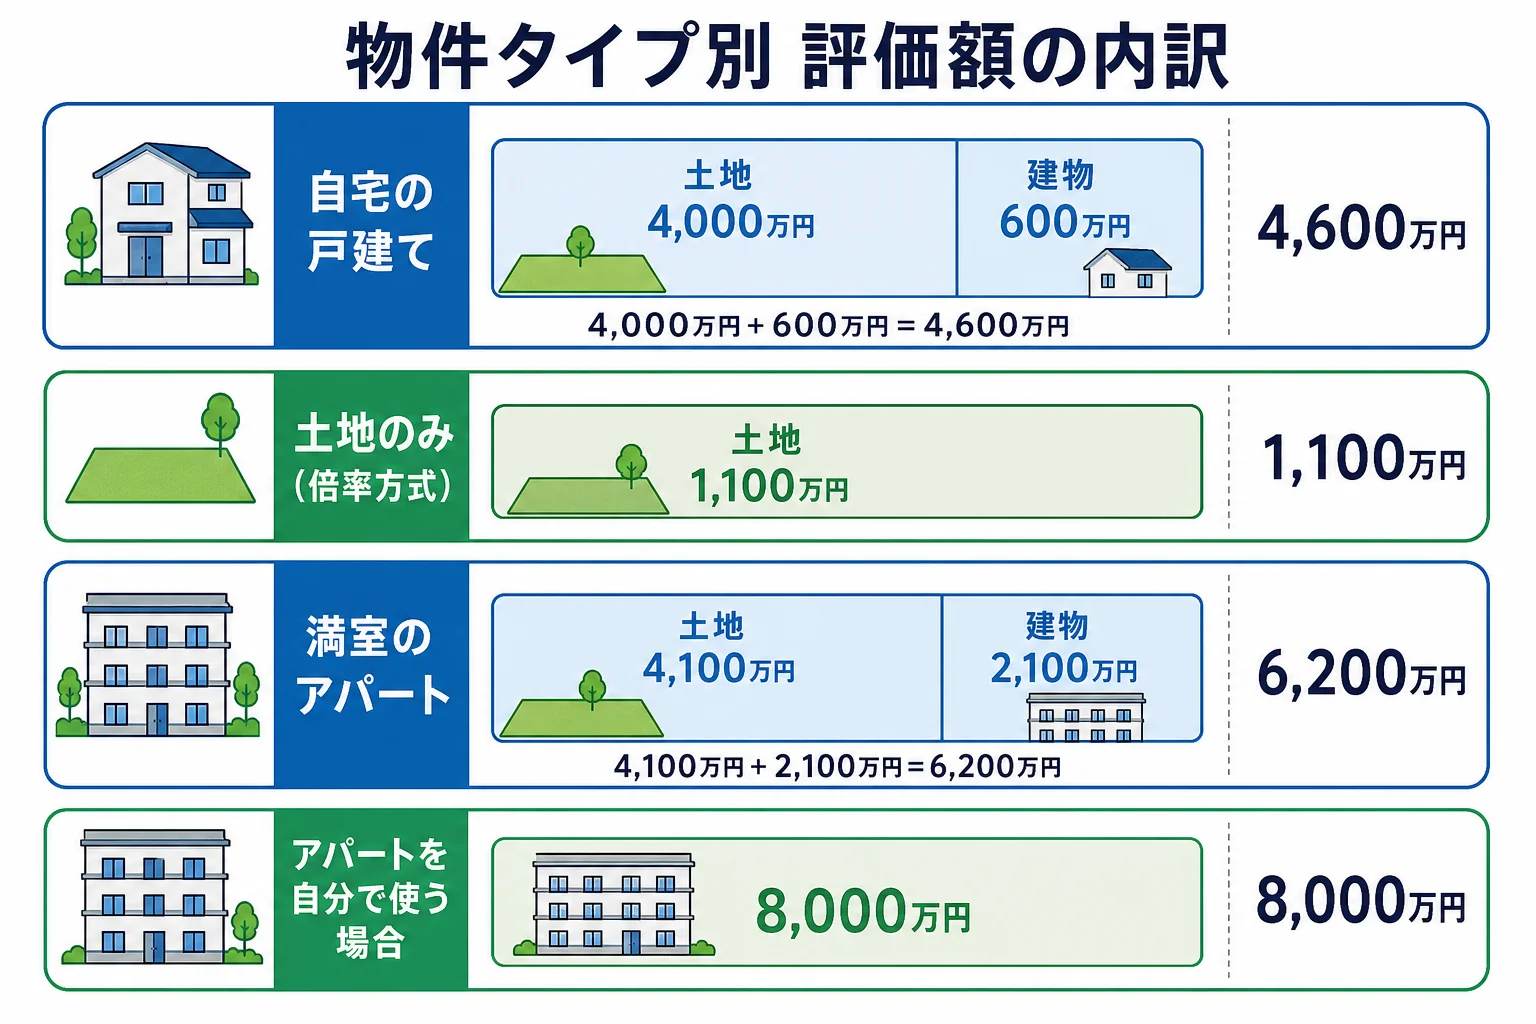
同じ不動産でも、物件のタイプで評価の仕方が変わります。自宅の戸建て(土地160㎡・路線価25万円、建物の固定資産税評価額600万円)は4,600万円です。満室のアパートは、貸している分の減額で、自分で使う場合の8,000万円から6,200万円まで下がります。
不動産の相続税評価は、土地と建物を分けて計算します。
- 土地: 市街地は路線価方式(路線価×面積)、それ以外は倍率方式(固定資産税評価額×倍率)
- 建物: 固定資産税評価額
この基本に、貸しているかどうかなどの事情で減額がかかります。3つのケースを並べてみます。
| ケース | 土地の評価 | 建物の評価 | 評価額の合計 |
|---|---|---|---|
| 自宅の戸建て(市街地) | 25万円×160㎡=4,000万円 | 600万円 | 4,600万円 |
| 土地のみ(路線価のない地域の空き地) | 1,000万円×倍率1.1=1,100万円 | なし | 1,100万円 |
| 満室のアパート(借地権割合60%の地域) | 5,000万円×(1−0.6×0.3×1)=4,100万円 | 3,000万円×(1−0.3×1)=2,100万円 | 6,200万円 |
アパートは、自分で使っている場合なら土地5,000万円・建物3,000万円で8,000万円です。貸しているだけで1,800万円も下がるんです。
倍率は地域ごとに違い、ここでの1.1は例として置いた数字です。評価倍率表で確かめてみてください。
自宅の戸建てを妻が継ぐと、評価はどこまで下がる?
自宅の戸建ては、誰が継ぐかで評価が大きく変わります。
例えば、夫が亡くなり、妻と子1人が相続するケースです。財産は自宅の戸建て4,600万円と預金1,900万円とします。
| 計算の段階 | 特例を使わない | 妻が自宅を継ぎ特例を使う |
|---|---|---|
| 自宅の土地 | 4,000万円 | 800万円(80%減額) |
| 自宅の建物 | 600万円 | 600万円 |
| 預貯金 | 1,900万円 | 1,900万円 |
| 課税価格の合計 | 6,500万円 | 3,300万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 2,300万円 | 0円 |
| 相続税の合計(法定相続分どおり取得) | 122万5,000円(妻0円・子122万5,000円) | 0円 |
小規模宅地等の特例は、亡くなった人が住んでいた土地を配偶者などが継ぐと、330㎡までの部分の評価を80%減額できる制度です。
特例を使わない場合でも、妻の分は配偶者の税額軽減で0円です。子の分だけ122万5,000円がかかります。
『0円になるなら申告はいらないよね?』と思いがちですが、特例は申告して初めて使えます。0円でも申告は必要なんです。
子が継ぐ場合も、同居していた子や持ち家のない子なら特例の対象になりえます。要件を満たすかは税理士に確認してみてください。
実家を住む・売る・貸すのどれにするかで迷っている方は、実家を相続した時の家族の状況別の判断ポイントも見てみてください。
アパートを子2人で相続したら、相続税はいくら変わる?
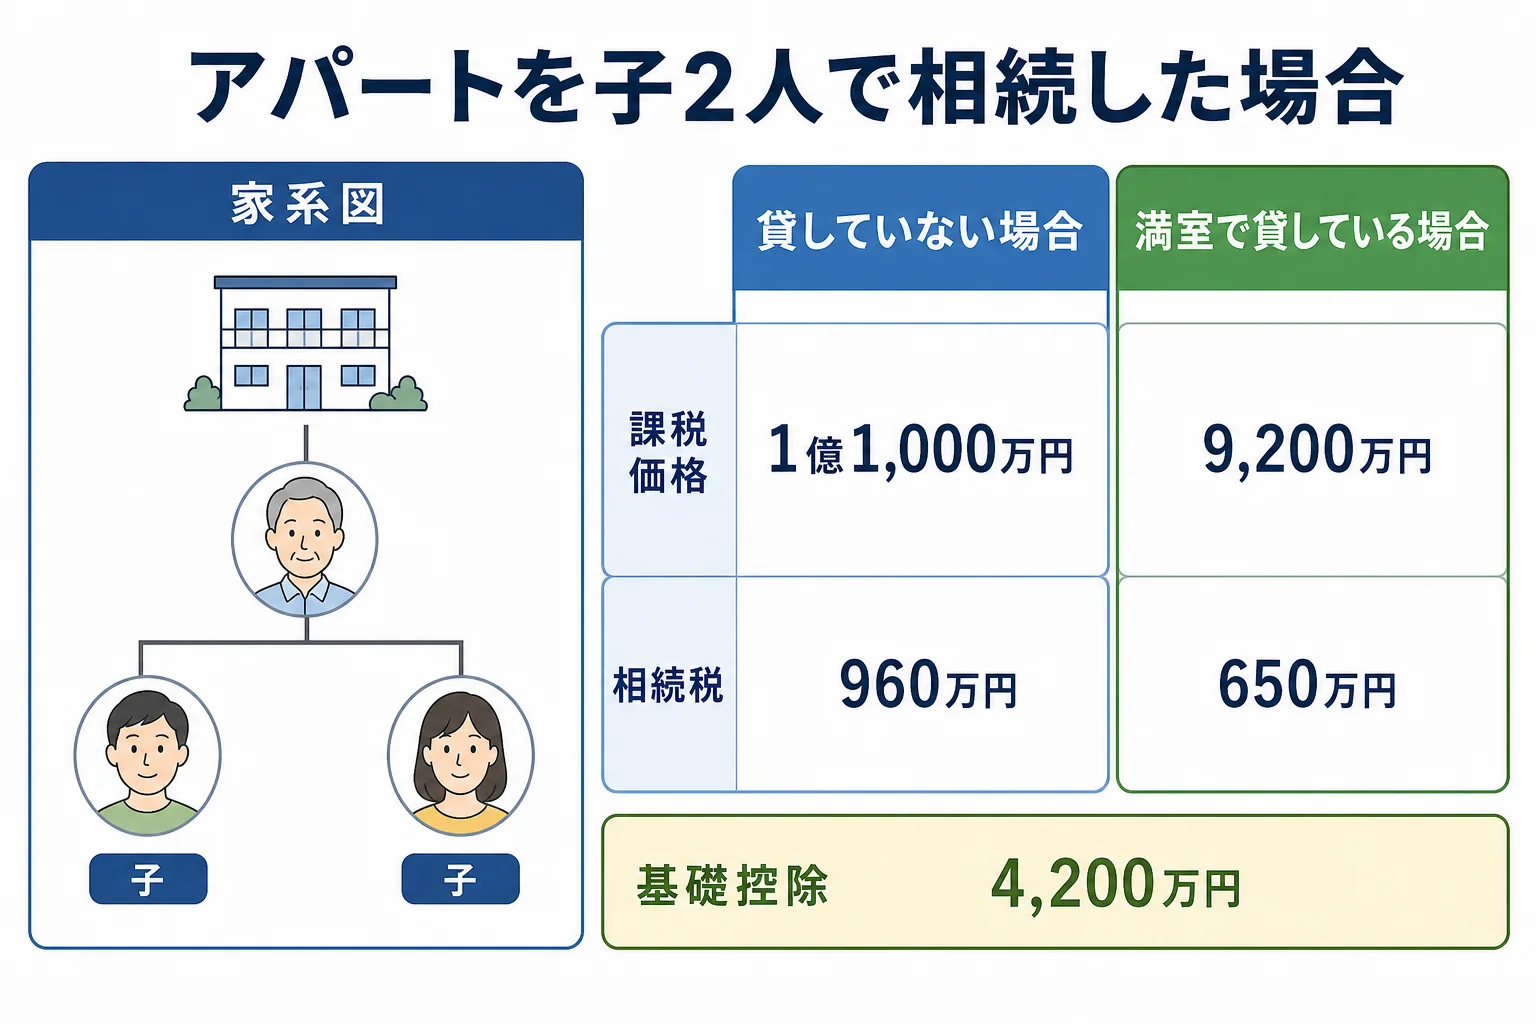
次は、母がすでに亡くなっていて、父のアパートと預金3,000万円を子2人が相続するケースです。
貸家の建物は、固定資産税評価額から借家権割合(30%)×賃貸割合を差し引きます。土地は貸家建付地として、自用地の評価×(1−借地権割合×借家権割合×賃貸割合)で計算します。
| 計算の段階 | 貸していないと仮定した場合 | 満室で貸している場合 |
|---|---|---|
| 建物 | 3,000万円 | 2,100万円 |
| 土地 | 5,000万円 | 4,100万円 |
| 預貯金 | 3,000万円 | 3,000万円 |
| 課税価格の合計 | 1億1,000万円 | 9,200万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 6,800万円 | 5,000万円 |
| 法定相続分で分けた額 | 各3,400万円 | 各2,500万円 |
| 速算表の税額 | 各480万円 | 各325万円 |
| 相続税の合計 | 960万円(1人480万円) | 650万円(1人325万円) |
貸家の評価で、相続税が310万円下がりました。
ただ、空室があると賃貸割合が下がり、減額も小さくなります。例えば賃貸割合が80%なら、建物は3,000万円×(1−0.3×0.8)で2,280万円、土地は5,000万円×(1−0.6×0.3×0.8)で4,280万円です。
「空き部屋が2つあるけど、評価に関係あるの?」
「亡くなった時に貸していた割合で計算するから、関係あるよ」
アパートの土地は、貸付事業用宅地等として200㎡まで50%減額できる特例の対象になることもあります。ローンや管理会社がある時の手続きはアパートを相続した時のケース別手順で確かめられます。
事故物件・小口化商品・鑑定評価はどう考える?
『うちの物件は普通の家と違うけど、どう評価するの?』という方もいますよね。物件の事情ごとに、気をつけたい点をまとめました。
| ケース | 評価の考え方 | 気をつけたい点 |
|---|---|---|
| マンションの1室 | 2024年1月1日以降は新しい評価方法 | 築年数や階数で評価が変わる |
| 事故物件・がけ地など事情のある土地 | 基本は路線価や倍率で評価 | 売りにくさが評価にどう反映されるかは個別に判断 |
| 不動産小口化商品 | 契約の形によって評価の仕方が変わる | 契約書で権利の形を確認 |
| 評価額が売れる値段より明らかに高い土地 | 不動産鑑定士の鑑定を使う方法が検討されることもある | 鑑定の費用と下がる税額を比べて判断 |
マンションの新しい評価方法は、マンションの相続税評価額を築年数・階数別に試算で詳しく見られます。
土地の形による補正(角地・細長い土地など)は、路線価の読み方と形別の計算例にまとめています。
- 固定資産税の課税明細書で、土地と建物の固定資産税評価額を確認する
- 国税庁の路線価図で、土地に路線価があるか確認する
- 路線価があれば路線価×補正率×面積、なければ固定資産税評価額×倍率で土地を評価する
- 貸している物件は、借家権割合と賃貸割合を使って建物と土地を減額する
- 小規模宅地等の特例が使えそうか確認する
アパートなど貸している物件がある、土地の形がいびつ、不動産が何か所にもある。こうしたケースは評価の仕方で税額が数百万円単位で変わるので、土地評価に慣れた税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
不動産の相続税評価額は、売却の査定額と同じですか?
同じではありません。相続税の評価は、土地は路線価か倍率、建物は固定資産税評価額で計算します。不動産会社の査定額をそのまま申告に使うことはしません。
古い家は評価額がゼロになりますか?
建物は固定資産税評価額で評価するので、古い家でもその額で計算します。築年数の古い家は評価額が小さくなっていることが多いので、課税明細書で確かめてみてください。
親が貸していた駐車場はどう評価しますか?
土地の使い方や契約の内容で評価が変わります。貸付事業用宅地等の特例の対象になるかも含めて、税理士に確認してみてください。
まとめ
- 不動産の評価は、土地は路線価か倍率、建物は固定資産税評価額が基本
- 自宅の戸建ては4,600万円、妻が継いで特例を使えば土地が800万円になり相続税は0円
- 満室のアパートは8,000万円から6,200万円に下がり、子2人の相続税は960万円から650万円に
- 空室があると賃貸割合が下がり、減額も小さくなる
- 特例で0円になっても申告は必要