当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもはもう自分の家も仕事もある。だから財産は、これからお金がかかる孫に直接残したい。そう考えている方も多いはずです。
結論から言うと、遺言を書けば孫だけに財産を残せます。ただ、孫には相続税の2割加算がかかり、子には遺留分があります。この記事では、子が1人・2人のケースで、税額と分け方の目安を数字で見ていきます。
遺言があれば孫だけに財産を残せる?
孫の親(あなたの子)が健在なら、孫は相続人ではありません。それでも遺言で「孫に遺贈する」と書けば、孫に財産を残せます。ただし孫の税額は2割加算になり、子が遺留分を請求すると、遺産の一部は子に戻ることになります。
相続人になるのは、配偶者と第1順位の子です。子が生きている間は、孫は相続人の順番に入りません。
だから何も準備しなければ、遺産は子が受け取ります。孫に直接渡したいなら、遺言で指定しておく必要があるんです。
孫の立場は、親が生きているかどうかで変わります。
| ケース | 孫の立場 | 遺言の書き方 | 2割加算 |
|---|---|---|---|
| 孫の親(子)が健在 | 相続人ではない | 「遺贈する」 | かかる |
| 孫の親が先に亡くなっている | 親に代わって相続人(代襲相続) | 「相続させる」 | かからない |
| 孫を養子にしている | 子として相続人 | 「相続させる」 | かかる(代襲相続人を除く) |
孫を養子にする方法もありますが、相続税の計算に数えられる人数に制限があります。詳しくは孫を養子にした時の人数制限と2割加算で計算例を見てみてください。
孫だけに残すと相続税はいくらになる?
例えば、妻はすでに亡くなっていて、相続人は長男1人のケースです。遺産(課税価格の合計)は6,000万円とします。
ここで大事なのは、基礎控除の人数は「孫」ではなく「法定相続人」で数えることです。孫が全部受け取っても、基礎控除は長男1人分の3,600万円になります。
| ケース | 基礎控除 | 相続税の総額 | 孫の税額 | 長男の税額 | 合計 |
|---|---|---|---|---|---|
| 子1人・長男が全部相続(遺言なし) | 3,600万円 | 310万円 | なし | 310万円 | 310万円 |
| 子1人・孫に全部遺贈 | 3,600万円 | 310万円 | 372万円(2割加算) | なし | 372万円 |
| 子1人・孫と長男で3,000万円ずつ | 3,600万円 | 310万円 | 186万円(2割加算) | 155万円 | 341万円 |
| 子2人・孫(長男の子)に全部遺贈 | 4,200万円 | 180万円 | 216万円(2割加算) | なし | 216万円 |
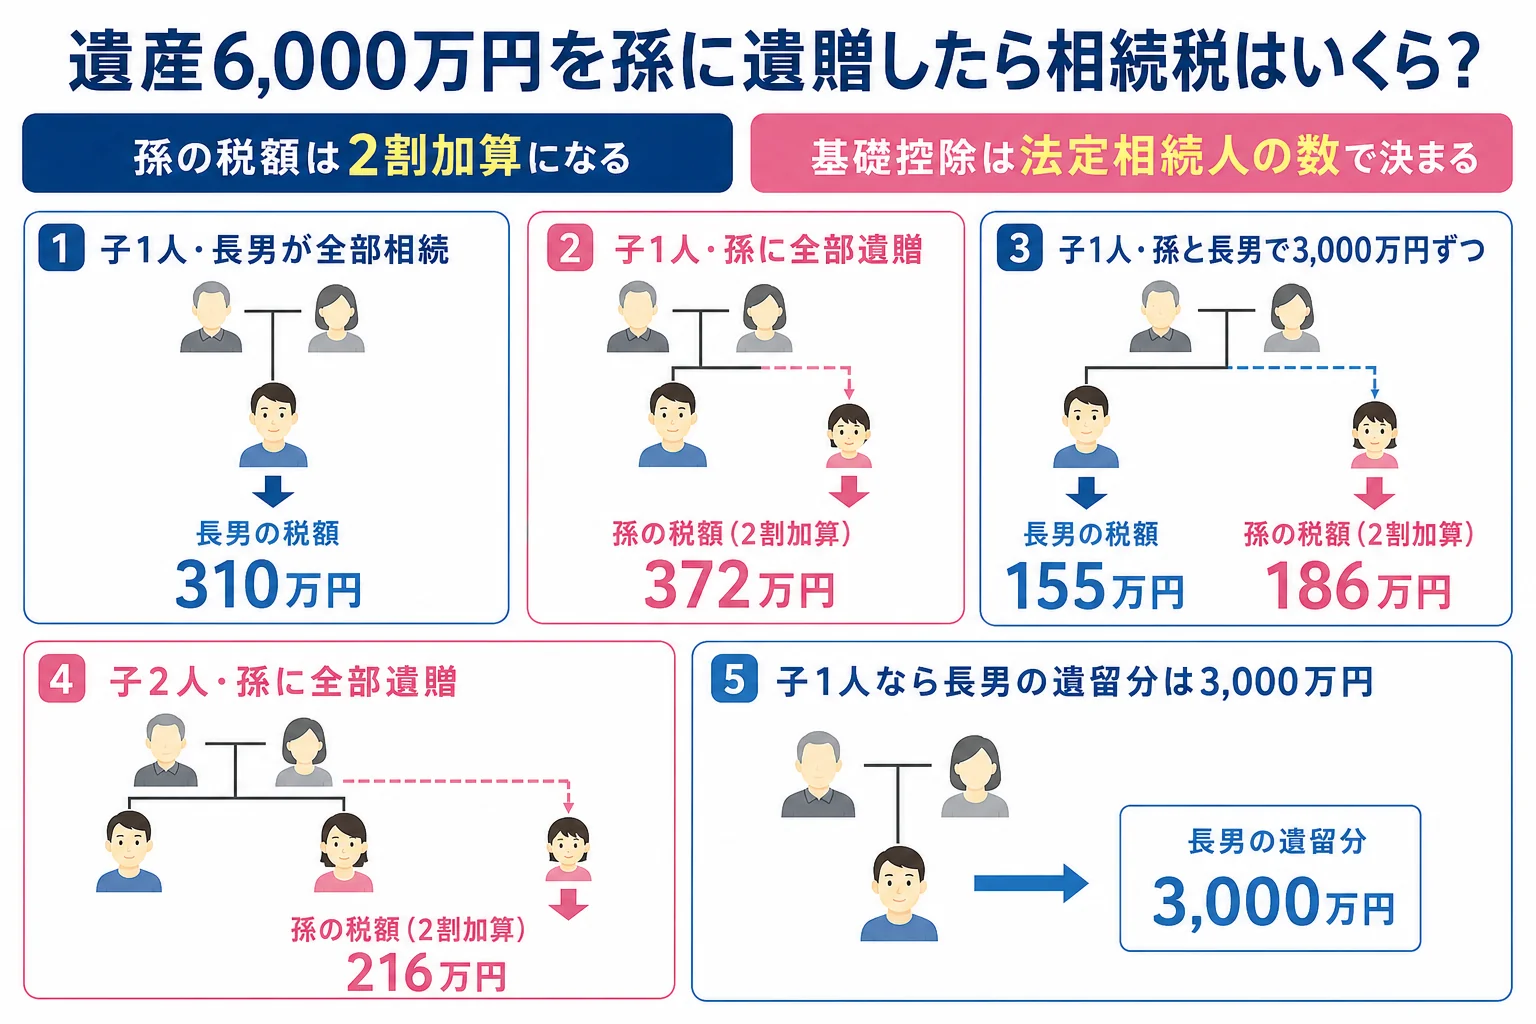
孫に全部を遺贈すると、長男が相続した場合より62万円多くかかります。これが2割加算の分です。
『2割も増えるなら、いったん子に相続させて、子から孫に渡せばいいのでは?』と思いますよね。ただ、その場合は子から孫への贈与になり、今度は贈与税がかかります。
親から子、子から孫と2回財産が動くより、1回で孫に渡る方が税金の合計は軽くなることもあります。どちらが得かは額で変わるので、試算してから決めましょう。
子の遺留分はどこまで考えておけばいい?
ここが大事なところです。子には遺留分があるので、孫に全部を遺贈しても、子が請求すればその分は子に戻ります。
遺留分は、兄弟姉妹以外の相続人に認められる最低限の取り分です。子だけが相続人なら、遺産の2分の1を子の人数で分けます。
| ケース | 子の遺留分(遺産6,000万円) |
|---|---|
| 子1人 | 長男 3,000万円 |
| 子2人 | 長男 1,500万円・長女 1,500万円 |
子2人のケースで、長男の子にだけ全部を残すとどうなるでしょう。長男は自分の子が受け取るので納得しても、長女は1,500万円を請求できる立場です。
「兄さんのところの子だけって、どういうこと?」
「お父さんは、うちの子のことは何も考えてくれなかったの?」
こんな気持ちになるのは自然ですよね。遺留分の請求は、相続の開始と遺留分の侵害を知った時から1年、相続開始から10年でできなくなります。請求はお金で払う形なので、孫が現金を用意できないと困ることもあります。
もめないための目安は、子の遺留分にあたる額は子に残し、残りを孫に遺贈することです。上の表の「孫と長男で3,000万円ずつ」は、子1人のケースでこの考え方に沿った分け方なんです。
子2人のケースなら、例えば長女に遺留分の1,500万円を相続させ、残り4,500万円を長男の子に遺贈する形です。この場合、相続税の総額180万円のうち、孫は2割加算で162万円、長女は45万円になります。
長男にも遺留分はありますが、自分の子が受け取るなら請求しないことも多いはずです。それでも念のため、長男の気持ちも生前に聞いておくと安心ですよ。
孫に残す遺言はどう書けばいい?
孫に残す遺言で押さえておきたいポイントをまとめました。
- 財産の一覧を作る(預金・土地・株式など)
- 子の遺留分を計算し、子に残す分と孫に残す分を決める
- 孫に残す財産を「遺贈する」と具体的に書く
- 遺言執行者を決めて、遺言に書いておく
- 自筆なら法務局の保管制度を使うか、公正証書遺言にする
書き方の例はこうです。「孫〇〇(平成〇年〇月〇日生)に、〇〇銀行〇〇支店の普通預金全額を遺贈する」。誰か分かるように生年月日も書き、財産も特定できるように書きます。
自筆証書遺言なら、全文・日付・氏名を自分で書いて押印します。財産目録はパソコンや通帳のコピーでも作れますが、各ページに署名と押印が要ります。
自宅で保管した自筆の遺言は、亡くなった後に家庭裁判所の検認が必要です。法務局の保管制度(手数料1通3,900円)か公正証書遺言なら、検認はいりません。
孫が未成年の場合は、受け取った財産を誰が管理するかも考えておきましょう。親である長男夫婦が管理する形になるのが一般的なので、そのことも含めて家族に話しておくと安心です。
孫に残す時に見落としやすい税金の注意
遺贈で財産を受け取った孫は、相続開始前の一定期間に受けた贈与も相続財産に加算されます。相続人でない孫は本来この加算の対象外ですが、遺贈を受けるとこれが変わるんです。
毎年孫に贈与をしている家庭では、遺言で孫に残すと、その贈与の一部が相続税の計算に戻ってくることがあります。
また、相続税の申告は、遺産の総額が基礎控除を超えれば孫も行います。期限は亡くなったことを知った日の翌日から10か月以内です。
遺産に土地がある、子が複数いて遺留分の調整が要るといったケースでは、遺言を書く前に税額と遺留分をまとめて試算しておくと安心です。相続人の範囲を確かめたい時は法定相続人を家族図で確認する記事も役立ちます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫が複数いる時、全員に均等に残す必要はありますか?
孫には遺留分がないので、均等に分ける決まりはありません。ただ、孫同士の親(あなたの子)が不公平に感じることもあるので、理由を遺言に書き添えておくと伝わりやすくなります。
孫に遺贈すると、相続税の基礎控除は増えますか?
増えません。基礎控除は法定相続人の数で決まるので、相続人でない孫が何人受け取っても人数には入りません。
子が遺留分を請求しなければ、そのまま孫が全部受け取れますか?
請求がなければ、遺言どおり孫が受け取ります。請求できる期間は、相続の開始と遺留分の侵害を知った時から1年、相続開始から10年です。
まとめ
- 子が健在なら孫は相続人ではないが、遺言で「遺贈する」と書けば孫に残せる
- 孫の税額は2割加算。遺産6,000万円・子1人で全部遺贈すると孫の税額は372万円
- 基礎控除は法定相続人の数で決まり、孫の人数では増えない
- 子には遺留分があるので、遺留分にあたる額は子に残し、残りを孫にする分け方がもめにくい
- 遺贈を受けた孫は、生前贈与の加算の対象になる