当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって保険証券を見たら、契約者は夫、被保険者は妻になっていた。妻は元気なので、保険金は出ません。夫婦でお互いに保険をかけ合っている家庭では、よくある形です。『この保険、相続ではどうなるの?』と迷う方も多いはずです。
結論から言うと、保険金が出なくても、その保険の「契約を持っている権利」が相続財産になります。評価額は、亡くなった日に解約したら戻ってくるお金(解約返戻金)です。
この記事では、契約者・被保険者・受取人の組み合わせごとに、何の税金がかかるかと手続きを見ていきます。
契約者が亡くなって被保険者は元気。保険はどうなる?
保険料を払っていた契約者が先に亡くなり、被保険者が生きているなら、保険金は出ません。その代わり「生命保険契約に関する権利」が相続財産になり、亡くなった日の解約返戻金の額で評価します。死亡保険金ではないので、500万円 × 法定相続人の数の非課税枠は使えません。
国税庁のタックスアンサーでは、まだ保険事故が起きていない生命保険契約に関する権利は、亡くなった時に解約したら支払われる解約返戻金の額で評価するとされています(No.4660 生命保険契約に関する権利の評価)。
前納した保険料や剰余金の分配があれば足し、解約返戻金にかかる源泉所得税相当額があれば引きます。いわゆる掛け捨てで解約返戻金がない保険は、評価しません。
『解約しないで続けるのに、解約したらの金額で税金?』と思いますよね。ここがこの保険のややこしいところです。続けるかどうかに関係なく、その時点の価値として解約返戻金を使うんです。
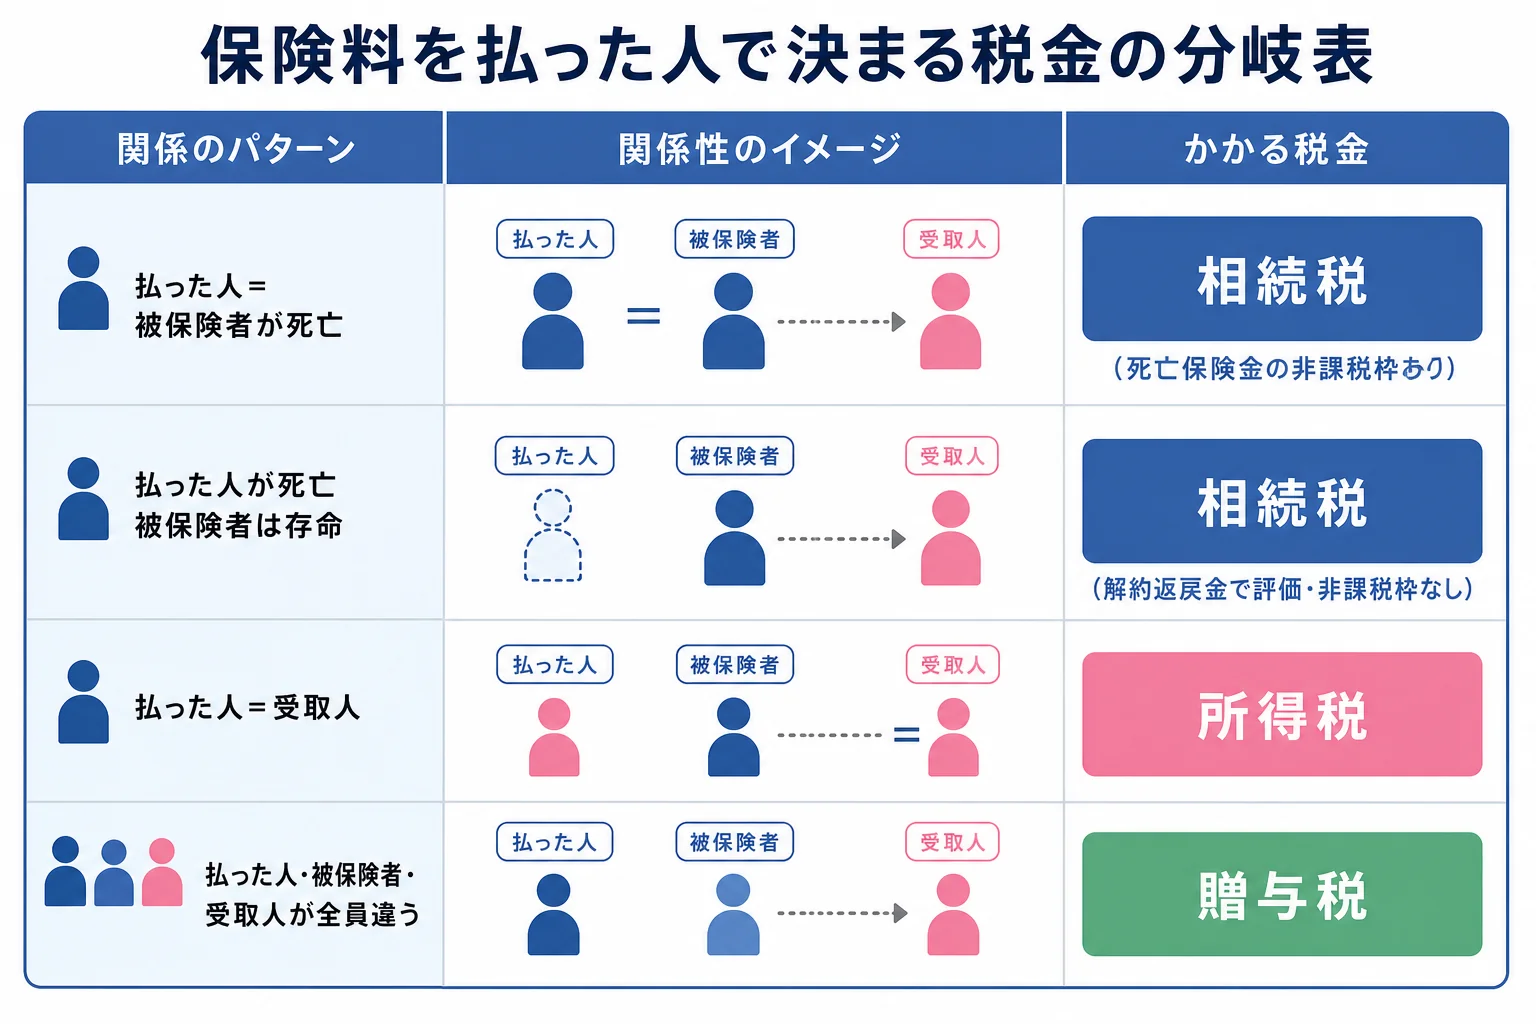
契約者・被保険者・受取人の組み合わせで税金が変わります
生命保険の税金は「誰が保険料を払ったか」で決まります。名義上の契約者ではなく、実際に保険料を負担した人で見るのがポイントです。
| ケース | 亡くなった人 | かかる税金 | 理由・注意 |
|---|---|---|---|
| 保険料を払った夫=被保険者。受取人は子 | 夫 | 相続税 | 死亡保険金として非課税枠(500万円 × 法定相続人の数)が使える |
| 保険料を払った夫、被保険者は妻 | 夫 | 相続税 | 保険金は出ない。生命保険契約に関する権利を解約返戻金で評価。非課税枠は使えない |
| 保険料を払った子、被保険者は父 | 父 | 所得税(子の一時所得など) | 自分で払った保険の保険金なので相続税ではない |
| 保険料を払った妻、被保険者は夫、受取人は子 | 夫 | 贈与税 | 3人とも違う人。妻から子への贈与として扱われる |
国税庁のタックスアンサー死亡保険金を受け取ったときでも、保険料の負担者・被保険者・受取人の関係で、所得税・相続税・贈与税に分かれると説明されています。
『夫が亡くなったんだから、全部相続税でしょ?』と思いがちですよね。ただ、そうとは限りません。
見落としやすいのが、4つ目の贈与税のケースです。夫が亡くなって子が保険金を受け取ったのに、相続税ではなく、保険料を払っていた妻から子への贈与になります。
贈与税は相続税より税率が高くなりやすいので、受け取る金額が大きいと負担が重くなることも。同じ「夫が亡くなって出た保険金」でも、誰が保険料を払っていたかで結果がこれだけ違うんです。
3つ目の所得税のケースは、子が自分で保険料を払っていた保険です。相続財産には入りませんが、子自身の所得として申告が必要になる場合があります。
例えば、契約者の名前が子でも、保険料を親の口座から払っていたなら、保険料の負担者は親です。名義だけで判断しないようにしておきましょう。
権利として相続するのと保険金で受け取るのでは、税額がどう違う?
同じ600万円でも、扱いが違うと税額が変わります。配偶者と子2人が相続し、ほかの財産は5,000万円のケースで比べてみます。法定相続分どおりに分けた場合です。
| ケース | 相続税の計算に入る金額 | 課税価格の合計 | 相続税の総額 | 子1人あたり |
|---|---|---|---|---|
| 夫が契約者、被保険者は妻。解約返戻金600万円 | 600万円(非課税枠なし) | 5,600万円 | 80万円 | 20万円 |
| 夫が契約者で被保険者。死亡保険金600万円 | 0円(非課税枠1,500万円の内側) | 5,000万円 | 20万円 | 5万円 |
基礎控除は3人で4,800万円です。配偶者の分は配偶者の税額軽減で0円になりますが、軽減を使うには申告が必要です。
権利として引き継ぐケースでは、解約返戻金の分がそのまま財産に足されます。生命保険だから非課税だろう、と思っていると計算が合わなくなるので注意しておきましょう。
引き継いだ保険の名義変更はどう進める?
生命保険契約に関する権利は、遺産分割で「誰が契約者を引き継ぐか」を決めます。多いのは、被保険者本人がそのまま契約者を引き継ぐパターンです。
- 保険会社に契約者が亡くなったことを連絡する
- 亡くなった日時点の解約返戻金の額を照会する(評価に使う)
- 相続人で、誰が契約者を引き継ぐか話し合う
- 戸籍や遺産分割協議書などをそろえて、契約者の変更を申し出る
- 続けるか、解約するかを新しい契約者が決める
解約返戻金の額は保険会社に問い合わせれば教えてもらえます。国税庁も、時間に余裕をもって照会するよう案内しています。
例えば、家族でこんな話になることもあります。
「お母さんの保険だし、お母さんが契約者を引き継げばいいよね」
「うん。でも解約返戻金の分は相続財産に入るから、分け方は全体で考えよう」
もうひとつ大事なのが、引き継いだ後の保険料を誰が払うかです。生命保険の税金は保険料を負担した人で決まるので、将来保険金が出た時の税金の種類にも関わってきます。
例えば、子が契約者を引き継いで保険料を払い続け、後に母が亡くなって子が保険金を受け取る形なら、子が払った分は相続税ではなく所得税の話になります。
誰が引き継ぐかで、ほかの財産の分け方も変わってきます。保険だけ先に決めず、全体を見て話し合ってみてください。
保険が何本もある、契約者と被保険者の組み合わせがバラバラ、ほかに不動産もある、というケースは税理士に頼むと楽です。保険料を実際に払っていた人の確認からやってもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
財産全体が基礎控除を超えるかは相続人の人数別の基礎控除の早見表で確かめられます。年金形式の保険を受け取り中だった場合は個人年金保険を受け取り中に亡くなった時の税金を見てみてください。
よくある質問
契約者が亡くなって被保険者が生きている保険にも相続税はかかりますか?
保険料を亡くなった人が払っていた場合は、生命保険契約に関する権利として相続財産になります。評価額は亡くなった日の解約返戻金の額です。掛け捨てで解約返戻金がなければ評価しません。
生命保険契約に関する権利にも500万円の非課税枠は使えますか?
使えません。非課税枠は、相続人が受け取った死亡保険金が対象です。
契約者の名義が子なら、親が亡くなっても関係ありませんか?
保険料を親が払っていたなら、保険料の負担者は親です。税金は名義ではなく、実際に保険料を払った人で判断します。
まとめ
- 保険料を払った契約者が先に亡くなると、生命保険契約に関する権利が相続財産になる
- 評価額は亡くなった日の解約返戻金の額。掛け捨てで返戻金がなければ評価しない
- この権利には死亡保険金の非課税枠(500万円 × 法定相続人の数)は使えない
- 配偶者と子2人・他の財産5,000万円の例で、権利600万円なら総額80万円、死亡保険金600万円なら20万円
- 税金の種類は名義ではなく、保険料を実際に払った人で決まる