当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が個人年金保険の年金を受け取っている途中で亡くなった。保険会社から「保証期間の残りは、ご家族が受け取れます」と連絡が来た。『これって相続税?それとも毎年の所得税?』と混乱しますよね。
結論から言うと、残りの年金を受け取る権利(年金受給権)は相続税の対象で、毎年受け取る年金には所得税もかかります。ただし、相続税がかかった部分に所得税が二重にかからないよう、調整する仕組みがあります。
この記事では、保険料を払った人や受け取り方のケースごとに、税金の流れを見ていきます。
受け取り中に亡くなったら、残りの年金はどうなる?
保険料を払い、年金を受け取っていた本人が保証期間の途中で亡くなった場合、家族が引き継ぐ年金受給権は相続税の対象です。評価は解約返戻金相当額などで行います。その後に毎年受け取る年金は所得税の雑所得になりますが、1年目は全額非課税、2年目以降も課税されるのは一部だけです。
国税庁のタックスアンサーでは、保険料の負担者・被保険者・年金受取人が同じ人の個人年金保険で、その人が年金の支払保証期間内に亡くなり、遺族が残りの期間の年金を受け取る場合は、年金受給権を相続で取得したものとみなして相続税の対象にするとされています(No.4123 相続税等の課税対象になる年金受給権)。
評価額は、相続税法の定めに沿って解約返戻金相当額などをもとに計算します。保険会社に問い合わせれば、相続税の申告に使う評価額の資料を出してもらえることが多いです。
一方、保証期間がもう終わっていた、保証のない終身年金だった、という場合は、亡くなった時点で受け取るものが残らないこともあります。まずは保険会社に、残りの年金があるかを確認してみてください。
残りの年金を誰が受け取るかは、契約で決めてある受取人が基本です。指定がない時の扱いは契約ごとに違うので、あわせて確認しておくと話が早いです。
保険料を払った人で、かかる税金が変わります
ここが大事なところです。個人年金保険の税金は、誰が保険料を払っていたかで決まります。
| ケース | 年金受給権にかかる税金 | 理由・注意 |
|---|---|---|
| 亡くなった父が保険料を払い、父が受取人だった。残りを母が受け取る | 相続税 | 相続で取得したものとみなされる |
| 保険料を払っていたのは母。父が受取人で、残りを母が受け取る | 相続税・贈与税はかからない | 自分で払った保険の年金。毎年の年金は母の所得税の話になる |
| 保険料を払っていたのは祖母。父が受取人で、残りを母が受け取る | 贈与税 | 払った人・亡くなった人・受け取る人が全員違う |
国税庁の遺族の方が支払を受ける個人年金でも、亡くなった人が保険料の負担者なら相続税、亡くなった人も受け取る人も負担者でなければ贈与税と説明されています。
『契約者は父なんだから、父が払ったはず』と思いがちですよね。ただ、実際に保険料がどの口座から引き落とされていたかで判断します。通帳を一度確かめておきましょう。
相続税はいくら増える?家族構成で比べます
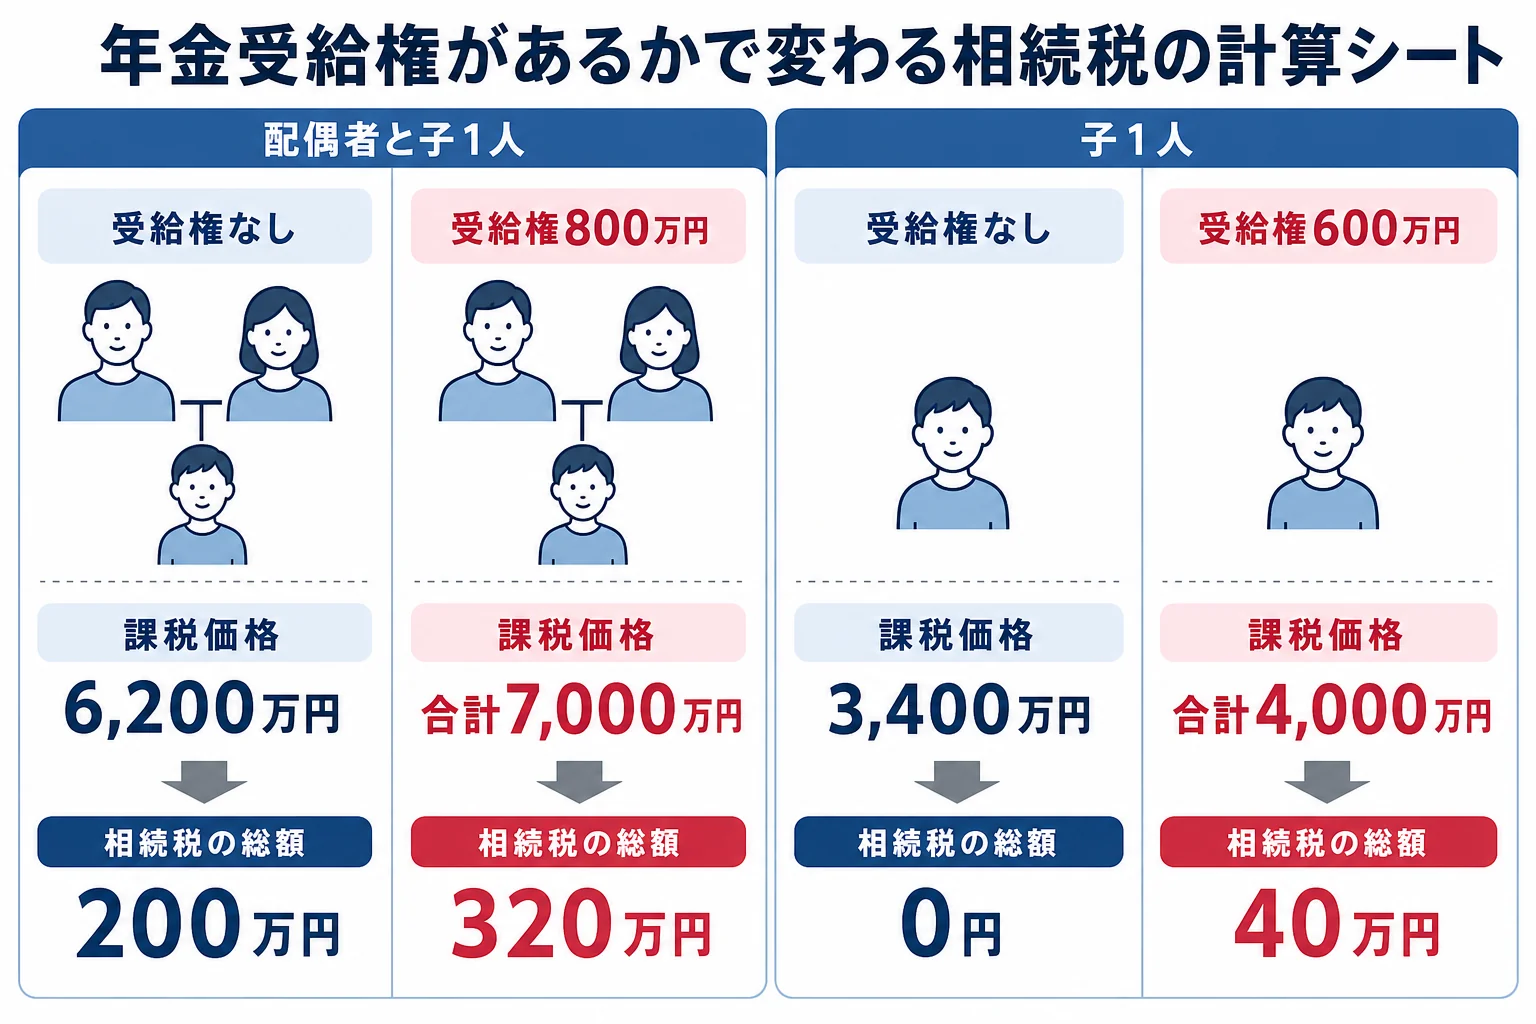
年金受給権の評価額によって、相続税がどう変わるかを見てみます。評価額は保険会社の資料で決まるので、ここでは仮の金額で比べます。
| ケース | ほかの財産 | 年金受給権 | 課税価格の合計 | 相続税の総額 | 納付額 |
|---|---|---|---|---|---|
| 配偶者と子1人・保証期間の残りなし | 6,200万円 | 0円 | 6,200万円 | 200万円 | 子が100万円(配偶者は軽減で0円) |
| 配偶者と子1人・受給権800万円 | 6,200万円 | 800万円 | 7,000万円 | 320万円 | 子が160万円(配偶者は軽減で0円) |
| 子1人・保証期間の残りなし | 3,400万円 | 0円 | 3,400万円 | 0円 | 基礎控除3,600万円以内で申告も不要 |
| 子1人・受給権600万円 | 3,400万円 | 600万円 | 4,000万円 | 40万円 | 受給権を入れると基礎控除を超える |
配偶者がいるケースは法定相続分どおりに分けた計算です。配偶者の税額軽減で配偶者の分は0円になりますが、軽減を使うには申告が必要です。
子1人のケースは、年金受給権を入れるかどうかで、申告が要るかどうか自体が変わります。年金は預金と違って見落としやすいので注意しておきましょう。
毎年の年金にかかる所得税は二重課税にならない?
『相続税を払ったのに、毎年の年金にまた所得税?』と思いますよね。実は、ここには調整の仕組みがあります。
国税庁のタックスアンサー相続等により取得した年金受給権に係る生命保険契約等に基づく年金の課税関係では、受け取る年金を非課税部分と課税部分に分けて雑所得を計算するとされています。
- 1年目に受け取った年金は全額非課税
- 2年目以降は、課税される部分が階段状に少しずつ増えていく
- 相続税の納税額が0円だった人も、この計算方法の対象
- 年金の受け取り開始前に一時金で受け取った場合、所得税は非課税
- 公的年金の遺族年金は、所得税も相続税もかからない
例えば、家族でこんな話になることがあります。
「保険会社から年金の支払通知が来たけど、確定申告は要るの?」
「課税部分があれば雑所得になるから、通知の内訳を見てみよう」
保険会社から届く支払調書や通知に、課税部分の計算の手がかりが載っていることがあります。分からなければ税務署の電話相談センターで聞くこともできます。
1年目は全額非課税なので、初年は確定申告がいらないケースもあります。2年目以降は課税部分が出てくるので、ほかの所得と合わせて申告が要るか確かめておきましょう。
なお、公的年金の未支給年金は個人年金保険とは別物です。相続税の対象外で、受け取った遺族の一時所得になります。
個人年金保険のほかにも保険が何本もある、保険料を払った人がはっきりしない、受給権の評価が基礎控除の境目に関わる、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
契約者と被保険者が違う生命保険も一緒にあった場合は契約者と被保険者が違う生命保険の扱いを見てみてください。財産全体が基礎控除を超えるかは相続人の人数別の基礎控除の早見表で確かめられます。
よくある質問
個人年金保険の受け取り中に亡くなったら、残りの年金に相続税はかかりますか?
亡くなった人が保険料を払っていた場合は、家族が引き継ぐ年金受給権が相続税の対象です。評価は解約返戻金相当額などをもとに行います。
相続税がかかった年金に、毎年の所得税もかかるのは二重課税ではないですか?
二重にかからないよう、受け取る年金を非課税部分と課税部分に分けて計算します。1年目は全額非課税で、2年目以降は課税部分が階段状に増えていきます。
残りの年金を一時金でまとめて受け取ることはできますか?
契約によっては選べます。年金の受け取り開始前に一時金で受け取った場合、所得税は非課税とされています。相続税の対象になる点は変わりません。
まとめ
- 受け取り中に亡くなり残りを家族が受け取る年金受給権は、保険料を払った人が亡くなった人なら相続税の対象
- 評価は解約返戻金相当額などで行い、保険会社に資料を出してもらう
- 保険料を払った人・亡くなった人・受け取る人が全員違うと贈与税になる
- 子1人の例では、受給権600万円を入れると基礎控除を超え、総額40万円になる
- 毎年の年金の所得税は、1年目全額非課税・2年目以降一部課税で二重課税を調整する