当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
生前に何も対策をしないまま親が亡くなり、『もう相続税は減らせないの?』とあきらめかけていませんか。
結論から言うと、亡くなった後でも、申告までに検討できる特例や見直しがいくつかあります。この記事では、どの策がどのケースで効くのかを、計算例と一緒に見ていきます。
亡くなった後でも、相続税はどこまで減らせる?
妻と子2人が、自宅の土地(評価4,000万円・330㎡以内)を含む遺産1億2,000万円を相続したケース。妻が自宅を取得して小規模宅地等の特例を使うと、土地の評価が80%下がり、課税価格は8,800万円に。相続税の総額は960万円から450万円になります。
生前贈与のように時間をかける対策は、亡くなった後にはもう使えません。ただ、残された家族が選べることは意外と多いんです。
死後に効くのは、主に「財産の評価を下げる」「誰が取得するかを工夫する」「課税の対象から外す」の3方向です。どれも申告期限の10か月以内に決めることになります。
どの策が、どんなケースで効く?
家族構成や財産の中身によって、効く策は変わります。代表的なものを並べました。
| 死後に使える策 | 効くケース | 注意 |
|---|---|---|
| 小規模宅地等の特例 | 配偶者や同居の子が自宅の土地を取得する | 自宅なら330㎡まで80%減額。申告が必要 |
| 配偶者の税額軽減 | 配偶者が相続人にいる | 1億6,000万円か法定相続分の多い方まで0円。申告が必要 |
| 土地評価の見直し | 土地の形が悪い・貸している・路線価の確認が甘い | 路線価方式か倍率方式かで計算が変わる |
| 申告期限までの寄付 | 一部を公益法人などへ寄付したい | 期限後の寄付は対象外 |
| 相次相続控除 | 10年以内に続けて相続があった | 前の相続で納めた相続税が関係する |
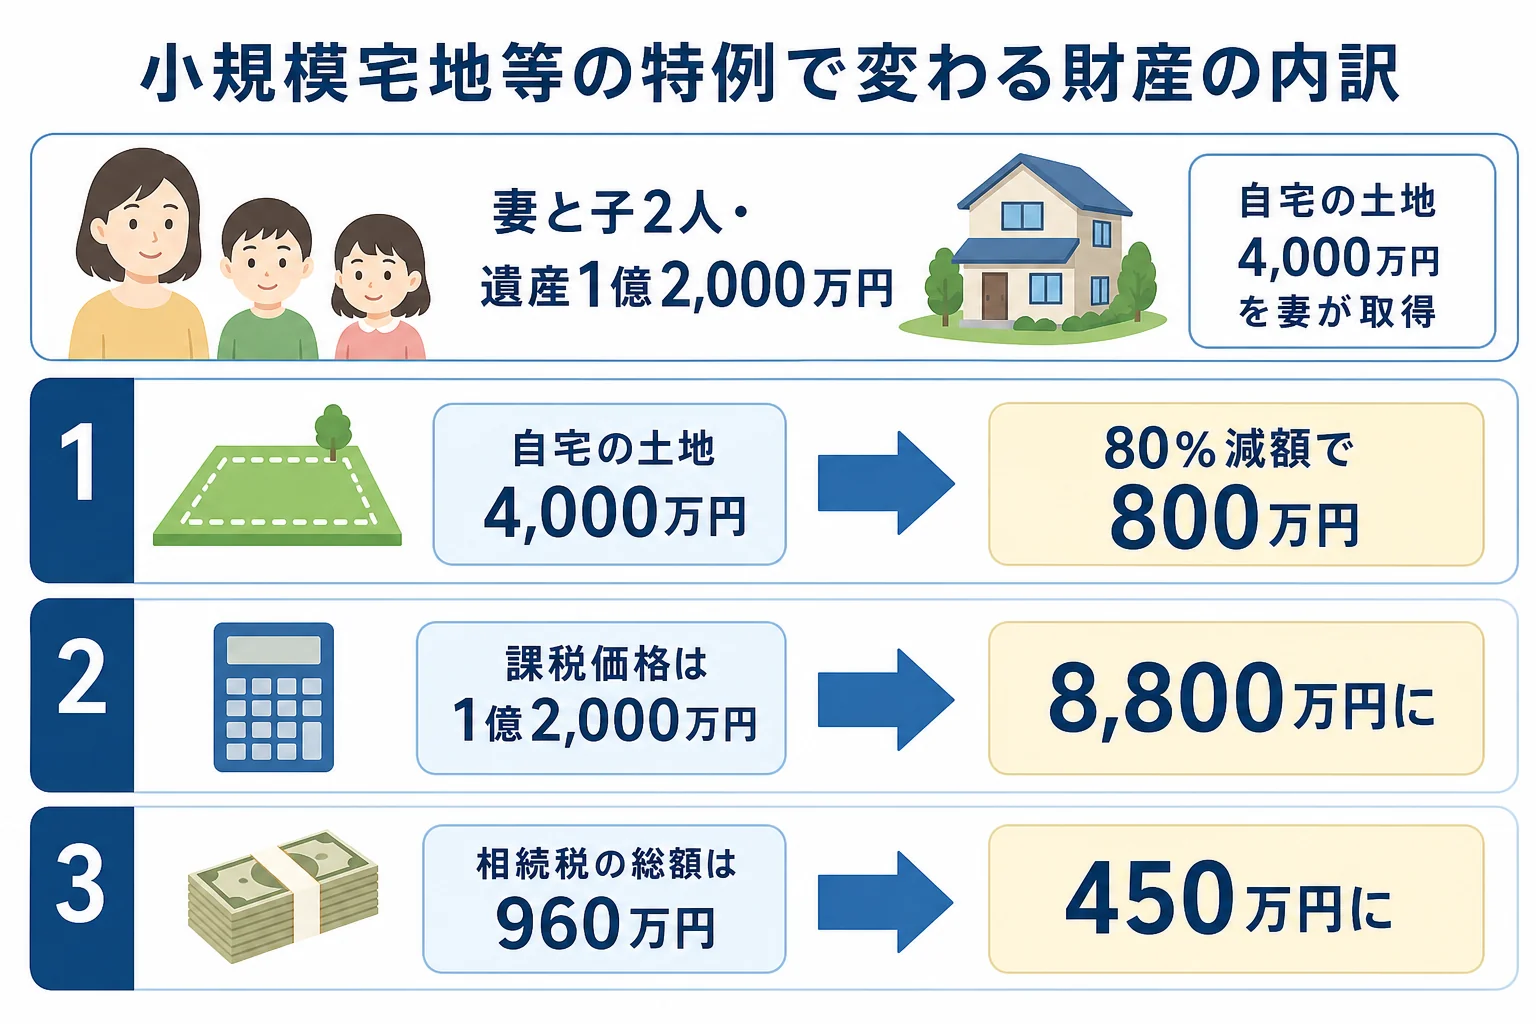
ケース1:自宅に小規模宅地等の特例を使う
計算の流れはこうです。法定相続人は3人なので、基礎控除は4,800万円です。法定相続分どおりに分けたとして計算しています。
| 計算の段階 | 特例なし | 特例あり |
|---|---|---|
| 課税価格の合計 | 1億2,000万円 | 8,800万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 7,200万円 | 4,000万円 |
| 相続税の総額 | 960万円 | 450万円 |
| 子1人の納付額 | 240万円 | 112万5,000円 |
同居や別居で使えるかどうかが変わる点は、小規模宅地等の特例の同居・別居のケースで詳しく見てみてください。
ケース2:配偶者がどれだけ取得するか
『全部子どもに渡したほうが、あとが楽なのでは?』と考える方もいるはずです。ただ、配偶者の税額軽減を使わないと、今回の税金は大きくなります。
| 遺産1億2,000万円の分け方(特例なし) | 相続税の総額 | 家族の納付額の合計 |
|---|---|---|
| 法定相続分どおり(妻が半分) | 960万円 | 480万円 |
| 妻は取得せず、子2人で半分ずつ | 960万円 | 960万円 |
妻が取得した分は軽減で0円になるので、家族全体の負担は半分になります。
一方で、妻が多く取得すると、次に妻が亡くなった時の相続(二次相続)で子の税金が増えることも。今回と次回を合わせて考えておきましょう。
土地の評価を見直す
『土地の評価なんて、役所の数字どおりでしょ?』と思いがちですよね。
土地は、市街地なら路線価、それ以外は固定資産税評価額に倍率をかけて評価します。貸している土地や建物は、借家権割合などを差し引けます。
例えばこんな会話もよくあります。
「固定資産税の評価額をそのまま書けばいいですよね?」
「土地は路線価か倍率で評価し直すので、金額が変わることがあるんです」
申告した後でも、減らせることはある?
実は、申告後でも取り戻せる場合があります。土地の評価が高すぎて税金を納めすぎた時は、法定申告期限から原則5年以内なら更正の請求ができます。
遺産分割が期限までにまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。分割がまとまった後に、配偶者の税額軽減や小規模宅地等の特例を受けられます。
自宅の土地がある、配偶者と子の取り分で迷っている、すでに申告したが評価に自信がない。こんなケースは、特例と評価をまとめて税理士に見てもらうと楽です。特例が使えるかは税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
借金がある家は、借金があると相続税はどう変わるかも合わせて見ておくと安心です。
よくある質問
小規模宅地等の特例を使って0円になったら、申告は要りませんか?
特例を使って0円になる場合でも申告が必要です。配偶者の税額軽減も同じです。
亡くなった後に生前贈与をなかったことにできますか?
できません。死後に選べるのは、評価の見直しや特例、分け方、期限までの寄付などです。
申告期限に分割が間に合わないと特例は使えませんか?
申告期限後3年以内の分割見込書を出しておけば、分割後に更正の請求で特例を受けられます。
まとめ
- 死後に効くのは評価を下げる・取得者を工夫する・課税の対象から外すの3方向
- 妻と子2人・遺産1億2,000万円なら、小規模宅地等の特例で総額960万円から450万円に
- 配偶者の税額軽減で家族の納付額は半分に。ただし二次相続も考える
- 土地は路線価や倍率で評価し直すと金額が変わることがある
- 申告後も原則5年以内なら更正の請求ができる