当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社の企業年金を受け取っていた父が亡くなり、企業年金の窓口から「遺族一時金」の案内が届いた。これも相続税がかかるのか、迷いますよね。
結論から言うと、企業年金から遺族が受け取る一時金は、相続税の対象になります。ただ、在職中に亡くなったのか、年金を受け取っている途中だったのかで、非課税枠を使えるかどうかが変わるんです。
この記事では、その分かれ目と、相続税がいくら変わるかを計算例で見ていきます。
企業年金の遺族一時金は、相続税がかかる?
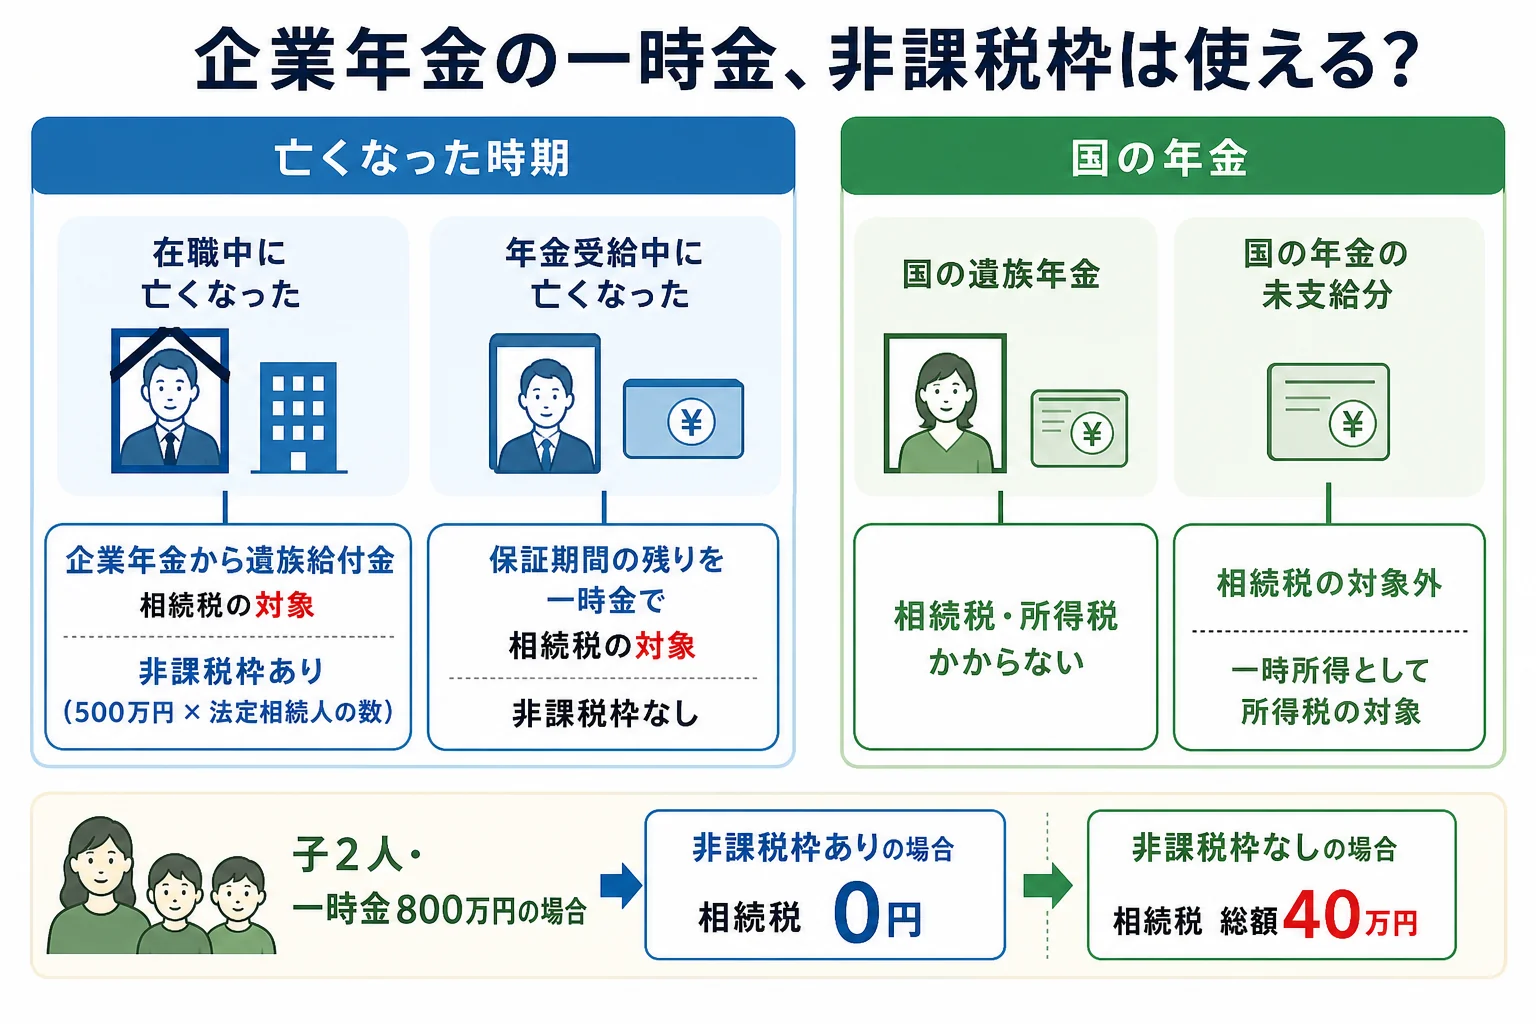
例えば、企業年金を受け取っていた父が保証期間の途中で亡くなり、子2人に遺族一時金が支払われるケースです。この一時金は相続税の対象になり、死亡退職金の非課税枠(500万円 × 法定相続人の数)は使えない扱いです。一方、在職中に亡くなって企業年金から遺族給付金が出るケースは、死亡退職金と同じく非課税枠が使えます。
『年金なんだから、遺族年金と同じで税金はかからないのでは?』と思う方も多いはずです。実は、国の遺族年金と会社の企業年金は、相続税での扱いがまったく違うんです。
相続税法施行令では、確定給付企業年金の規約に基づく年金や一時金(存続している厚生年金基金の給付を含む)は、死亡退職金と同じ「退職手当金等」に含まれるとされています(相続税法施行令 第1条の3)。国税庁のタックスアンサーでは、退職手当金等は死亡後3年以内に支給が確定したものが対象で、相続人が受け取った分は500万円 × 法定相続人の数まで非課税です(No.4117 相続税の課税対象になる死亡退職金)。
ところが、退職後に年金を受け取っていた人が亡くなり、遺族がその年金を引き継いで受け取る場合(一時金で受け取る場合を含む)は扱いが別です。国税庁の通達では、その権利は遺族が相続で取得したものとみなすとされています(相続税法基本通達 3-29)。この場合は、死亡退職金の非課税枠は使えません。
| ケース | 相続税 | 理由・注意 |
|---|---|---|
| 在職中に亡くなり、企業年金から遺族給付金が出た | かかる(非課税枠あり) | 死亡退職金と同じ扱い。死亡後3年以内に支給が確定したもの |
| 企業年金の受給中に亡くなり、保証期間の残りを遺族が一時金で受け取る | かかる(非課税枠なし) | 年金を受け取る権利を相続したとみなされる |
| 国の厚生年金・国民年金の遺族年金 | かからない | 遺族年金は所得税もかからない |
| 国の年金の未支給分を受け取った | かからない | 受け取った遺族の一時所得として所得税の対象 |
非課税枠が使えるかで、相続税はいくら変わる?
ここが大事なところです。同じ金額の一時金でも、非課税枠を使えるかどうかで、申告が要るかまで変わることがあります。
例えば、子2人が相続人で、一時金以外の財産が3,800万円、企業年金から800万円の一時金を受け取るケースで比べてみます。数字は計算ツールで確かめた金額です。
| ケース | 一時金のうち課税される額 | 課税価格の合計 | 基礎控除 | 相続税の総額 |
|---|---|---|---|---|
| 在職中に亡くなった(非課税枠1,000万円) | 0円 | 3,800万円 | 4,200万円 | 0円 |
| 年金受給中に亡くなった(非課税枠なし) | 800万円 | 4,600万円 | 4,200万円 | 40万円 |
年金受給中のケースは、法定相続分どおりに分けると、子1人あたりの納付税額は20万円です。在職中のケースは、非課税枠2人分の1,000万円が一時金の800万円を上回るので、相続税はかかりません。
『会社から届いた書類だけでは、どちらに当たるか分からない…』と迷いますよね。そんな時は、企業年金の窓口に「退職前の死亡による給付か、年金の保証期間の残りか」を聞いてみてください。
「この一時金は、どういう名目の給付になりますか?」
「お父様は年金を受給中でしたので、保証期間の残りの分を一時金でお支払いするものです」
こんな答えなら、非課税枠のない2つ目のケースに当たる可能性が高いです。受け取り方によって評価のしかたが変わることもあるので、要件を満たすかは税理士に確認しておきましょう。
公的年金の手続きと混ざらないようにするには?
『年金の書類が何通も届いて、どれが何だか分からない』という声もよく聞きます。親が亡くなると、国の年金と会社の企業年金の手続きが同時に来るんです。国の年金は、厚生年金は10日以内、国民年金は14日以内に受給停止の届け出が要ります。
国の年金の未支給分や遺族年金は相続税の対象外です。一方、会社の企業年金から出る一時金は、上で見たとおり相続税の対象です。書類が届いたら、出どころが国か会社かで分けておきましょう。
亡くなる直前に入金されるはずだった配当や利息の扱いは、入金前の配当金や利息の申告でケース別に見ています。生命保険も受け取る時は、親の生命保険の調べ方も合わせて確かめてみてください。
企業年金の一時金に生命保険金や死亡退職金も重なり、どれに非課税枠が使えるか分からない。基礎控除に近くて、一時金の扱いで申告の要否が変わる。そんなケースは、税理士に計算をまとめて頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
企業年金の遺族一時金は、相続放棄しても受け取れますか?
規約で受取人が決まっている給付は、受取人固有の財産として受け取れることがあります。ただし相続放棄した人は、死亡退職金の非課税枠を使えません。受け取る前に、企業年金の窓口と専門家に確認してみてください。
企業年金の遺族一時金に所得税はかかりますか?
相続税の対象として扱われるものには、原則として所得税はかかりません。個別の扱いは書類の名目で変わるので、税理士に確認しておきましょう。
遺族一時金の請求に期限はありますか?
期限は企業年金の規約によって違います。案内が届いたら、早めに企業年金の窓口へ問い合わせてみてください。
まとめ
- 企業年金から遺族が受け取る一時金は、相続税の対象になる
- 在職中に亡くなった場合の遺族給付金は、死亡退職金と同じく非課税枠(500万円 × 法定相続人の数)が使える
- 年金受給中に亡くなり、保証期間の残りを受け取る場合は、非課税枠が使えない扱い
- 国の遺族年金や未支給年金は相続税の対象外
- 同じ一時金でも、ケースしだいで申告の要否が変わる