当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、生命保険に入っていたはずなのに、保険証券がどこにもない。どこの会社かも分からない。焦りますよね。
結論から言うと、まずは家の中の手がかりを探し、それでも見つからなければ生命保険協会の「生命保険契約照会制度」を使う、という順番が近道です。
この記事を読めば、わが家のケースでどこから探せばいいか、見つかった保険金に相続税がかかるかまで分かります。
保険証券が見つからない。まず何から探す?
例えば、母が亡くなり、保険に入っていたと聞いていたのに証券が見つからないケースです。最初に通帳の引き落とし履歴と、届いている郵便物を確かめます。会社名が分かればその会社に直接問い合わせ、手がかりがなければ照会制度で生命保険会社にまとめて問い合わせます。
『保険証券がなければ、もう請求できないのでは』と思う方も多いはずです。実は、証券がなくても契約は残っていて、手続きもできるんです。
ただ、保険金を請求する権利は、保険法では請求できる時から3年で時効になります(保険法 第95条)。見つからないまま時間がたたないよう、早めに動いておきましょう。
家の中で手がかりになるもの
- 通帳の引き落とし履歴(保険会社名の入った毎月の引き落とし)
- 保険会社から届くはがきや封筒(契約内容のお知らせなど)
- 年末ごろに届く生命保険料控除証明書
- 親の確定申告書の控え(生命保険料控除の欄)
- 勤め先や労働組合を通じた団体保険の書類
通帳を見る時は、毎月同じ日に同じ額が引かれている行を探すのがコツです。年払いの保険もあるので、1年分はさかのぼって見てみてください。
手がかりがある時、ない時でやり方が変わる
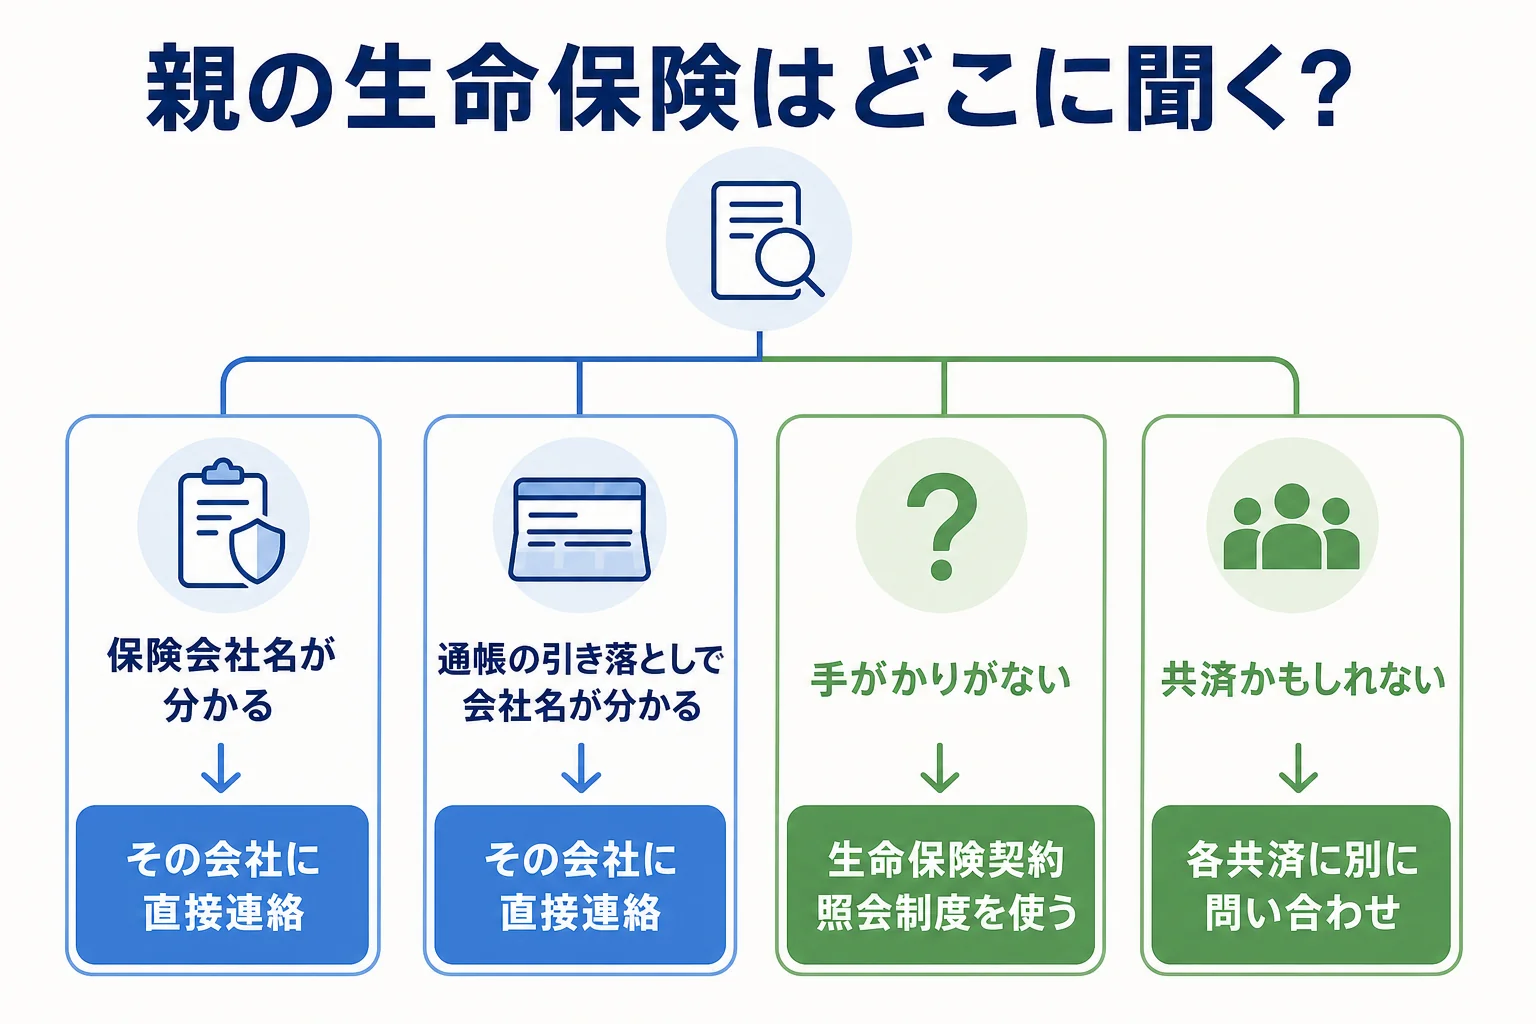
家族の手元にある情報で、問い合わせ先は次のように分かれます。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 保険会社名が分かっている | その会社に直接連絡する | 契約者・被保険者の氏名と生年月日を伝えて調べてもらう |
| 引き落とし履歴で会社名だけ分かる | その会社に直接連絡する | 証券番号がなくても問い合わせはできる |
| 手がかりがまったくない | 生命保険契約照会制度を使う | 生命保険協会を通じて加盟会社にまとめて照会する |
| 共済(JAや生協など)かもしれない | 各共済にも別に問い合わせる | 照会制度の対象かは協会の案内で確かめる |
保険会社に電話する時は、こんなふうに伝えると話が早いです。
「母が亡くなりました。母が契約者か被保険者になっている保険がないか、調べていただけますか」
生命保険契約照会制度の使い方
照会制度は、生命保険協会が受け付けて、加盟している生命保険会社に契約があるかをまとめて調べてくれる仕組みです。
- 生命保険協会の案内で、申請できる人と必要書類を確かめる
- 亡くなった親の死亡の事実と、自分が相続人であることが分かる書類をそろえる
- 照会を申し込み、所定の手数料を支払う
- 結果を受け取り、契約が見つかった会社に保険金の請求をする
手数料の額や受付の方法は、協会の案内で確かめてみてください。照会の結果は「契約があるかどうか」の確認なので、保険金の請求はその後に各社へ行います。
『手数料を払って何も出てこなかったら…』と迷う方もいますよね。ただ、契約がないと分かることも、相続の手続きを進めるうえでは大事な答えになります。
見つかった保険金に相続税はかかる?
『保険金をもらったら、税金で持っていかれるのでは』と心配になりますよね。実は、誰が保険料を払っていたかで、かかる税金の種類が変わります。
| 保険料を払っていた人 | 受け取った人 | かかる税金 |
|---|---|---|
| 亡くなった親 | 子(相続人) | 相続税(非課税枠あり) |
| 受け取った子自身 | 子 | 所得税(一時所得など) |
| 亡くなった親でも受取人でもない家族 | 子 | 贈与税 |
国税庁のタックスアンサーでも、被保険者・保険料の負担者・受取人の組み合わせで所得税・相続税・贈与税に分かれると説明されています(タックスアンサー「死亡保険金を受け取ったとき」)。
親が保険料を払っていた保険なら、相続人が受け取った分には「500万円×法定相続人の数」の非課税枠があります。例えば、母が亡くなり子2人が相続人なら、1,000万円までは相続税がかかりません。
相続人が何人なら基礎控除がいくらかは、相続人1人〜5人の基礎控除の早見表で確かめられます。
なお、保険金は受取人のものなので、相続放棄をしても受け取れます(ただし非課税枠は使えません)。住宅ローンが残っていて放棄を考えている家は、団信なしの住宅ローンが残った家の相続もあわせて読んでみてください。
保険がいくつも見つかった、ほかに預金や土地もある、相続放棄と迷っている。こうしたケースは、非課税枠の使い方も含めて専門家に全体を見てもらうと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
照会制度は誰でも申し込めますか?
申し込めるのは亡くなった人の相続人など、決められた人に限られます。必要書類とあわせて、生命保険協会の案内で確かめてみてください。
保険証券がなくても保険金は請求できますか?
証券がなくても、契約があれば請求の手続きはできます。保険会社に連絡して、必要な書類を案内してもらいましょう。
何年も前に亡くなった親の保険でも、今から請求できますか?
保険法では、保険金を請求する権利は請求できる時から3年で時効になります。ただ、会社によって扱いが違うこともあるので、まずは保険会社に問い合わせてみてください。
まとめ
- 保険証券がなくても、通帳や郵便物、控除証明書から手がかりを探せる
- 会社名が分かれば直接連絡、手がかりがなければ生命保険契約照会制度を使う
- 保険金を請求する権利は、保険法では3年で時効になる
- 誰が保険料を払っていたかで、相続税・所得税・贈与税に分かれる
- 親が払っていた保険は500万円×法定相続人の数まで非課税