当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が住む実家がだいぶ古くなってきた。『どうせ建て替えるなら、相続税対策にもなるって本当?』と気になっている方も多いはずです。
結論から言うと、預金で家を建て替えると、相続税を計算する時の財産額は下がりやすくなります。この記事では、子2人が実家を相続するケースで、建て替える前と後の相続税を比べます。
実家を建て替えると、相続税はいくら変わる?
父が亡くなり子2人が相続するケースで、預金6,000万円のうち3,000万円を使って建て替え、新しい家の固定資産税評価額が仮に1,800万円だったとします。課税価格は7,000万円から5,600万円に下がり、相続税は320万円から140万円になります。
仕組みはシンプルです。預金は残高そのままの金額で評価されます。一方、建物は固定資産税評価額で評価されるんです。
なので、3,000万円の預金が建物に変わり、その評価額が1,800万円なら、差の1,200万円分だけ財産額が下がります。
ただし、新しい家の固定資産税評価額は家ごとに決まり、建築費と同じ額になるとは限りません。ここでの1,800万円は計算のための仮の数字です。
前提をそろえて計算すると、こうなります。母は先に亡くなっていて、相続人は子2人。土地は子が同居していて小規模宅地等の特例で800万円に下がる前提です。
| 項目 | 建て替えない | 預金で建て替える |
|---|---|---|
| 土地(特例後) | 800万円 | 800万円 |
| 建物 | 200万円(古い家) | 1,800万円(新しい家・仮) |
| 預金 | 6,000万円 | 3,000万円 |
| 課税価格の合計 | 7,000万円 | 5,600万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 2,800万円 | 1,400万円 |
| 相続税の総額 | 320万円 | 140万円 |
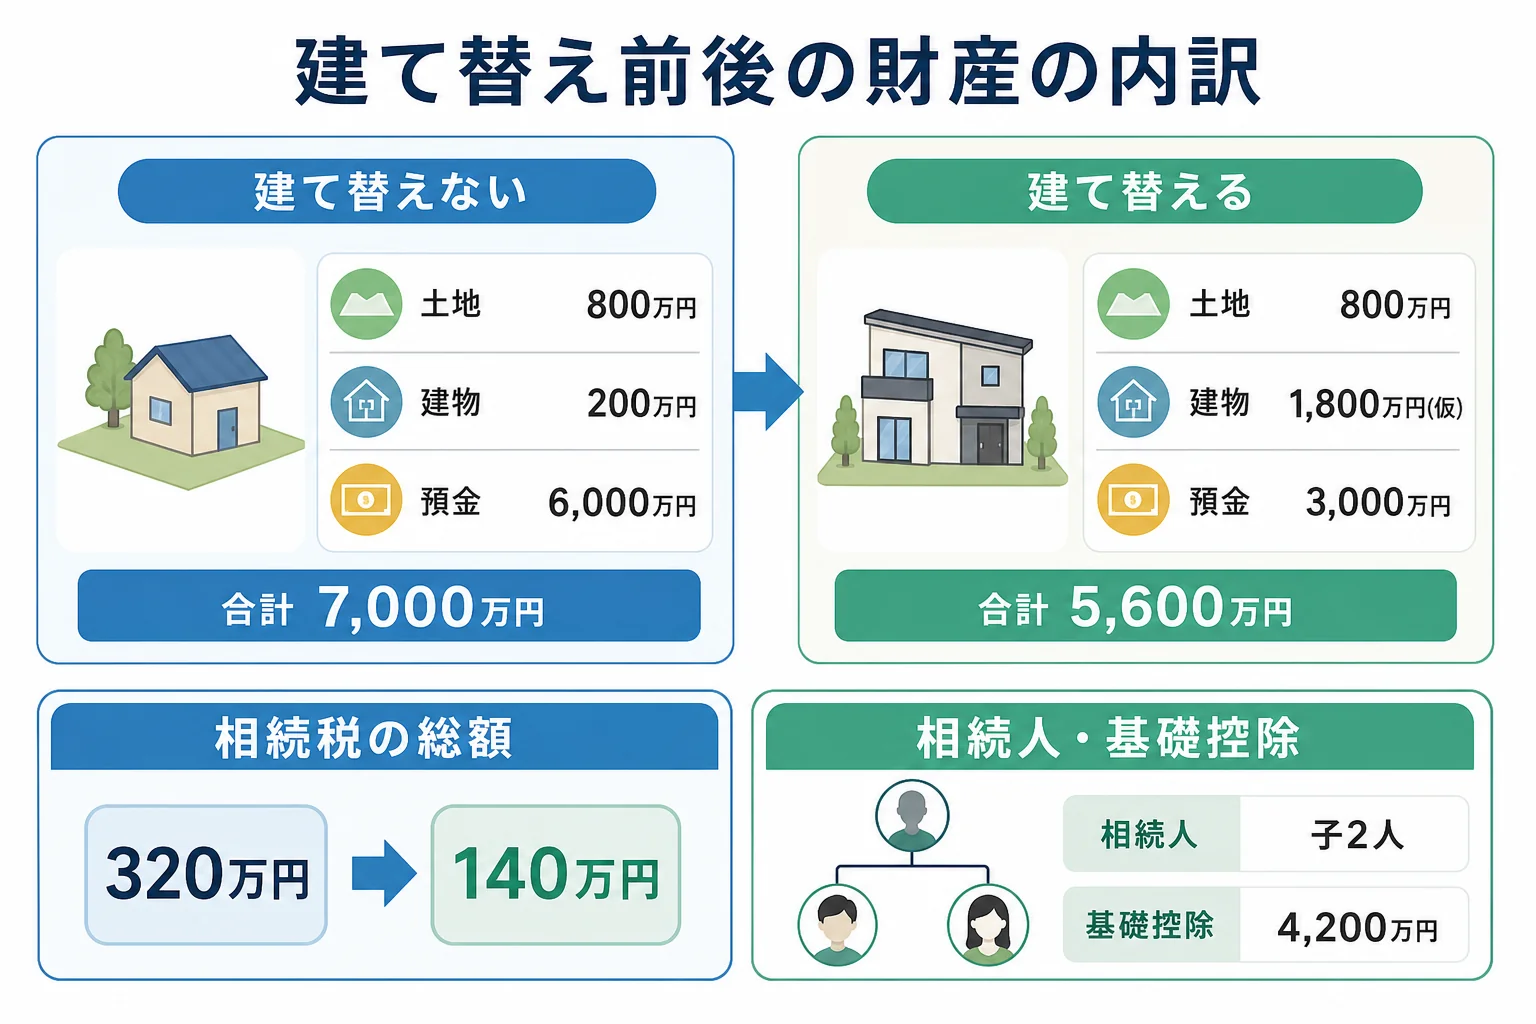
子2人が半分ずつ取得するなら、1人あたり160万円が70万円になる計算です。
小規模宅地の特例が使えない家だと、効果は変わる?
『うちは子どもがみんな家を出ているけど、同じように下がるの?』という方もいますよね。実は、ここで結果が大きく変わります。
小規模宅地等の特例は、自宅の土地なら330㎡まで評価を80%減らせる制度です。ただし、同居している親族や配偶者、持ち家のない別居の親族などの要件があります。
子がみんな持ち家に住んでいて特例が使えないケースでは、土地が路線価どおりの4,000万円で計算されます。
| ケース | 課税価格(建て替えない) | 課税価格(建て替える) | 相続税の総額 | 理由・注意 |
|---|---|---|---|---|
| 子が同居・特例が使える | 7,000万円 | 5,600万円 | 320万円が140万円に | 土地が800万円まで下がるので、建物の差がそのまま効く |
| 子は別居で持ち家あり・特例なし | 1億200万円 | 8,800万円 | 800万円が590万円に | 下がる額は大きいが、土地の評価が重く税額自体が残る |
課税価格が下がる金額は、どちらも同じ1,400万円です。ただ、もともとの税率が高い家ほど、下がる税額も大きくなります。
『じゃあ、ローンを組んで建てたらもっと下がる?』と考える方もいるかもしれません。借入金は債務として財産から差し引けます。
ただ、預金を残して3,000万円を借りた場合、預金6,000万円から借入金3,000万円を引くので、結果は預金で建てた時と同じ5,600万円です。ローンを組んだから得、という話にはなりません。
建て替えを決める前に、注意したいことは?
ここが大事なところです。建て替えは、相続税だけで決めると後悔しやすい選択なんです。
「税金が下がるなら、早く建て替えたほうがいいよね」
「でも、建てたあとに誰が住むかまで決めてる?」
例えば、建て替えた後に子が誰も住まなければ、相続後に空き家として持ち続けることになります。
- 建て替えた後、相続した子が住むのか、貸すのか、売るのか
- 同居の予定がある場合、小規模宅地等の特例の要件を満たすか
- 建築費を払った後も、親の生活費や介護費用が手元に残るか
- 古い家のリフォームで済ませる場合と、建て替える場合の費用差
リフォームでも、預金が工事代金に変わる点は同じです。ただ、リフォームした部分の評価をどう扱うかは家の状況で変わるので、税理士に確認しておくと安心です。
賃貸住宅を建てる方法もありますが、貸家や貸家建付地の評価が加わって計算が変わります。仕組みは更地と賃貸の評価額を比べたケースで見られます。
家を建てる資金を子に渡す形を考えているなら、住宅取得資金の贈与と精算課税の併用も比べてみてください。
土地の評価が高い、特例が使えるか分からない、建築費が大きい。こんなケースは、建て替え前に相続税を試算してから決めると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
建て替え中に親が亡くなったらどうなりますか?
完成前の家屋は、完成した家と評価の仕方が違います。工事代金の支払い状況なども関わるので、建築中に相続が起きた場合は税理士に確認してください。
家を新築したら、相続税の基礎控除も変わりますか?
変わりません。基礎控除は3,000万円+600万円×法定相続人の数で、財産の中身とは関係なく相続人の数で決まります。子2人なら4,200万円です。
建て替えると小規模宅地等の特例は使えなくなりますか?
建て替えたこと自体で使えなくなるわけではありません。相続した時に、同居などの要件を満たしているかで決まります。要件に当てはまるかは税理士に確認を。
まとめ
- 建物は固定資産税評価額で評価されるので、預金で建て替えると財産額が下がりやすい
- 子2人のケースで、課税価格7,000万円が5,600万円になると相続税は320万円から140万円に
- 特例が使えない家は税額が残るが、下がる税額はむしろ大きくなる
- ローンで建てても、借入金を差し引く結果は預金で建てた時と同じ
- 建て替え後に誰が住むかまで決めてから判断する