当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が特許を持っていて、企業からライセンス料が毎年振り込まれていた。『特許って相続できるの?名義の変更はどこで?』と困ってしまう方も多いはずです。
結論から言うと、特許権は相続で相続人に移り、特許庁への届け出が要ります。相続税の評価は、その特許で将来受け取る見込みのお金を基に計算します。
この記事では、特許の使われ方ごとのケースに分けて、手続きと評価を見ていきます。
親の特許権、相続するとどうなる?
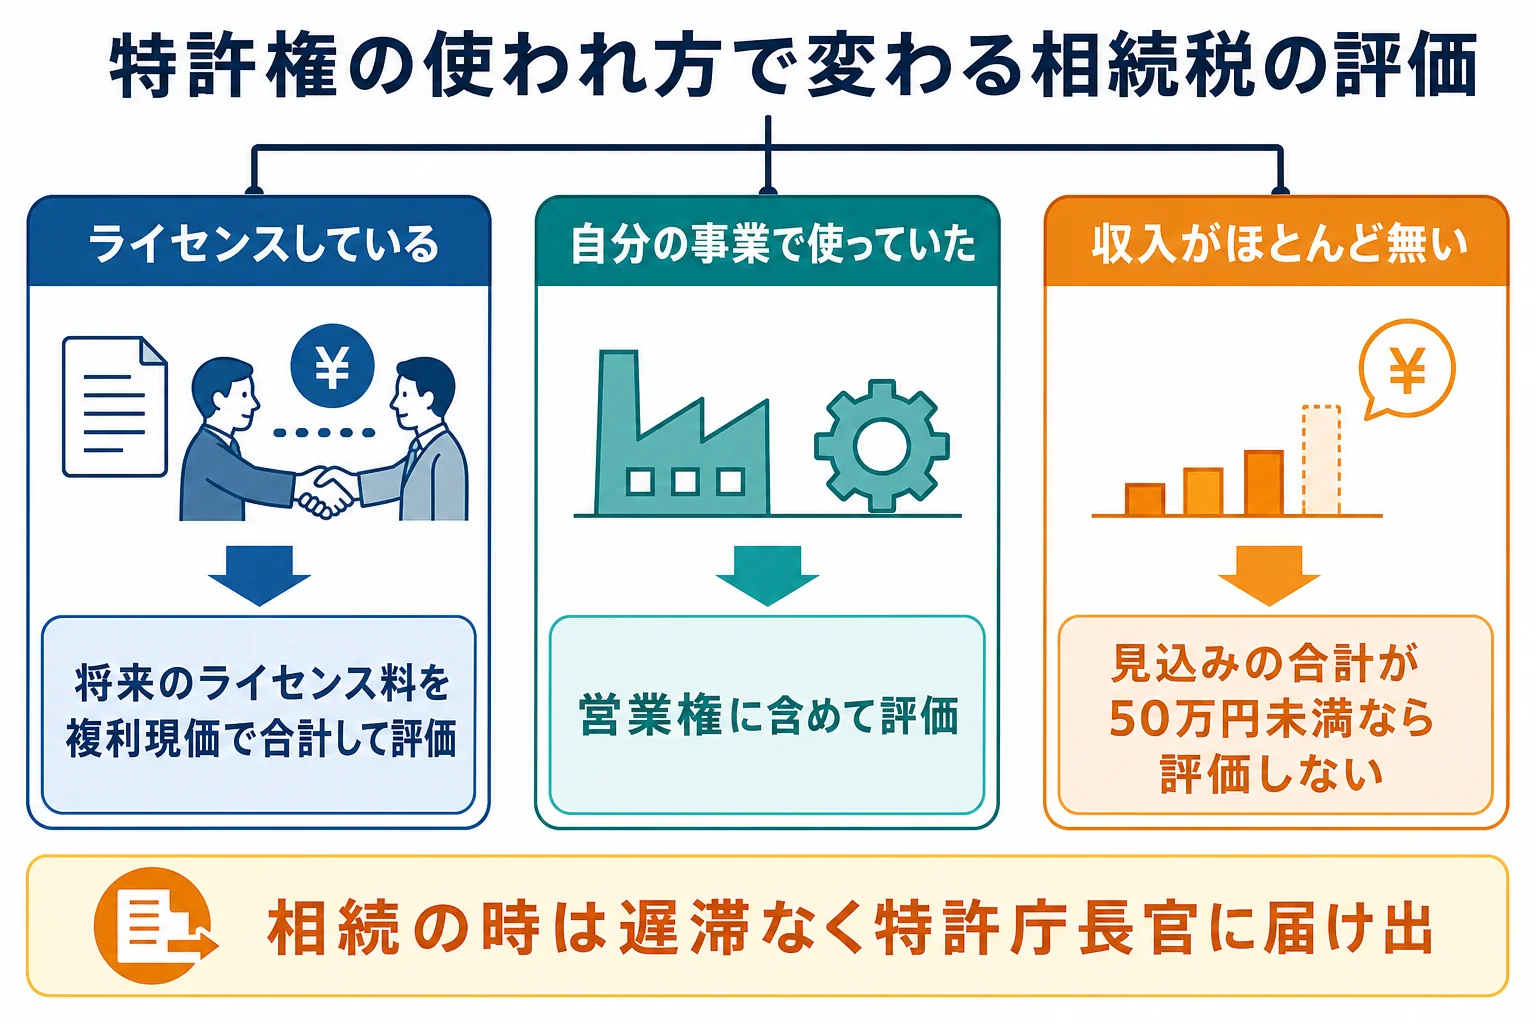
特許権は、相続人が登録をしなくても相続の時点で引き継ぎます。ただし特許法第98条により、相続の場合は遅滞なく特許庁長官に届け出る必要があります。相続税では、ライセンス料などの「将来受ける補償金」を基に評価し、見込みの合計が50万円に満たない特許は評価しません。
特許は、株や預金と違って「どう使われているか」で財産としての重みが大きく変わるんです。
| ケース | 相続税での評価 | 理由・注意 |
|---|---|---|
| 企業にライセンスして、毎年ライセンス料が入る | 将来のライセンス料を基に評価する | 毎年の金額に複利現価率を掛けて合計する |
| 親が自分の事業で特許を使っていた | 事業の営業権に含めて評価する | 特許だけを切り出して評価しない |
| 収入がほとんど無い | 評価しない場合がある | 見込みの合計が50万円に満たない特許は評価しない |
| ライセンス料の未払い分がある | 受け取る権利として財産に入れる | 亡くなる前の分なら、振込が後でも相続財産 |
特許庁への届け出と、続けるためにやること
特許法第98条では、特許権の移転は登録しないと効力が生じないとしつつ、相続などの一般承継は例外にしています。相続人は登録を待たずに特許権を引き継ぐんです。
その代わり、同じ条文の2項で、相続の時は遅滞なく特許庁長官に届け出るよう定められています。『登録が要らないなら放っておいていい?』と思いがちですが、ここは手を付けておきましょう。
- 特許番号と、権利がいつまで続くかを確認する(特許権の存続期間は出願の日から20年)
- 特許庁への届け出・移転の手続きに必要な書類を確認する
- 毎年の特許料の納付期限と、納付する人を決めておく
- ライセンス契約がある時は、契約の相手に相続人を伝える
- 特許を誰が引き継ぐか、遺産分割協議書に書いておく
見落としやすいのが特許料です。特許料の納付が止まると、権利そのものが消えてしまうことがあります。
例えば、こんなやりとりになることがあります。
「特許の書類、よく分からないから後回しでいいよね」
「特許料の期限が切れると権利が消えるらしいよ。期限だけは先に見ておこう」
ライセンス先の企業にも、早めに連絡しておくと安心です。振込先や契約の名義を、引き継いだ相続人へ切り替えてもらいます。
相続税の評価はいくら?ライセンス料で比べると
国税庁の財産評価基本通達140〜145では、特許権は将来受ける補償金の額を、基準年利率による複利現価で割り戻して合計した額で評価するとされています。
| 計算の段階 | 中身 | 理由・注意 |
|---|---|---|
| 1. 毎年の補償金の額 | 将来受けるライセンス料など | 確定していなければ、過去の経常的な収入を基に見積もる |
| 2. 受け取る期間 | 特許権の存続期間が終わるまでの年数の範囲で見積もる | 1年未満の端数は切り捨て |
| 3. 複利現価で合計 | 各年の金額×その年の複利現価率を足し上げる | 複利現価率は国税庁が公表する基準年利率で決まる |
では、評価額が出た後の相続税を見てみましょう。配偶者と子2人が相続し、ほかの財産が6,500万円あるケースです。税額は法定相続分どおりに分けた場合です。
| ケース | 特許権の評価額 | 課税価格の合計 | 基礎控除 | 結論・注意 |
|---|---|---|---|---|
| 収入がほとんど無い(見込み50万円未満) | 評価しない | 6,500万円 | 4,800万円 | 相続税の総額170万円。子1人42万5,000円 |
| ライセンス料が毎年入る | 500万円と仮定 | 7,000万円 | 4,800万円 | 相続税の総額225万円。子1人56万2,500円 |
どちらも配偶者は税額軽減で0円です。ただ、軽減を使うには申告が要ります。
ライセンス料が毎年入っている、親が特許を自分の事業で使っていた、将来の見込み額の出し方に迷う、というケースは評価が難しくなります。こうしたケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
著作権を相続した時の評価は、著作権や印税を相続した時の評価で比べられます。人数ごとの基礎控除は基礎控除の早見表で確かめてみてください。
よくある質問
特許権を相続したら、移転登録をしないと権利を引き継げませんか?
相続などの一般承継は、登録しなくても引き継ぎます。ただし特許法第98条2項により、遅滞なく特許庁長官に届け出る必要があります。
ライセンス料が入っていない特許にも相続税はかかりますか?
将来受け取る見込みの補償金の合計が50万円に満たない特許権は、評価しないとされています。
親が自分の会社で使っていた特許はどう評価しますか?
権利者が自ら特許を使っている場合は、特許だけを評価せず、その事業の営業権の価額に含めて評価します。
まとめ
- 特許権は相続で引き継ぎ、登録は要らないが特許庁長官への届け出は遅滞なく行う
- 特許料の納付が止まると権利が消えることがあるので、期限と納付する人を決める
- 評価は将来のライセンス料などを複利現価で合計した額。見込み50万円未満なら評価しない
- 自分の事業で使っていた特許は、営業権に含めて評価する
- 配偶者と子2人・ほかの財産6,500万円で評価額500万円なら、相続税の総額225万円