当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
海外赴任中に、日本にいる親が亡くなったと連絡が来た。葬儀には帰れても、『相続の手続きまで、この短い一時帰国で終わるの?』と不安になりますよね。
結論から言うと、一時帰国中に全部を終わらせる必要はありません。この記事では、家族の形ごとに誰が何を受け持つかと、帰国中に済ませておきたいことを見ていきます。
海外にいても、親の相続人として手続きは進められる?
海外に住んでいても、親の相続人であることは変わりません。手続きは日本にいる家族と分担し、一時帰国中は「書類の準備」と「財産の把握」に集中するのが現実的です。相続税の申告が要る場合は、10か月の期限から逆算して動きます。
『赴任先に戻ったら、何もできなくなるのでは?』と心配する方も多いはずです。
実は、遺産分割協議は全員が同じ場所に集まらなくても進められます。協議書を郵送で回して、それぞれが署名する形でも大丈夫なんです。
ただ、日本に住民票がないと、印鑑登録ができず印鑑証明が取れません。その代わりになる書類を、赴任先の日本大使館や総領事館で用意することになります。必要な書類は、提出先の銀行や法務局と大使館に確認しておきましょう。
| ケース | 進め方の目安 | 理由・注意 |
|---|---|---|
| 母が存命で、日本に兄弟がいる | 母か兄弟が窓口役、自分は署名と書類で参加 | 協議書の郵送のやり取りに日数を見ておく |
| 自分が一人っ子で、母は他界 | 自分が相続人1人。国内の専門家に手続きを頼む | 不在中の銀行・登記・申告をまとめて任せられる |
| 財産より借金が多そう | 3か月以内に家庭裁判所へ相続放棄を検討 | 海外にいても期限は同じ |
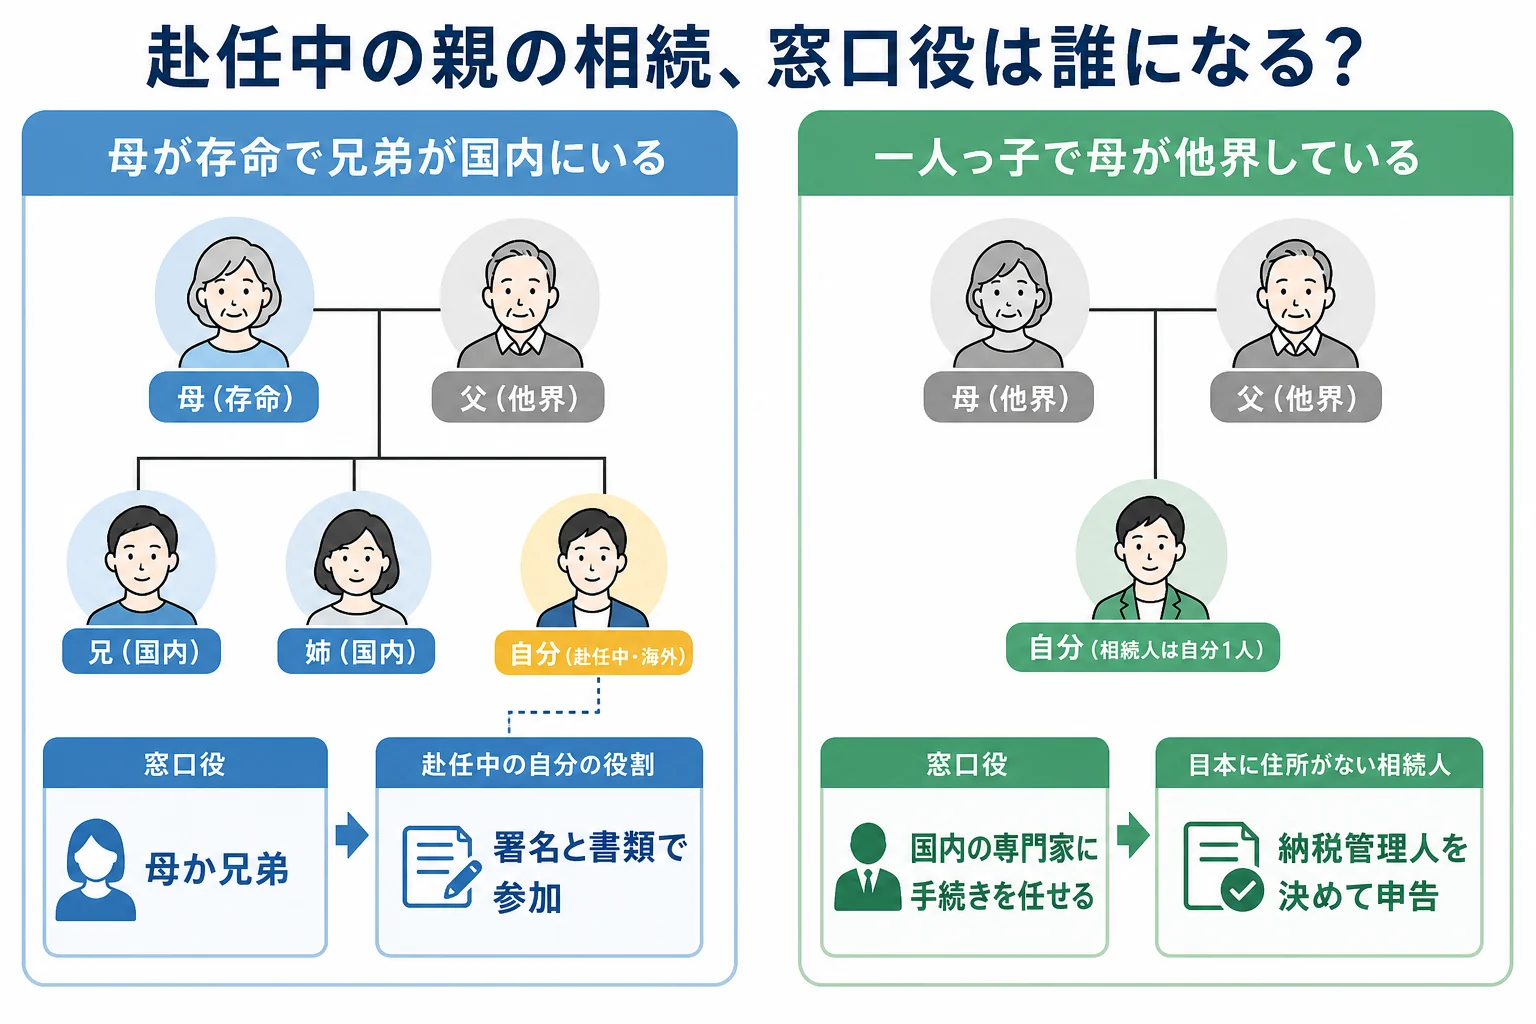
相続人が誰になるかは、家族図で見る法定相続人で確認してみてください。
一時帰国の間にやっておきたいことは?
限られた日数で全部は無理ですよね。帰国中は、日本にいないとやりにくいことから片づけるのがおすすめです。
- 死亡届(死亡を知った日から7日以内)が出ているか家族と確認する
- 親の通帳・証券・不動産の書類・借入の書類の置き場所を確かめる
- 親の戸籍をまとめて取り寄せる(本籍地以外の役所の窓口でも請求できる)
- 法務局で法定相続情報一覧図の写しを頼んでおく(無料)
- 国内の家族と、窓口役と連絡方法を決めておく
法定相続情報一覧図の写しがあると、銀行や登記で戸籍の束を何度も出さずに済みます。赴任先に戻ってから郵送で使えるのが助かるところです!
「通帳はたぶん、仏壇の引き出しにあると思う」
「じゃあ、帰る前に一緒に全部写真に撮っておこう」
こんなふうに、財産の手がかりを家族と共有しておくだけでも、後の手続きがかなり楽になります。
海外に住んでいても相続税はかかる?
ここが大事なところです。国税庁の説明では、日本国籍のある相続人は、相続開始前10年以内に日本に住所があれば、国内と国外の財産すべてが相続税の対象になります。
10年以上海外にいる場合も、亡くなった親が日本に住む日本人なら、扱いは同じです。赴任中だからといって、日本の兄弟と税金の扱いが変わるわけではないんです。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。日本に住所がない相続人は、納税管理人を決めて、申告と納税をすることになります。
例えば、課税価格の合計が6,000万円で、母はすでに他界し、相続人が子1人のケースと子2人のケースを比べてみます。
| 項目 | 子1人(一人っ子) | 子2人(自分と国内の兄弟) |
|---|---|---|
| 基礎控除 | 3,600万円 | 4,200万円 |
| 課税遺産総額 | 2,400万円 | 1,800万円 |
| 相続税の総額 | 310万円 | 180万円 |
| 自分の納付額 | 310万円 | 90万円(半分ずつ取得) |
一人っ子だと、銀行・登記・申告をすべて自分の名前で進めることになります。赴任先から日本の税務署や金融機関とやり取りするのは、正直かなり大変です。
土地がある、期限まで日本に戻れない、といったケースは、国内の税理士にまとめて任せると進めやすくなります。e-Taxでの申告にも対応してもらえるので、一度相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
期限に間に合わない時はどうする?
赴任中だと、話し合いが長引くこともありますよね。10か月の時点で分け方が決まっていなければ、法定相続分で分けたとして仮に申告します。
その時に「申告期限後3年以内の分割見込書」を出しておくと、分け方が決まった後で配偶者の税額軽減や小規模宅地等の特例を受けられます。
親の家や土地を相続した人は、取得を知った日から3年以内に相続登記をする義務もあります。分け方が決まらない間は、相続人申告登記で義務を果たす方法もあります。
『期限だらけで、何から手をつければ…』という方は、まず窓口役を決めることから始めてみてください。子のいない夫婦の相続で親や兄弟が関わる流れは、子供がいない夫婦の相続割合でも詳しく見ています。
よくある質問
海外にいる間に相続放棄をすることはできますか?
できます。亡くなった親の最後の住所地の家庭裁判所に申述します。期限は相続の開始を知った時から3か月です。
準確定申告も自分がしないといけませんか?
亡くなった親の所得税の申告で、相続の開始を知った日の翌日から4か月以内です。相続人が共同で出すので、国内の家族と分担を決めておきましょう。
赴任先の国でも相続税がかかることはありますか?
赴任先の国の制度によります。日本の相続税では、外国で相続税を払った場合の外国税額控除の仕組みがあります。
まとめ
- 海外赴任中でも、親の相続人であることは変わらない
- 一時帰国中は、財産の手がかりと戸籍、窓口役を決めることに集中する
- 日本に住んでいた親から相続すれば、赴任中でも国内外の財産が相続税の対象
- 日本に住所がない相続人は、納税管理人を決めて申告する