当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
不動産投資をしていた親が亡くなり、投資用マンションの契約書やローンの書類が次々に出てきた。『借金ごと引き継ぐの?』『家賃はどうなるの?』と不安になりますよね。
結論から言うと、まず確かめたいのは「ローンに団体信用生命保険が付いているか」です。付いていればローンは保険で返され、付いていなければ借入も相続しますが、その分は相続税の計算で差し引けます。
この記事では、物件と借入の状況ごとに、相続税と手続きがどう変わるかを見ていきます。
投資用マンションとローンを残して親が亡くなったら?
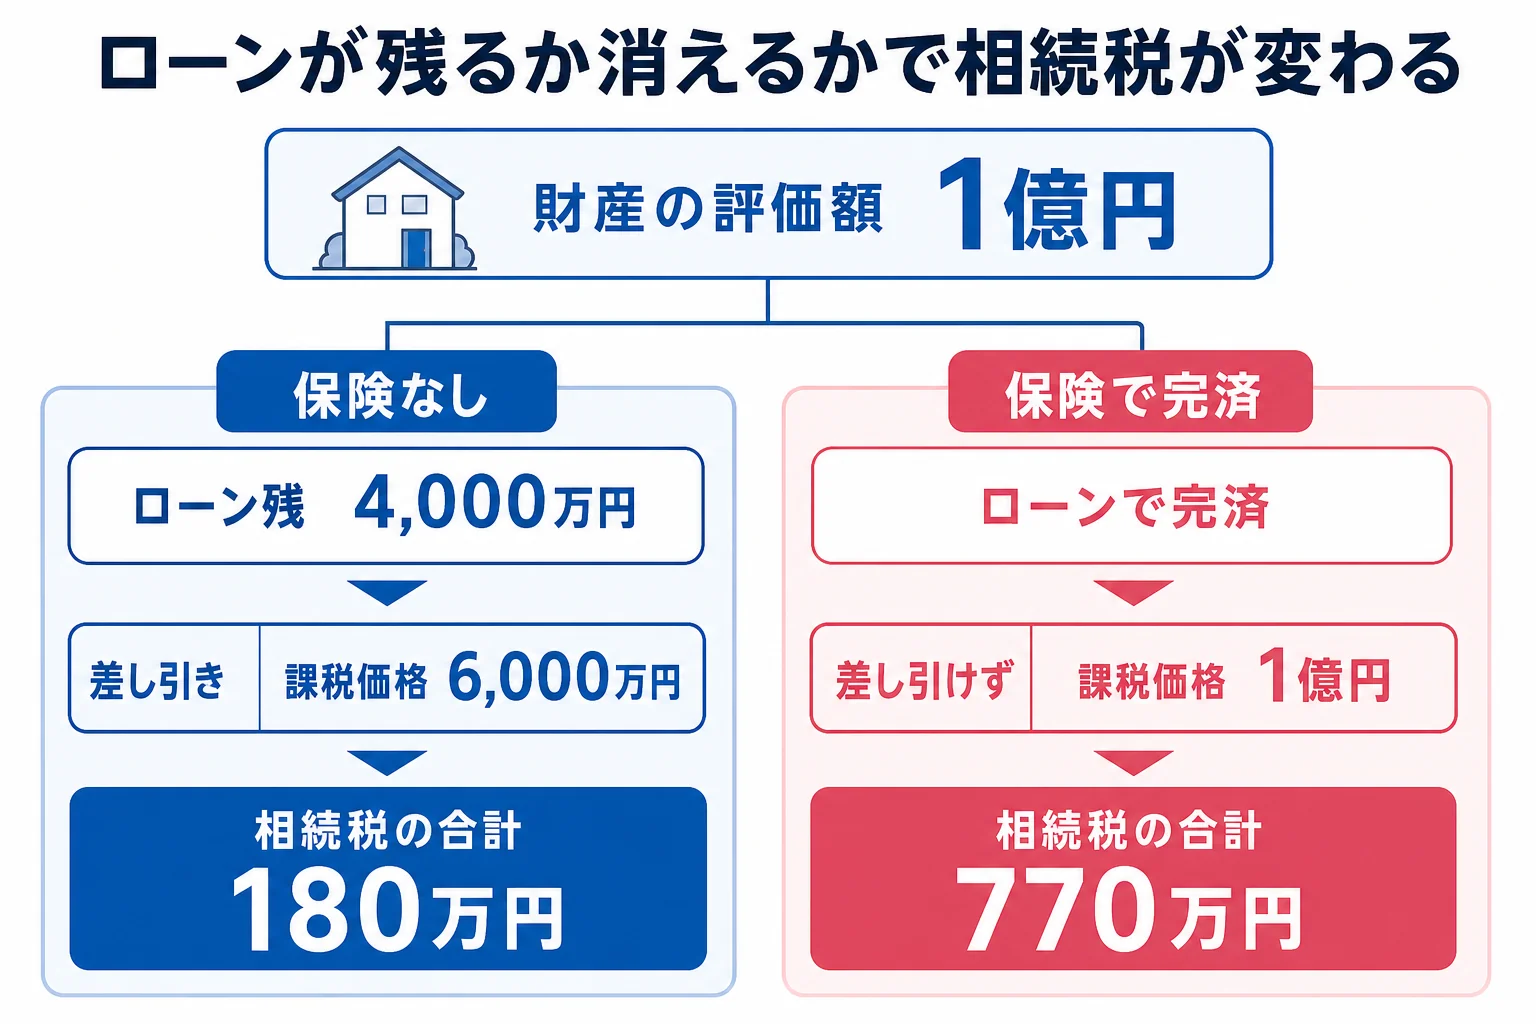
例えば、母はすでに亡く、父が投資用マンション2室と自宅を残し、子2人が相続するケースです。財産の評価額が1億円、投資用ローンの残りが4,000万円なら、団体信用生命保険が付いていない場合の相続税は2人で合計180万円です。保険でローンが完済される場合は借入を差し引けないので、相続税は合計770万円になります。
『ローンが消えるなら、そのほうが得なのでは?』と思いますよね。手元に残る財産で見れば、ローンが消えるほうが有利です。ただ、相続税だけを見ると、保険で完済されるケースのほうが高くなるんです。
| ケース | 借入の行方 | 課税価格 | 相続税の合計 |
|---|---|---|---|
| 団体信用生命保険なし・ローン残4,000万円 | 子2人が借入を引き継ぐ | 6,000万円 | 180万円 |
| 団体信用生命保険あり・保険で完済 | 借入はなくなる | 1億円 | 770万円 |
どちらも子2人が法定相続分どおり半分ずつ相続したとして計算しています。
2つのケースの計算の流れ
| 計算の段階 | ローンが残るケース | 保険で完済されるケース |
|---|---|---|
| 財産の評価額 | 1億円 | 1億円 |
| 差し引く借入 | 4,000万円 | 0円 |
| 課税価格の合計 | 6,000万円 | 1億円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1,800万円 | 5,800万円 |
| 相続税の総額 | 180万円 | 770万円 |
| 子1人の納付額 | 90万円 | 385万円 |
保険で完済されたローンは、亡くなった時点で返す必要がなくなります。そのため相続税の計算で差し引く借入にはならないわけです。
相続税は、亡くなったことを知った日の翌日から10か月以内に現金で納めるのが原則です。保険で完済されるケースでは、1人385万円をどう用意するかも考えておきましょう。
最初に確かめたい物件と借入のこと
投資用の物件は、自宅と違って契約がいくつも絡みます。ローン、管理会社、入居者、火災保険。どこから手を付ければいいか迷う方も多いはずです。
- 金融機関にローンの残高と、団体信用生命保険が付いているかを問い合わせる
- 物件ごとの登記簿と固定資産税の通知書で、名義と評価額を確かめる
- 管理会社に連絡し、入居状況・家賃の入金口座・預かっている敷金を確認する
- 火災保険や地震保険の契約者と期限を確かめる
- 亡くなった年の家賃収入をまとめ、準確定申告の準備をする
ローンの残高が物件の価値より大きいなら、相続放棄も選択肢になります。期限は相続の開始を知った時から3か月以内なので、ローンの確認は最初の1か月で済ませておきたいところです。
「家賃は今まで通り父の口座に入ってるみたい」
「口座が止まったら、入居者に振込先を伝え直さないと」
こんなやりとりになる家族も多いです。金融機関に亡くなったことを伝えると口座は止まるので、管理会社と入金先の切り替えを相談しておきましょう。
家賃収入の所得税も忘れずに
親が家賃収入を毎年申告していたなら、亡くなった年の1月1日から亡くなった日までの分を準確定申告します。期限は相続の開始を知った日の翌日から4か月以内です。
亡くなった後の家賃は、相続した人の所得になります。分け方が決まるまでの家賃の扱いは、税理士に確認しておくと安心です。
満室か空室かで、物件の評価はどう変わる?
人に貸している建物と土地は、自分で使う場合より評価が低くなります。ここが投資用物件の相続で大事なところです。
建物は固定資産税評価額から、借家権割合30%に賃貸割合をかけた分を差し引きます。土地は「自用地の評価×(1−借地権割合×借家権割合×賃貸割合)」で計算する貸家建付地になります。
| ケース | 建物の評価 | 理由・注意 |
|---|---|---|
| 亡くなった時に満室 | 固定資産税評価額の70% | 全室を貸していたので差し引く額が最大 |
| 2室のうち1室が空室 | 空いていた部屋は差し引きが小さくなる | 賃貸割合が下がると評価が上がる |
| 自分たちで住むために空けていた | 差し引きなし | 貸している物件として扱えない |
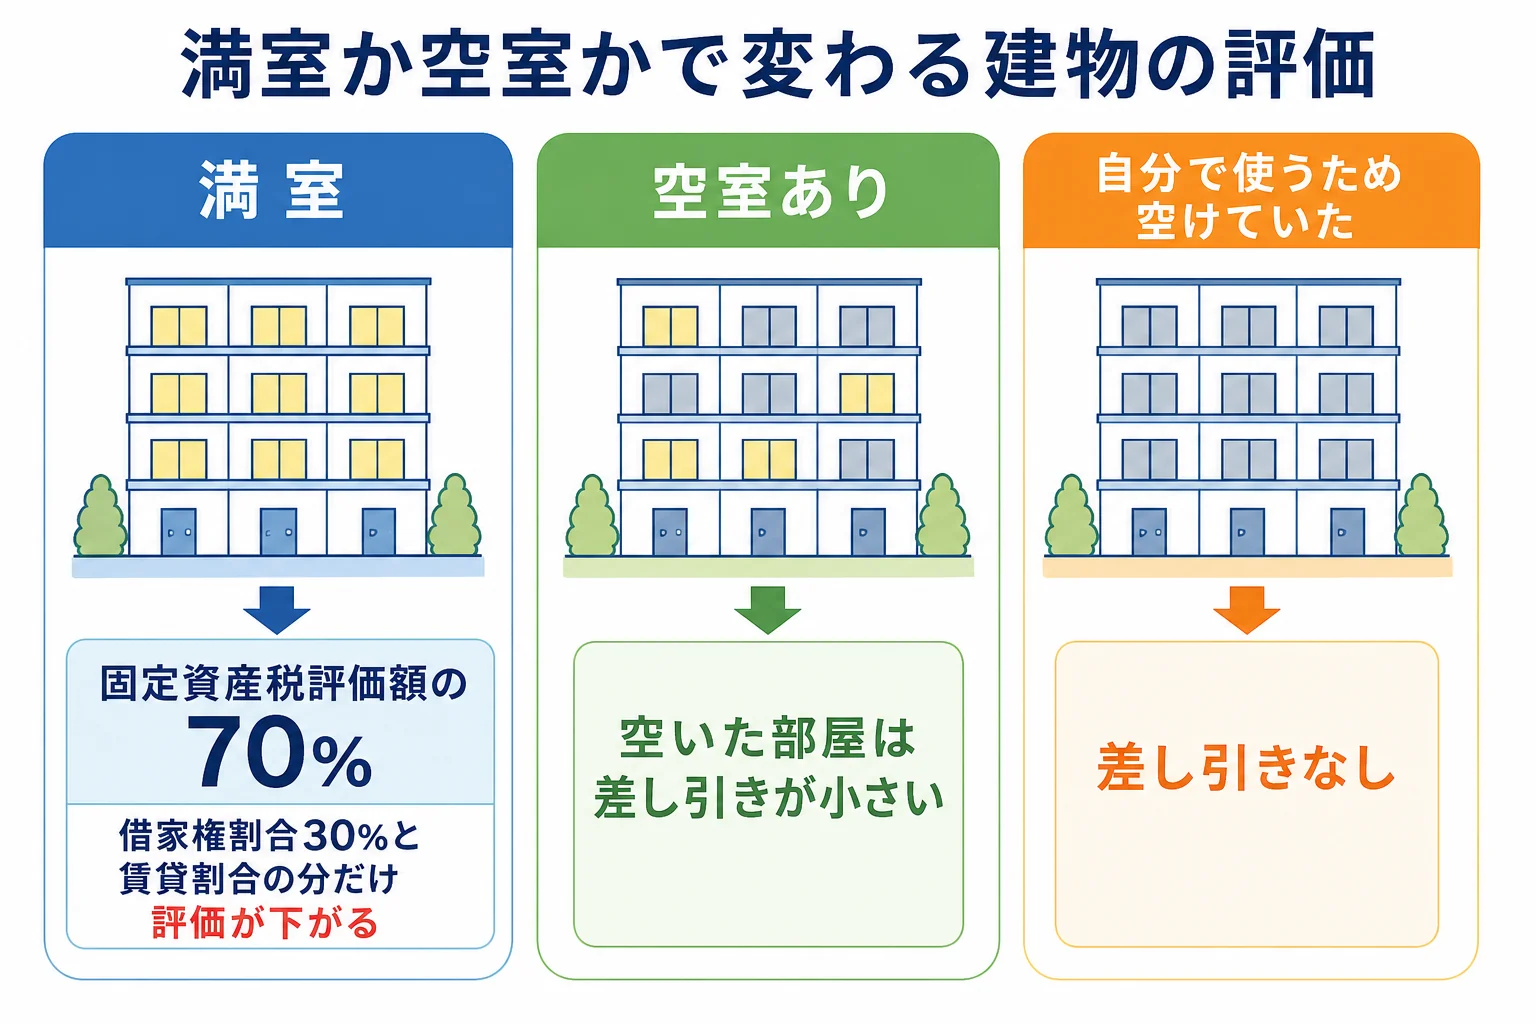
『たまたま空室だった時に亡くなったら、評価が上がるの?』という疑問はもっともです。一時的な空室なら貸しているものとして扱えることもあります。どこまで認められるかは事情によるので、税理士に確認してみてください。
貸している土地には小規模宅地等の特例も
貸している土地は、貸付事業用宅地等として200㎡まで評価を50%減らせる特例があります。適用には申告が必要です。
区分マンションは1室あたりの土地の持分が小さいので、特例の効き方も物件によって変わります。なお、居住用の区分マンションの評価は、2024年1月1日以降の相続から新しい方法になっています。
駐車場として土地を貸していた場合の評価は、駐車場経営をしていた親の土地の相続で確認できます。
物件を引き継ぐか、売るかで迷ったら
投資用の物件は、相続した後も管理とローン返済が続きます。誰が引き継ぐかで家族の負担が大きく変わるんです。
| ケース | 向いている分け方 | 理由・注意 |
|---|---|---|
| 子の1人が賃貸経営を続けたい | その子が物件とローンを相続 | 金融機関の承諾が要る |
| 誰も管理したくない | 相続後に売却して現金で分ける | 申告期限の翌日から3年以内の売却なら取得費加算の特例を使える |
| 物件の価値よりローンが大きい | 相続放棄も検討 | 3か月以内に家庭裁判所へ申述 |
ローンを誰が引き継ぐかは、相続人同士で決めても金融機関が認めるとは限りません。分け方を決める前に、金融機関と話しておきましょう。
不動産全体をケース別に整理したい時は、不動産を相続したら何から始めるかも参考にしてみてください。株式など、ほかの投資資産が残っているケースは株式投資をしていた親の相続で見られます。
物件が複数ある・ローンの扱いが分かれる・貸家建付地や特例の判断が要る。こんなケースは、不動産の評価に慣れた税理士に頼むと計算と申告がぐっと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
不動産投資のローンは相続人が払わないといけませんか?
団体信用生命保険が付いていれば、亡くなった時に保険でローンが返されます。付いていなければ借入も相続しますが、相続税の計算では差し引けます。
投資用マンションの家賃は、亡くなった後は誰のものになりますか?
亡くなった後の家賃は相続した人の所得になります。分け方が決まるまでの扱いは事情によるので、税理士に確認してみてください。
投資用マンションを相続して、すぐ売ってもいいですか?
売ることはできます。相続税の申告期限の翌日から3年以内に売れば、取得費加算の特例で所得税が軽くなることがあります。
まとめ
- 最初に団体信用生命保険の有無を確認する。付いていればローンは保険で返される
- 保険が付いていないローンは引き継ぐが、相続税の計算で差し引ける
- 財産1億円・ローン残4,000万円・子2人なら、保険なしは相続税180万円、保険で完済は770万円
- 貸している建物と土地は評価が下がる。空室が多いと評価は上がる
- 家賃収入の準確定申告は4か月以内、相続放棄は3か月以内