当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、相続人は妻と子ども2人。日本でいちばんよくある家族の形ですよね。
結論から言うと、法定相続分どおりに分ければ妻の税額は0円になり、子2人だけが納めます。この記事では遺産額ごとの早見表と、妻の取り分を変えた時に「母が亡くなった後」まで含めて税額がどう変わるかを見ていきます。
遺産1億円を妻と子2人で分けたら、いくら納める?
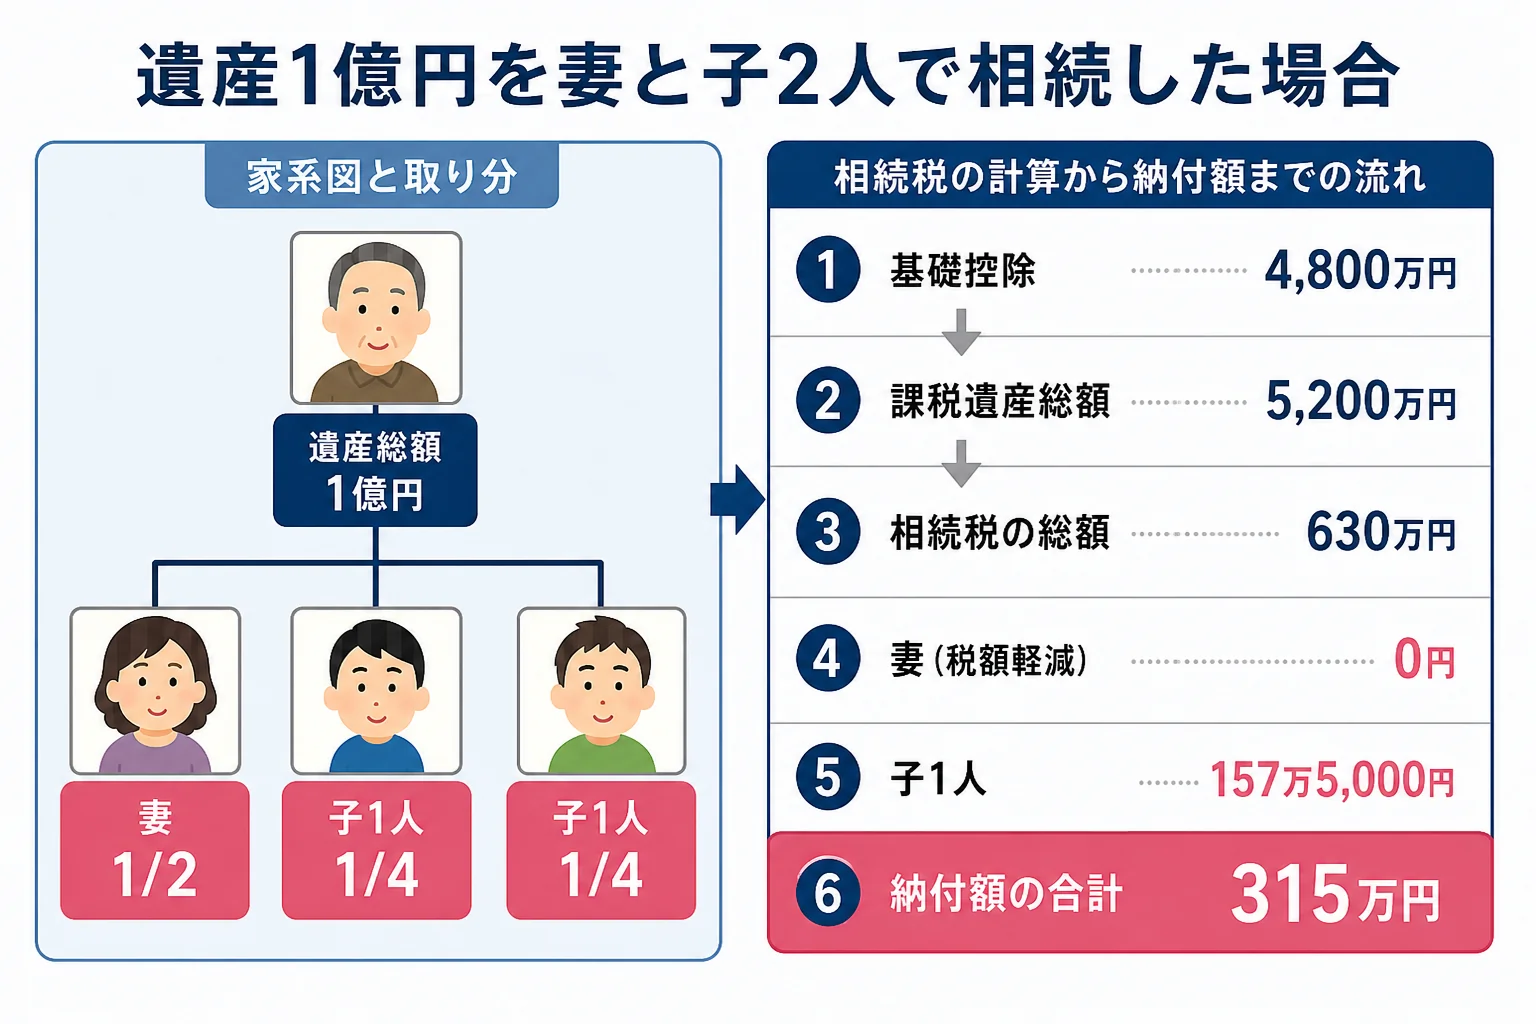
遺産1億円を妻1/2、子2人が1/4ずつ受け取ると、相続税の総額は630万円です。妻は配偶者の税額軽減で0円、子は1人157万5,000円を納め、合計は315万円になります。
例えば、自宅と預貯金を合わせた課税価格が1億円のケースです。計算の流れを上から順に並べてみます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 妻の法定相続分(1/2)で分けた額 | 2,600万円 |
| 妻分の税額(15%−50万円) | 340万円 |
| 子1人の法定相続分(1/4)で分けた額 | 1,300万円 |
| 子1人分の税額(15%−50万円) | 145万円 |
| 相続税の総額(340万円+145万円×2人) | 630万円 |
| 妻の納付額(5,000万円を取得) | 0円 |
| 子1人の納付額(2,500万円を取得) | 157万5,000円 |
| 納付額の合計 | 315万円 |
相続人が3人なので、基礎控除は4,800万円です。遺産がこれ以下なら相続税はかからず、申告もいりません。
『妻の分が0円なら、申告しなくていいのでは?』と思いますよね。実は、配偶者の税額軽減は申告して初めて使える仕組みなんです。税額が0円でも、遺産が基礎控除を超えていれば申告書は出す必要があります。
遺産5,000万円から5億円まで、早見表で見るといくら?
次の表は、妻が1/2、子2人が1/4ずつ法定相続分どおりに取得した場合の税額です。課税価格は、債務や葬式費用、非課税の保険金などを引いた後の金額で見てください。
| 課税価格の合計 | 相続税の総額 | 妻の納付額 | 子1人の納付額 | 納付額の合計 |
|---|---|---|---|---|
| 5,000万円 | 20万円 | 0円 | 5万円 | 10万円 |
| 6,000万円 | 120万円 | 0円 | 30万円 | 60万円 |
| 8,000万円 | 350万円 | 0円 | 87万5,000円 | 175万円 |
| 1億円 | 630万円 | 0円 | 157万5,000円 | 315万円 |
| 1億5,000万円 | 1,495万円 | 0円 | 373万7,500円 | 747万5,000円 |
| 2億円 | 2,700万円 | 0円 | 675万円 | 1,350万円 |
| 3億円 | 5,720万円 | 0円 | 1,430万円 | 2,860万円 |
| 5億円 | 1億3,110万円 | 0円 | 3,277万5,000円 | 6,555万円 |
どの金額でも、納付額の合計はちょうど総額の半分です。妻が受け取った1/2の部分に、税額軽減がそのまま効いているからなんです。
ほかの人数の家族と比べたい時は、相続人1人〜5人の基礎控除の早見表で基礎控除の差から確かめてみてください。子1人だけのケースは子ども1人が相続する時の早見表にまとめています。
遺産5,000万円前後の家庭で気をつけたいこと
5,000万円のケースは、課税遺産総額が200万円しかありません。自宅の土地に小規模宅地等の特例を使うと、基礎控除の4,800万円を下回ることも。
ただ、特例を使って0円になる場合も申告が必要です。『税金がかからないなら何もしなくていい』と放っておくと、特例そのものが使えなくなるので注意しておきましょう。
妻が多めに取るか、子だけで分けるか。二次相続まで見るとどうなる?
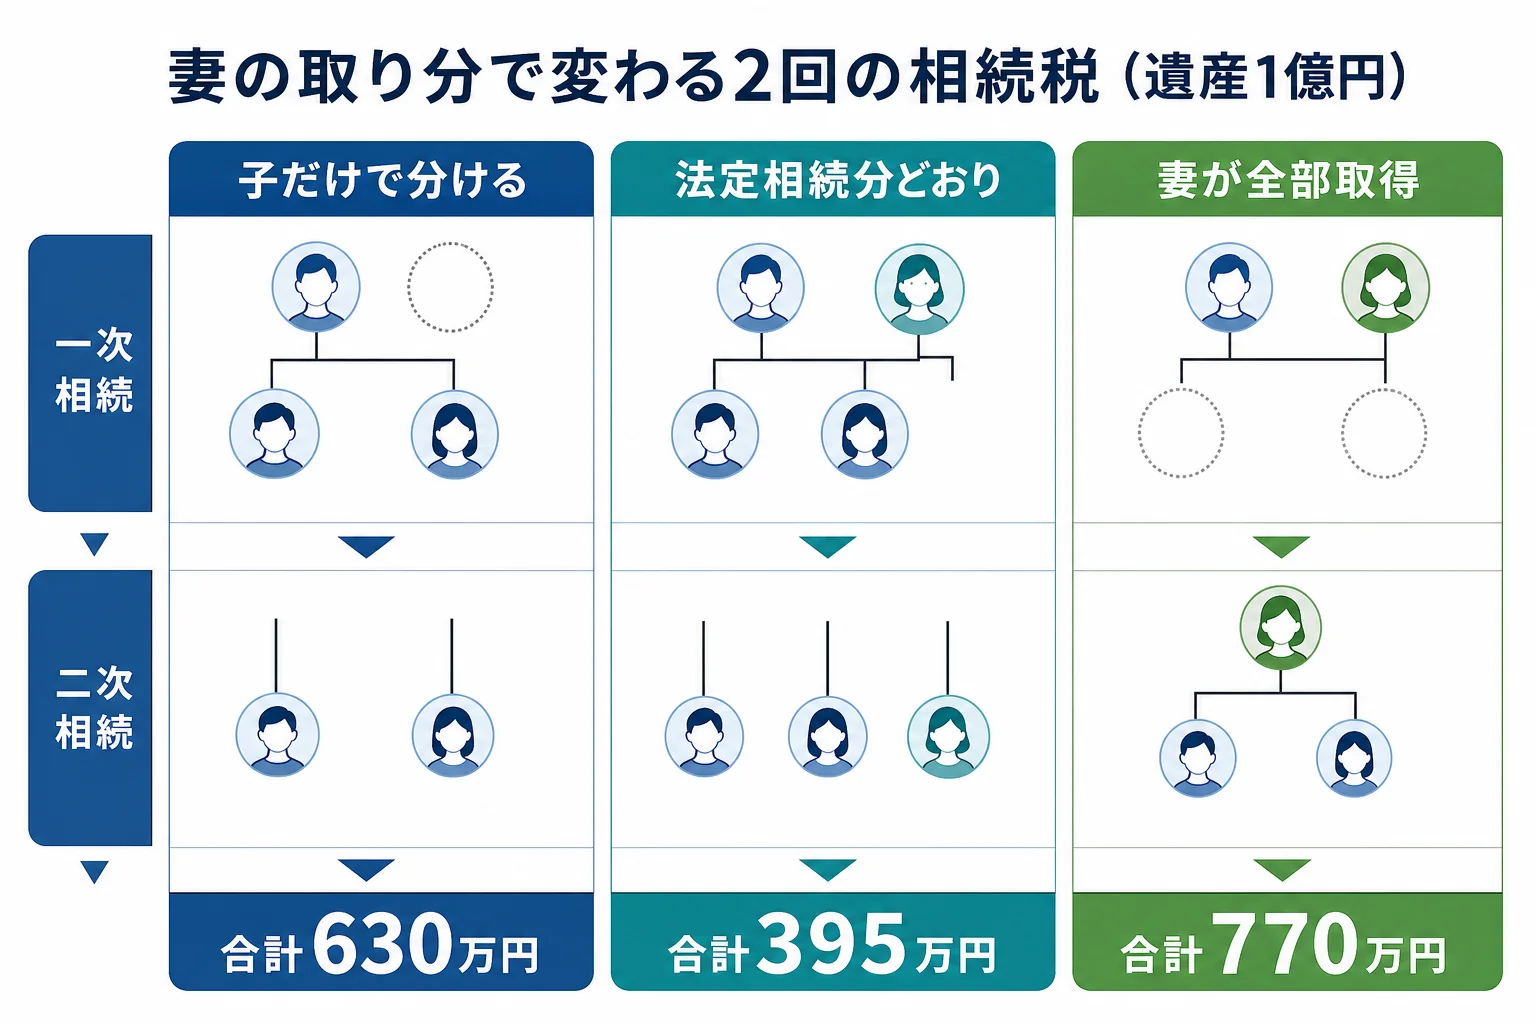
一次相続だけを見ると「妻が全部」が0円で得に見えます。ただ、母が亡くなった後の二次相続まで足すと、遺産1億円・2億円のケースでは法定相続分どおりに分けた方が合計が小さくなりました。
二次相続では配偶者がいないので、税額軽減がありません。相続人は子2人だけになり、基礎控除も4,200万円に下がります。
ここでは、母自身の財産は無く、一次相続で受け取った分が使われずにそのまま残ると仮定して計算しています。
| ケース(父の遺産) | 一次相続の納付額 | 二次相続の納付額(母の遺産) | 2回の合計 |
|---|---|---|---|
| 1億円・子だけで分ける | 630万円 | 0円(0円) | 630万円 |
| 1億円・法定相続分どおり | 315万円 | 80万円(5,000万円) | 395万円 |
| 1億円・妻が全部取得 | 0円 | 770万円(1億円) | 770万円 |
| 2億円・子だけで分ける | 2,700万円 | 0円(0円) | 2,700万円 |
| 2億円・法定相続分どおり | 1,350万円 | 770万円(1億円) | 2,120万円 |
| 2億円・妻が1億6,000万円取得 | 540万円 | 2,140万円(1億6,000万円) | 2,680万円 |
1億円のケースでは、妻が全部受け取ると2回の合計が770万円です。法定相続分どおりの395万円と比べると、375万円も多くなるんです!
一方で「子だけで分ける」も、一次相続の時点で税額軽減をまったく使わないので630万円かかります。どちらに寄せすぎても合計は増えるということですね。
実際の家庭では、ここが計算どおりにいかない
この表は仮定を置いた単純な比べ方です。実際には、母にも自分の預貯金や年金があります。母の財産が多いほど、二次相続の税額は表より大きくなります。
逆に、母が生活費や介護費で使えば、残る財産は減ります。母の年齢や健康状態、自宅に住み続けるかどうかでも、ちょうどいい分け方は変わってきます。
二次相続の考え方をもっと詳しく知りたい方は、父から母、母から子へ続く相続税を比べたケースも参考にしてみてください。
妻と子2人のケースで、分ける前に確かめておきたいこと
早見表の数字は「課税価格」が分かって初めて使えます。家族で話し合う前に、次の点を一度確かめておきましょう。
- 自宅の土地に小規模宅地等の特例が使えそうか(妻が相続するか、同居の子が相続するか)
- 死亡保険金があれば、非課税枠(500万円×3人=1,500万円)を引いたか
- 葬式費用や借入金など、差し引ける債務を拾えているか
- 母自身の預貯金がどのくらいあるか(二次相続の見積もりに使う)
- 申告と納付の期限(死亡を知った日の翌日から10か月以内)に間に合うか
例えばこんな会話になりがちです。
「お母さんが全部もらえば税金ゼロなんでしょ?」
「でも、次にお母さんが亡くなった時に、2人でまとめて払うことになるよ」
一次相続だけで決めてしまうと、あとから合計が増えることも。分け方の話し合いは、二次相続の数字を並べてからでも遅くありません。
死亡保険金の非課税枠の計算は、生命保険の非課税枠のケース別計算で確かめられます。
期限内に分け方が決まらない時は?
『期限までに決まらなかったら、特例は使えないの?』という声もよく聞きます。10か月の申告期限までに話し合いがまとまらないこともありますよね。その場合は、法定相続分で分けたものとして仮に申告します。
このとき「申告期限後3年以内の分割見込書」を出しておくのがポイントです。分割が決まった後に、配偶者の税額軽減や小規模宅地等の特例を使って税額を直せます(更正の請求)。
自宅の土地がある、母の財産も多い、二次相続まで計算して分け方を決めたい。こうしたケースは試算の組み合わせが多いので、相続税に慣れた税理士に一度まとめて計算してもらうと楽です。特例の要件を満たすかどうかも、税理士に確認しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
妻と子2人の場合、相続税の基礎控除はいくらですか?
3,000万円+600万円×3人で4,800万円です。課税価格の合計がこれ以下なら相続税はかからず、申告も不要です。
妻が法定相続分の1/2を受け取れば、妻の相続税は0円ですか?
はい。配偶者の税額軽減で、1億6,000万円か法定相続分のどちらか多い金額までは税額が0円になります。ただし申告は必要です。
二次相続を考えると、妻はどれくらい受け取るのがいいですか?
母自身の財産や年齢によって変わります。この記事の仮定では、遺産1億円・2億円ともに法定相続分どおりの方が2回の合計が小さくなりました。実際の財産で試算してから決めてみてください。
まとめ
- 妻と子2人が相続する時の基礎控除は4,800万円
- 遺産1億円を法定相続分どおりに分けると、納付額は子2人の合計315万円
- 法定相続分どおりなら、妻の納付額はどの金額でも0円(申告は必要)
- 妻が全部受け取ると一次相続は0円でも、二次相続で合計が増えることがある
- 分け方は母自身の財産も含めて、二次相続まで試算して決める