当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が持っていた一戸建てに、今も入居者が住んでいる。『貸したままで相続していいの?』『入居者さんには何て言えばいいの?』と戸惑いますよね。
結論から言うと、入居者がいる一戸建ては、空き家より評価額が下がります。そして貸主の立場も、家賃の受け取りも、そのまま相続人に引き継がれます。
この記事では、貸している一戸建てを相続した時の評価額と税額の違い、入居者への対応の順番が分かります。
入居者がいる一戸建ては、空き家より相続税が安くなる?
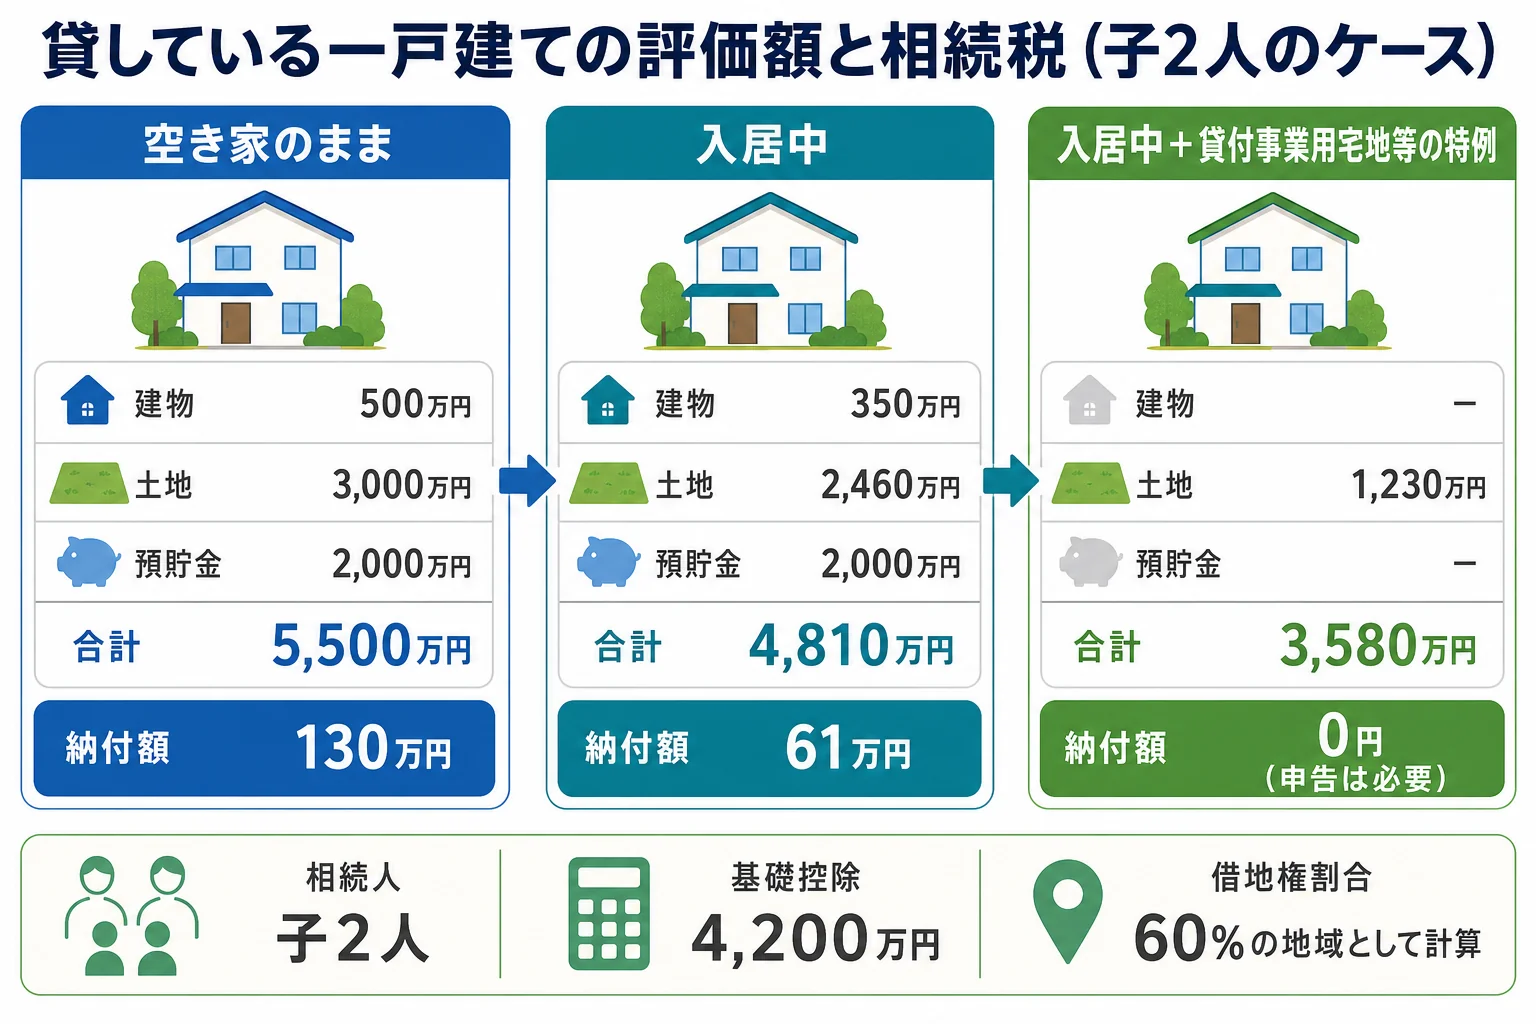
入居者がいる一戸建ては「貸家」と「貸家建付地」として評価され、自分で使っている家より評価額が下がります。子2人で相続する例では、空き家なら納付額130万円のところ、入居中なら61万円です。さらに貸付事業用宅地等の特例が使えれば、基礎控除の範囲に収まり0円になります(申告は必要)。
下の表は、親が亡くなった時の状況だけを変えて、相続税を比べたものです。
例えば、母が先に亡くなっていて、父の財産を子2人が相続するケースです。財産は一戸建て(建物の固定資産税評価額500万円、土地の自用地としての評価額3,000万円・200㎡以内)と預貯金2,000万円。借地権割合は60%の地域として計算しています。
| ケース | 建物 | 土地 | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| 空き家のまま(自用) | 500万円 | 3,000万円 | 5,500万円 | 130万円 | 貸していないので減額なし |
| 入居者がいる(満室) | 350万円 | 2,460万円 | 4,810万円 | 61万円 | 貸家・貸家建付地として評価 |
| 入居中+貸付事業用宅地等の特例 | 350万円 | 1,230万円 | 3,580万円 | 0円 | 基礎控除4,200万円以内。申告は必要 |
同じ家なのに、貸しているかどうかで納付額がここまで変わるんです。
貸している家の評価はどう計算する?
ここが大事なところです。貸している家は、建物と土地でそれぞれ減額の計算をします。
建物は、固定資産税評価額から借家権割合(30%)× 賃貸割合を差し引きます。一戸建てを丸ごと1世帯に貸していれば、賃貸割合は1(全部)です。
土地は「貸家建付地」として、自用地の評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)で計算します。借地権割合は、国税庁の路線価図に地域ごとに載っています。
上の例を計算シートにすると、こうなります。
| 項目 | 計算 | 評価額 |
|---|---|---|
| 建物(貸家) | 500万円 ×(1 − 30% × 1) | 350万円 |
| 土地(貸家建付地) | 3,000万円 ×(1 − 60% × 30% × 1) | 2,460万円 |
| 土地(貸付事業用宅地等の特例後) | 2,460万円 ×(1 − 50%) | 1,230万円 |
| 預貯金 | 残高のまま | 2,000万円 |
貸付事業用宅地等の特例は、200㎡まで50%減額できる制度です。ただし、使えるかどうかには要件があります。要件を満たすかは税理士に確認しておきましょう。
『亡くなった時にたまたま空室だったら?』という方もいるはずです。実は、空室の期間や募集の状況によっては、貸家として評価できないことがあります。一時的な空室かどうかで扱いが分かれるので、ここは個別に相談した方が安心です。
土地の評価の基本は不動産を相続したら何から始めるかでケース別に見られます。
配偶者がいる場合は、税額はどう変わる?
同じ財産を、配偶者と子2人で相続するケースも見ておきます。法定相続人が3人になり、基礎控除は4,800万円に上がります。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 空き家のまま | 5,500万円 | 70万円 | 35万円 | 配偶者の分は配偶者の税額軽減で0円 |
| 入居者がいる | 4,810万円 | 1万円 | 5,000円 | 課税遺産総額は10万円だけ |
| 入居中+特例 | 3,580万円 | 0円 | 0円 | 基礎控除以内。特例を使うなら申告は必要 |
表は法定相続分どおりに分けた場合です。配偶者の税額軽減を使うにも申告が要ります。
『うちは配偶者がいるから関係ない』と思いがちですよね。ただ、配偶者が後で亡くなる二次相続では、この家が今度は子だけの相続に入ってきます。賃貸を続けるか、誰が引き継ぐかは、その時のことまで考えて決めておきましょう。
入居者には誰が、いつ、何を伝える?
貸主が亡くなっても、賃貸借契約は終わりません。貸主の立場は相続人に引き継がれます。
入居者から見ると、変わるのは「家賃の振込先」と「連絡先」です。ここが決まらないまま時間がたつと、入居者さんも困ってしまいます。
- 賃貸借契約書・家賃の入金口座・管理会社の有無を確認する
- 管理会社がいれば、貸主が亡くなったことを連絡する
- 遺産分割がまとまるまでの家賃の受け取り口座と連絡役を、相続人の間で決める
- 入居者に、貸主が亡くなったこと・当面の連絡先・振込先を書面で知らせる
- 誰がこの家を相続するか決まったら、新しい貸主の名前と振込先を改めて通知する
- 相続登記を済ませる(取得を知った日から3年以内)
例えば、こんな会話になりがちです。
「家賃、今まで通り父の口座に入れていいんですか?」
「口座が止まってしまうので、来月からはこちらの口座にお願いします」
親名義の口座は、金融機関が死亡を知ると入出金が止まります。振込先の変更は早めに伝えておきましょう。
預かっている敷金を返す義務も、貸主の立場と一緒に引き継ぎます。退去の時に誰が返すのか、遺産分割の話し合いで決めておくと揉めにくいです。
親が貸していた口座がどこにあったか分からない時は、親の口座の調べ方が参考になります。
貸し続ける・売る・自分で住む、どれがいい?
相続した後の選び方は、家族の事情で変わります。
| ケース | 向いている選択 | 理由・注意 |
|---|---|---|
| 入居者が長く住んでいて、家賃収入がほしい | 貸し続ける | 貸主として修繕や確定申告(不動産所得)が必要 |
| 相続人が複数で、誰も管理できない | 入居中のまま売る、または代償金で調整 | 共有で持つと修繕や売却のたびに全員の合意が要る |
| 子が自分で住みたい | 契約の終わり方を入居者と話し合う | 相続を理由にすぐ退去してもらえるわけではない |
ここで迷いやすいのが「共有にしておけば公平」という考え方です。実は、貸している家を共有にすると、修繕も家賃の値上げも全員で決めることになります。
共有の持分だけを持った時の選択肢は、共有持分だけを相続した時の選択肢で詳しく見られます。
- 賃貸借契約書と、更新・解約の条件
- 敷金の額と、返す時の取り決め
- 管理会社との契約(管理委託契約)の内容
- 亡くなった時点で入居中だったか、空室だったか
- 土地の面積が200㎡以内か、路線価図の借地権割合はいくつか
貸している家と土地があり、特例が使えるか判断がつかない、相続人が複数で分け方が決まらない、というケースは税理士に頼むと楽です。評価の計算と申告をまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
入居者に親が亡くなったことを知らせる義務はありますか?
決まった期限はありません。ただ、家賃の振込先や連絡先が変わるので、分かった段階で早めに書面で知らせておくと安心です。
遺産分割がまとまるまでの家賃は、誰のものになりますか?
相続人の間で受け取り口座を決めて、分けやすい形で管理しておくのが無難です。誰がどれだけ受け取るかは揉めやすいので、分割協議の中で一緒に決めておきましょう。
亡くなった時に空室でも、貸家として評価できますか?
空室の期間や入居者の募集状況によって扱いが変わります。一時的な空室と認められるかどうかは、税理士に確認してみてください。
まとめ
- 入居者がいる一戸建ては、貸家と貸家建付地として評価が下がる
- 子2人の例では、空き家130万円、入居中61万円、特例ありで0円(申告は必要)
- 貸主の立場も敷金を返す義務も相続人に引き継がれる
- 家賃の振込先と連絡先は、決まり次第すぐ入居者に知らせる
- 特例が使えるかは要件があるので税理士に確認を