当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
兄弟の話し合いが進まないまま、相続税の申告期限が近づいてきた。『分け方が決まらないと申告できないんじゃないの?』と焦っている方も多いはずです。
結論から言うと、分け方が決まっていなくても、期限までに申告と納税はしなければいけません。この記事では、未分割のまま申告するといくら払うことになり、あとでどう取り戻すのかを、家族の例で見ていきます。
分け方が決まらないまま申告期限が来たらどうする?
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。分割がまとまっていなくても延びません。期限内に、法定相続分どおりに分けたと仮定して申告・納税し、「申告期限後3年以内の分割見込書」を一緒に出しておきます。こうしておけば、3年以内に分割がまとまった時に、配偶者の税額軽減や小規模宅地等の特例を使って納めすぎた分を取り戻せます。
未分割で申告する時、いちばん大きな影響は「配偶者の税額軽減」と「小規模宅地等の特例」がその時点では使えないことです。
どちらも、誰が何を取得したかが決まって初めて使える特例なんです。だから、家族の形によっては、いったん大きな額を納めることになります。
妻と子2人・遺産1億2,000万円の家は、いくら納める?
例えば、夫が亡くなり、妻と子2人が相続するケースです。財産は、妻が住み続けている自宅の土地(評価額5,000万円・200㎡)と建物500万円、預金6,500万円の合計1億2,000万円とします。
子の1人が「預金をもっと多く」と主張して、10か月たっても分け方がまとまりませんでした。
未分割のまま申告した場合
法定相続分(妻2分の1・子4分の1ずつ)で取得したと仮定して計算します。配偶者の税額軽減も小規模宅地等の特例も使えません。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億2,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 7,200万円 |
| 相続税の総額 | 960万円 |
| 妻の納付税額(軽減なし) | 480万円 |
| 子1人の納付税額 | 240万円 |
| 家族の納付額の合計 | 960万円 |
2年後に分割がまとまった場合
その後、妻が自宅を相続することで話がまとまったとします。妻が住み続ける自宅の土地には小規模宅地等の特例が使え、330㎡までの部分が80%減額されます。土地の評価は5,000万円から1,000万円になります。
分け方は、妻が自宅(土地1,000万円+建物500万円)と預金2,500万円、子2人が預金2,000万円ずつとします。
| 計算の段階 | 未分割で申告 | 分割後にやり直し |
|---|---|---|
| 課税価格の合計 | 1億2,000万円 | 8,000万円 |
| 課税遺産総額 | 7,200万円 | 3,200万円 |
| 相続税の総額 | 960万円 | 350万円 |
| 妻の納付税額 | 480万円 | 0円 |
| 子1人の納付税額 | 240万円 | 87万5,000円 |
| 家族の納付額の合計 | 960万円 | 175万円 |
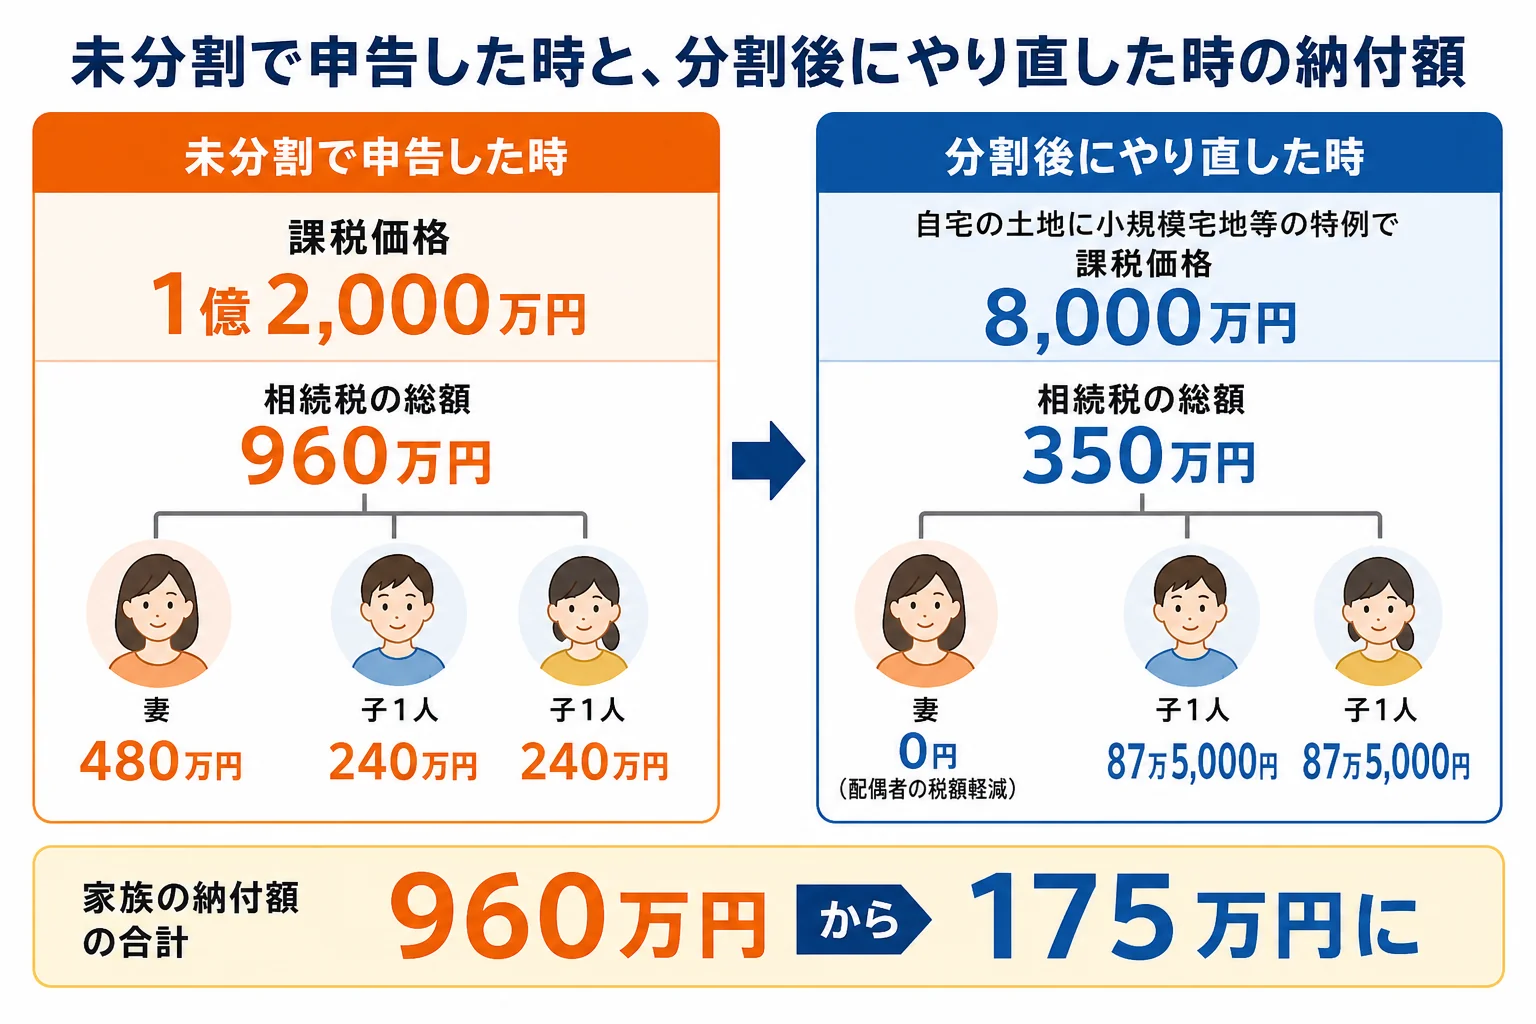
ここが大事なところです。差の785万円は、分割がまとまった後の手続きで取り戻せます。ただ、取り戻せるまでの間は、家族でこの額を立て替えておく必要があるんです。
未分割の影響が小さい家もある?
『うちも同じくらい払うことになるの?』と心配になりますよね。実は、家族の形と財産によって影響の大きさはかなり違います。
例えば、父が亡くなり、母はすでに亡くなっていて、子2人だけが相続するケースです。財産は1億円で、自宅には誰も住んでいません。
この家は配偶者の税額軽減が関係なく、小規模宅地等の特例も使えない形です。未分割でも分割後でも、相続税の総額は770万円で変わりません。分け方によって、誰がいくら払うかが変わるだけです。
| ケース | 未分割の影響 | 理由・注意 |
|---|---|---|
| 配偶者がいて、配偶者が多く取得しそう | 大きい | 配偶者の税額軽減が分割後まで使えない |
| 配偶者や同居の子が自宅を継ぐ | 大きい | 小規模宅地等の特例が分割後まで使えない |
| 子だけが相続し、特例を使う土地もない | 小さい | 総額は変わらず、各人の負担が後で入れ替わるだけ |
| 預金が凍結されていて納税資金が無い | 資金繰りが問題 | 仮払い制度は1金融機関あたり上限150万円まで |
預金の仮払い制度は、「相続開始時の預金額×3分の1×その人の法定相続分」で、1つの金融機関あたり150万円が上限です。納税額が大きい家は、これだけでは足りないことも多いので、早めに資金を考えておきましょう。
未分割で申告する時の手順
『何を出しておけば、あとで取り戻せるの?』という点を、順番に見ておきますね。
- 申告期限(10か月以内)までに、法定相続分で取得したと仮定して申告・納税する
- 申告書と一緒に「申告期限後3年以内の分割見込書」を出す
- 申告期限から3年以内に遺産分割をまとめる
- 分割がまとまったことを知った日の翌日から4か月以内に、更正の請求をする
- 逆に税額が増える人は修正申告をする
分割見込書を出し忘れると、あとで分割がまとまっても特例が使えなくなるおそれがあります。ここは忘れないようにしておきましょう。
調停が長引くなどで3年以内にまとまりそうにない時は、3年が過ぎる前に税務署か税理士に相談してみてください。何もせずに3年を過ぎると、特例が使えなくなるおそれがあります。
申告を出さないのはいちばん損
「どうせ後でやり直すなら、まとまってから出せばいい」と考える方もいるかもしれません。
ただ、期限を過ぎると延滞税や無申告加算税がかかることがあります。分割見込書も出せないので、特例の扱いでも不利になります。分け方が決まらなくても、まずは期限内に出すことが大切です。
話し合いを進めるためにできること
未分割の期間が長いほど、立て替えの負担も、気持ちのすれ違いも大きくなりがちです。
例えば、話し合いの場でこんなやり取りになることもありますよね。
「先に税金を払わないといけないって、聞いてないよ」
「分割がまとまれば、払いすぎた分は戻るから」
このように、未分割申告の仕組みを全員が知っているだけでも、話が少し前に進みます。
遺言で外された相続人がいる場合は、遺留分の話も絡みます。遺留分の計算や、配偶者居住権を使った分け方も、落としどころを探すヒントになります。
- 申告期限(亡くなったことを知った日の翌日から10か月)がいつか
- 配偶者の税額軽減・小規模宅地等の特例を使いたい財産があるか
- 立て替える納税資金をどう用意するか
- 分割見込書を申告書と一緒に出す準備ができているか
配偶者がいて特例の影響が大きい、自宅や土地がある、相続人どうしで連絡が取りにくい。こんなケースは、未分割申告から更正の請求までまとめて税理士に頼むと、出し忘れや期限切れを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産分割がまとまらないと、相続税の申告期限は延びますか?
延びません。亡くなったことを知った日の翌日から10か月以内に、法定相続分で取得したと仮定して申告・納税します。
未分割で申告すると、配偶者の税額軽減は使えないのですか?
申告の時点では使えません。「申告期限後3年以内の分割見込書」を出しておけば、3年以内に分割がまとまった後、更正の請求で軽減を受けられます。
分割がまとまった後、いつまでに手続きすればいいですか?
納めすぎた人は、分割があったことを知った日の翌日から4か月以内に更正の請求をします。税額が増える人は修正申告をします。
まとめ
- 分割がまとまらなくても、申告期限は10か月のまま延びない
- 未分割の申告では、配偶者の税額軽減と小規模宅地等の特例が使えない
- 妻と子2人・遺産1億2,000万円の例では、未分割の納付額960万円が分割後は175万円に
- 分割見込書を出しておけば、3年以内の分割で更正の請求ができる
- 子だけの相続で特例も無い家は、未分割の影響が小さい