当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
長年連れ添った内縁のパートナーや、お世話になった友人に、遺言で財産を残したい。『家族じゃない人がもらうと、税金はどうなるの?』と気になっている方も多いはずです。
結論から言うと、他人が遺言で受け取った遺産にも相続税がかかり、税額は2割増しになります。この記事では、受け取る人ごとに3つのケースで計算します。
内縁の妻が遺産をもらったら、税金はいくら?
夫が亡くなり、子2人と内縁の妻がいるケース。遺産1億円のうち4,000万円を遺言で内縁の妻に、3,000万円ずつを子に残すと、内縁の妻の相続税は369万6,000円です。法律上の妻なら0円で済む金額です。
内縁の配偶者は相続人ではありません。遺言がなければ、遺産を受け取ることはできないんです。遺言で受け取ることを「遺贈」といい、遺贈で財産を受け取った人にも相続税がかかります。
ただ、相続人と同じ扱いにはなりません。違いは次の3つです。
- 基礎控除の人数に数えない
- 配偶者の税額軽減が使えない
- 税額が2割加算される
| 比べる項目 | 内縁の妻(遺贈) | 法律上の妻(相続) |
|---|---|---|
| 基礎控除 | 4,200万円(子2人分) | 4,800万円(妻と子2人分) |
| 相続税の総額 | 770万円 | 630万円 |
| 妻の納付額 | 369万6,000円 | 0円 |
| 子の納付額(1人) | 231万円 | 189万円 |
| 家族の合計 | 831万6,000円 | 378万円 |
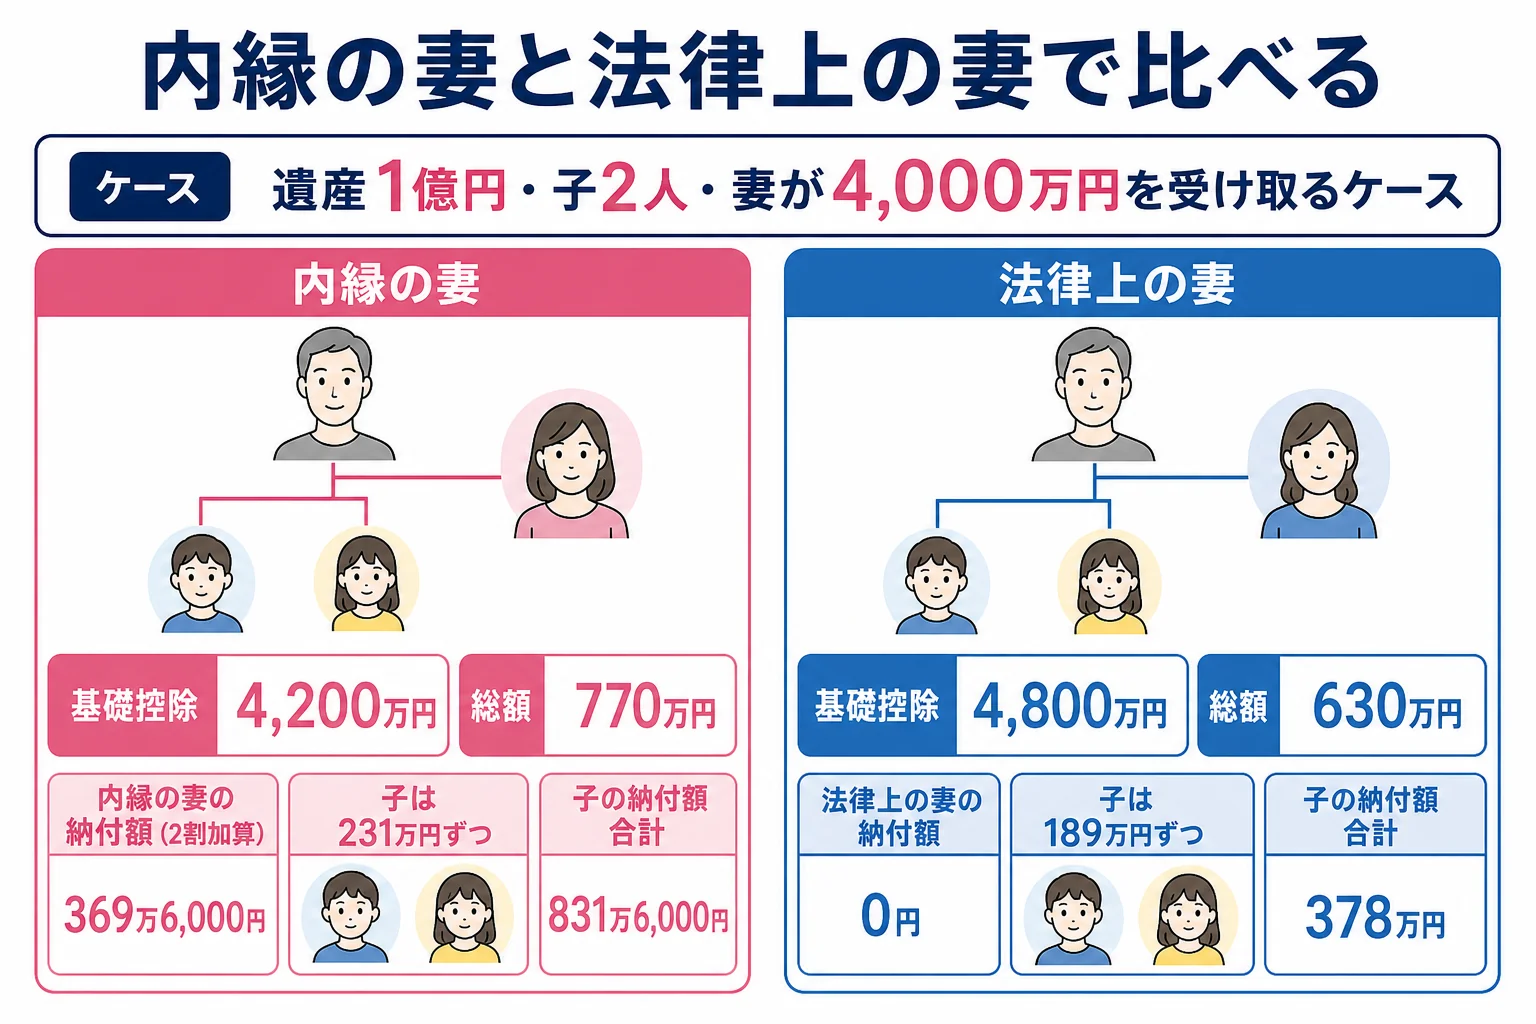
内縁の妻の税額は、相続税の総額770万円のうち、取得割合の4割にあたる308万円に、2割を足した金額です。
「籍を入れていないだけで、こんなに違うんですね」
「生活の実態が同じでも、税金の計算は戸籍で分かれるんです」
友人に遺贈したら、兄弟の税金はどうなる?
次は、配偶者も子もいない人が、友人に財産を残すケースです。両親はすでに亡くなり、相続人は兄2人、遺産は1億円とします。
遺言で友人に2,000万円、兄に4,000万円ずつを残すと、各人の税額は次のようになります。
| 受け取る人 | 取得額 | 2割加算 | 納付額 |
|---|---|---|---|
| 兄(1人あたり) | 4,000万円 | あり | 369万6,000円 |
| 友人 | 2,000万円 | あり | 184万8,000円 |
基礎控除は兄2人分の4,200万円で、相続税の総額は770万円です。兄弟も配偶者・子・父母以外にあたるので、友人と同じく2割加算になります。
『友人に渡せば、全体の税金は減るのでは?』と思いますよね。実は、相続税の総額770万円は変わりません。兄の取得分が減った分、兄の税額は軽くなりますが、その分の税金を友人が納める形になるんです。
遺産が基礎控除以下なら、他人でも税金はかからない?
ここは安心してよいところです。遺産の総額が基礎控除以下なら、他人が受け取っても相続税はかかりません。
例えば、相続人は子1人、遺産3,500万円のうち500万円を遺言で友人に残すケースです。基礎控除は子1人分の3,600万円なので、課税遺産総額は0円。子も友人も相続税は0円で、申告も要りません。
| ケース | 遺産総額 | 基礎控除 | 他人の納付額 |
|---|---|---|---|
| 内縁の妻に4,000万円(子2人) | 1億円 | 4,200万円 | 369万6,000円 |
| 友人に2,000万円(兄2人) | 1億円 | 4,200万円 | 184万8,000円 |
| 友人に500万円(子1人) | 3,500万円 | 3,600万円 | 0円 |
基礎控除の人数の数え方は相続人1人〜5人のケース別早見表で確認できます。
他人に残す時に、見落としやすいことは?
- 生命保険金の非課税枠(500万円 × 法定相続人の数)は、相続人以外の受取人には使えない
- 子など遺留分のある相続人がいる時は、遺留分を侵害しない額か
- 遺言は検認の要らない公正証書遺言か、法務局の保管制度を使うと手続きが進めやすい
- 他人も相続税の申告と納付が必要になる(期限は亡くなった日の翌日から10か月以内)
遺言がないまま亡くなると、内縁の妻は遺産を受け取れません。相続人がいない場合に限り、特別縁故者として家庭裁判所に財産分与を申し立てる道があります。
相続人がいる中で内縁の配偶者や友人に財産を残す場合は、遺留分や2割加算まで含めて額を決める必要があります。遺言を書く前に、相続税に詳しい税理士に試算を頼むと、受け取る人ごとの負担が分かりやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
2割加算の対象になる人は代襲相続と2割加算の計算例でも確認できます。
よくある質問
内縁の妻は、配偶者の税額軽減を使えますか?
使えません。配偶者の税額軽減の対象は戸籍上の配偶者だけです。遺産1億円・子2人のケースで4,000万円を受け取ると、369万6,000円がかかります。
他人が受け取る場合、基礎控除は増えますか?
増えません。基礎控除は法定相続人の数で決まるので、遺言で受け取る他人は人数に入りません。
他人が受け取った生命保険金に非課税枠はありますか?
ありません。生命保険金の非課税枠は、相続人が受け取った分だけに使えます。
まとめ
- 他人が遺言で受け取った遺産にも相続税がかかり、2割加算になる
- 内縁の妻は基礎控除の人数に入らず、配偶者の税額軽減も使えない
- 遺産1億円・子2人のケースで内縁の妻に4,000万円なら369万6,000円
- 遺産総額が基礎控除以下なら、他人が受け取っても0円
- 遺留分や生命保険金の非課税枠の扱いも確認しておく