当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった兄が亡くなって、弟の自分が相続することになった。相続税はかかるのか、かかるならいくらなのか。まずそこが気になりますよね。
結論から言うと、兄弟姉妹が相続する時は、基礎控除が少なめになりやすく、さらに税額が2割増しになります。親が相続する場合より税額が高くなりやすいんです。この記事では、遺産額と兄弟の人数ごとに税額を計算して比べます。
兄弟から相続すると、相続税はいくらになる?
例えば、独身で子のいない兄が亡くなり、両親はすでに他界、弟と妹の2人が遺産8,000万円を半分ずつ相続するケースです。基礎控除は4,200万円、相続税の総額は470万円で、兄弟姉妹の2割加算がつくため、納める税額は1人282万円、2人で564万円になります。遺産が基礎控除の4,200万円以下なら、相続税はかからず申告も要りません。
亡くなった人に配偶者も子もいなくて、親も亡くなっていると、兄弟姉妹が相続人になります。兄弟姉妹が先に亡くなっていれば、その子の甥・姪が代わりに相続します。
『兄弟なら、親子と同じように計算するんじゃないの?』と思うかもしれません。ここで違いが出るのが2割加算なんです。
2割加算って何?
相続税は、配偶者と一親等の血族(子・父母)以外の人が財産を受け取ると、税額が2割増しになります。これが2割加算です。
兄弟姉妹は二親等なので、2割加算の対象です。代襲相続した甥・姪も対象になります。
例えば、2割加算前の税額が235万円なら、納める額は282万円です。235万円に1.2をかけた額ですね。
『じゃあ、親から相続する時よりいつも高くなるの?』と思うかもしれません。正確には、同じ人数・同じ遺産額なら、2割加算の分だけ高くなります。ただ、兄弟が多いと基礎控除が増えるので、1人あたりの税額はかえって小さくなることもあるんです。
「兄の遺産を弟が全部相続するなら、親子と同じ計算でいいですよね」
「計算の流れは同じですが、最後に1.2倍する一手間が入ります」
こんなやりとりは、相談の場でもよく聞かれます。
人数と相手でどれだけ変わる?遺産8,000万円で比較
同じ遺産8,000万円でも、誰が何人で相続するかで税額はかなり変わります。
| ケース | 基礎控除 | 相続税の総額 | 納める税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 親1人が相続 | 3,600万円 | 680万円 | 680万円 | 親は2割加算の対象外 |
| 兄弟1人が相続 | 3,600万円 | 680万円 | 816万円 | 2割加算で136万円増える |
| 兄弟2人が相続 | 4,200万円 | 470万円 | 564万円 | 1人282万円 |
| 兄弟3人が相続 | 4,800万円 | 329万9,700円 | 395万9,400円 | 1人131万9,800円 |
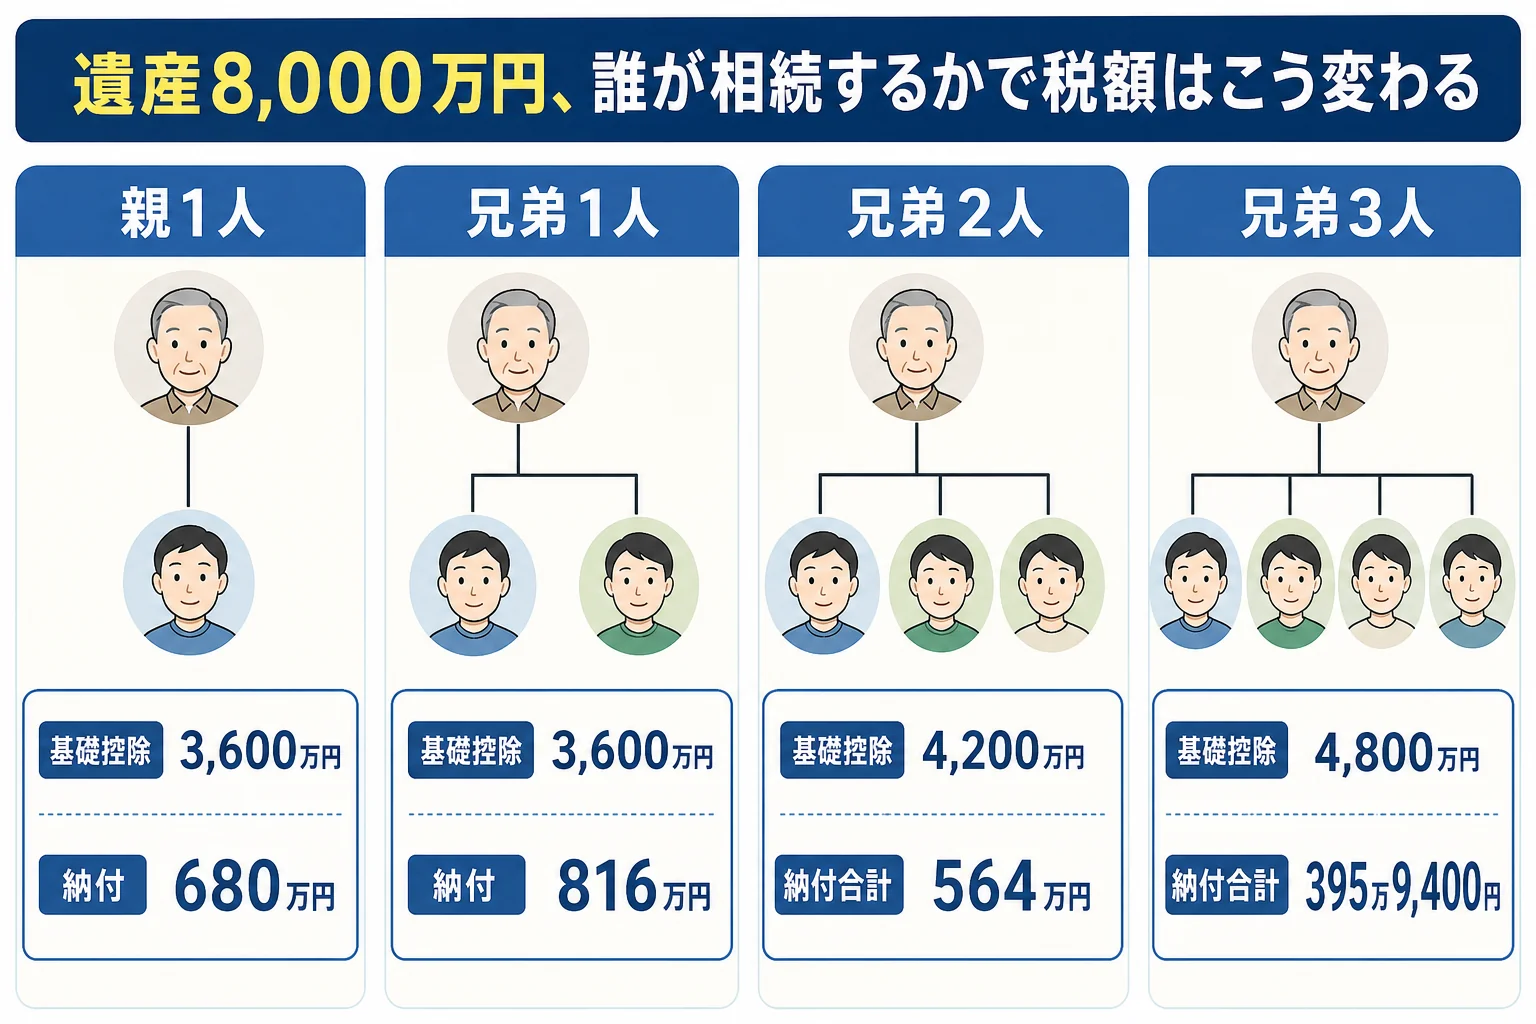
注目したいのは1行目と2行目です。相続人が1人という点は同じでも、親なら680万円、兄弟なら816万円になります。違いは2割加算だけなんです。
親がまだ健在なら、兄弟姉妹は相続人になりません。親が相続した後に兄弟へ回ってくるのか、最初から兄弟が相続するのかで、税額が変わることも覚えておきましょう。
遺産8,000万円・兄弟2人の計算を順番に見ると?
ポイントのケース(弟と妹で半分ずつ)を、計算の順番どおりに並べました。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1 課税価格の合計 | 遺産から債務・葬式費用などを引いた額 | 8,000万円 |
| 2 基礎控除 | 3,000万円+600万円×2人 | 4,200万円 |
| 3 課税遺産総額 | 8,000万円から4,200万円を引く | 3,800万円 |
| 4 法定相続分で分ける | 3,800万円×2分の1 | 1人1,900万円 |
| 5 速算表で税額 | 1,900万円×15%から50万円を引く | 1人235万円 |
| 6 相続税の総額 | 235万円×2人 | 470万円 |
| 7 実際の取得割合で分ける | 470万円×2分の1 | 1人235万円 |
| 8 2割加算 | 235万円×1.2 | 1人282万円 |
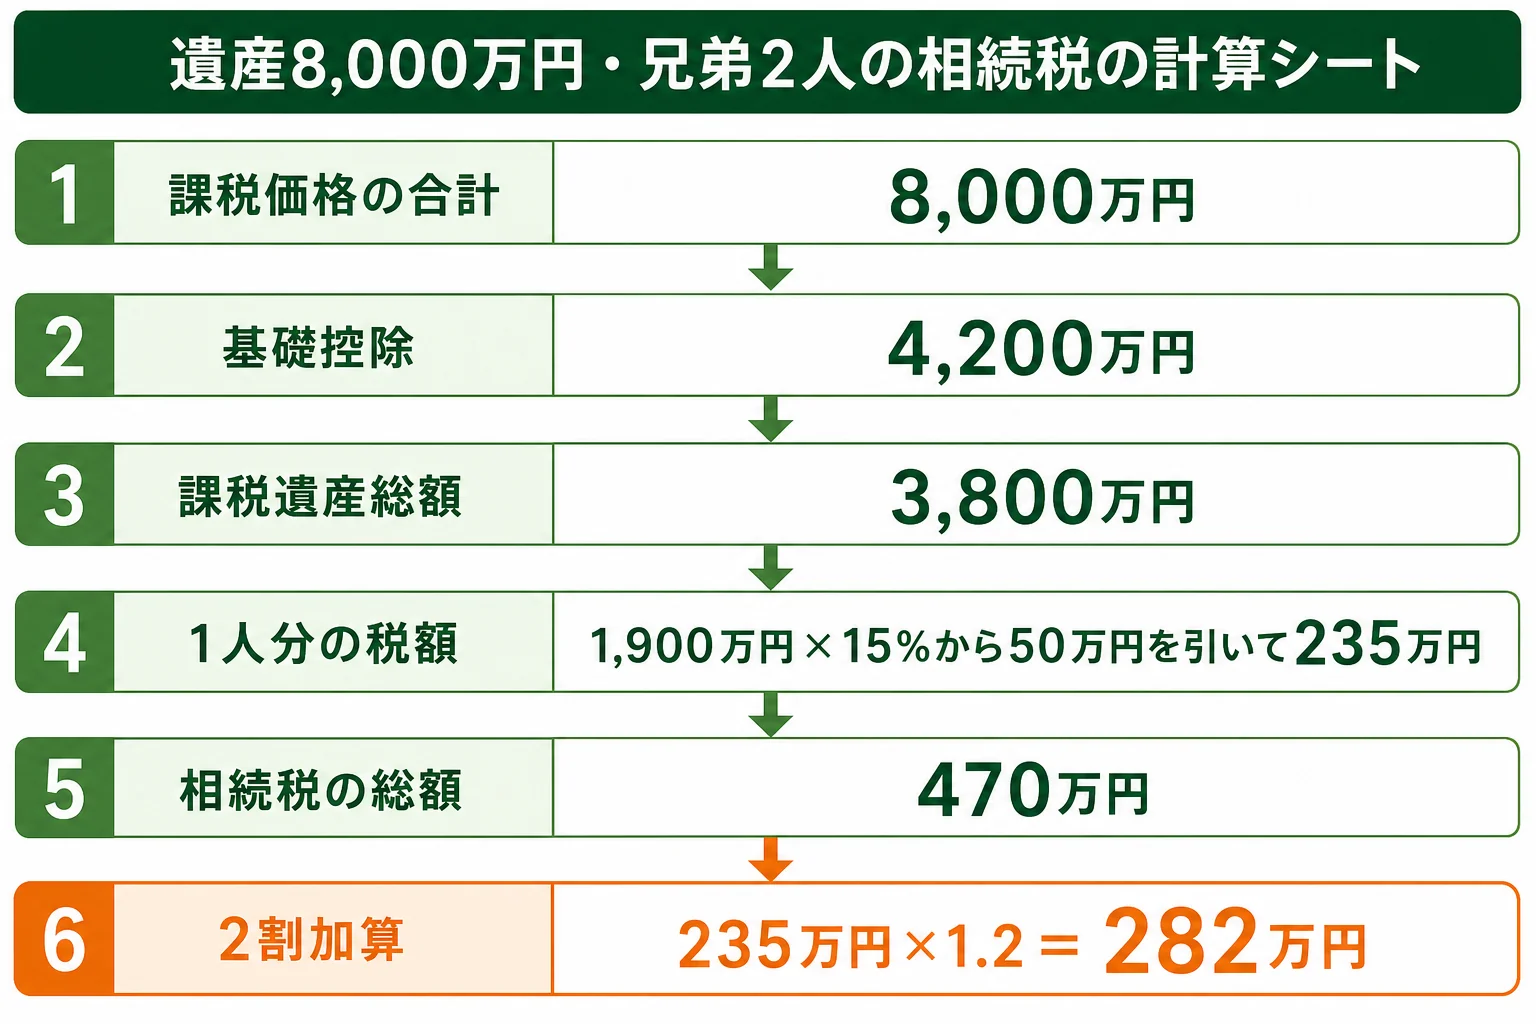
兄弟のどちらか1人が全部を受け取っても、相続税の総額は470万円のままです。受け取った1人が2割加算後の564万円を納めることになります。
遺産額が違うと、兄弟2人ではいくら?
遺産額ごとに、兄弟2人が半分ずつ相続した場合の税額を計算しました。
| 遺産額 | 課税遺産総額 | 相続税の総額 | 1人の納付額(2割加算後) | 2人の合計 |
|---|---|---|---|---|
| 4,000万円 | 0円 | 0円 | 0円 | 0円 |
| 6,000万円 | 1,800万円 | 180万円 | 108万円 | 216万円 |
| 8,000万円 | 3,800万円 | 470万円 | 282万円 | 564万円 |
| 1億円 | 5,800万円 | 770万円 | 462万円 | 924万円 |
| 1億2,000万円 | 7,800万円 | 1,160万円 | 696万円 | 1,392万円 |
遺産4,000万円なら基礎控除4,200万円の内側なので、申告も要りません。基礎控除を少しでも超えると、申告と納付が必要になります。
遺産が増えるほど、税率の段階も上がっていきます。6,000万円と1億2,000万円では遺産は2倍ですが、2人の合計の税額は6倍以上になっています。
特例で0円になっても申告は要る
ここは見落としやすいところです。小規模宅地等の特例を使って相続税が0円になる場合でも、特例を使うには申告が必要です。
例えば、兄と同居していた弟が兄の自宅を相続し、特例で評価が下がって基礎控除以下になるケースです。『税金がかからないなら何もしなくていい』と思いがちですが、期限内に申告しないと特例を受けられません。
税額を下げられる場面はある?
兄弟姉妹の相続でも、使える仕組みはあります。
- 借入金・未払いの税金・葬式費用は、遺産から差し引ける
- 生命保険金は「500万円×法定相続人の数」まで非課税(相続人が受け取った分)
- 亡くなった人の自宅の土地は、小規模宅地等の特例が使えることがある(同居など要件あり)
- 10か月以内に分け方がまとまらない時は、分割見込書を出しておく
例えば、兄弟2人で生命保険金を受け取ったなら、1,000万円までは非課税です。
小規模宅地等の特例は、兄弟が同居していたかなどで使えるかが変わります。要件を満たすかは税理士に確認してみてください。
兄の自宅の土地がある、生命保険や預金が複数ある、兄弟のうち誰が何を受け取るか決まっていない。こうしたケースは、相続税に詳しい税理士に計算を頼むと、特例の判定まで含めて任せられて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
甥・姪が代わりに相続するケースの計算は甥や姪が叔父叔母から相続する時の相続税で見られます。相続人が誰になるかは子どもがいない夫婦のケース別の相続割合も参考になります。
よくある質問
兄弟姉妹の相続税の申告期限はいつですか?
亡くなったことを知った日の翌日から10か月以内です。兄弟が遠くに住んでいると連絡や書類集めに時間がかかるので、早めに動いておきましょう。
兄弟の1人が相続放棄したら、基礎控除は減りますか?
減りません。相続放棄した人も、基礎控除の人数に数えます。
2割加算を避ける方法はありますか?
兄弟姉妹が相続人として受け取る限り、2割加算はかかります。生前の対策を考える時は、税額全体で比べることが大切なので、税理士に相談してみてください。
まとめ
- 兄弟姉妹(代襲した甥・姪も)が相続すると、相続税は2割加算になる
- 遺産8,000万円・兄弟2人なら、相続税の総額470万円、納付額は1人282万円・合計564万円
- 相続人1人同士で比べると、親が相続すれば680万円、兄弟なら816万円
- 基礎控除は3,000万円+600万円×法定相続人の数。以下なら申告不要
- 債務・葬式費用の控除、生命保険金の非課税枠、小規模宅地等の特例を確認する