当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもたちが独立して、家には夫婦2人だけ。そろそろ相続のことも考えておきたいけれど、『うちは普通の家だし、何をすればいいの?』という方も多いですよね。
結論から言うと、夫婦2人暮らしの相続対策は「どちらかが亡くなった時」と「残った方が亡くなった時(二次相続)」の2回をセットで考えるのが基本です。
この記事では、財産の大きさ別に何から始めればいいかと、二次相続まで含めた相続税の差まで分かります。
子どもが独立した夫婦2人、相続対策で何から考える?
夫婦2人暮らしでは、1回目の相続で配偶者が全部を相続すると税金は0円にできますが、2回目の相続で子どもの税金が大きく増えることがあります。財産が基礎控除を超えそうな家は、1回目の分け方を二次相続まで計算して決めておくと安心です。基礎控除以下の家でも、財産の一覧と遺言書は今のうちに用意しておきましょう。
夫婦と子2人の家族なら、1回目の相続の基礎控除は4,800万円(相続人3人)です。2回目は相続人が子2人だけになるので、4,200万円に下がります。
ここが見落とされやすいところです。配偶者の税額軽減も、2回目の相続では使えません。
財産の大きさで、優先して考えたいことが変わります。
| ケース(夫婦と子2人) | 相続税の目安 | 優先して考えたいこと |
|---|---|---|
| 夫婦の財産の合計が4,200万円以下 | 2回とも基礎控除以下でかからない | 財産の一覧・遺言書・口座の整理で、手続きを楽にする |
| 夫の財産4,000万円・妻の財産500万円 | 1回目は0円でも、妻が全部取ると2回目にかかる | 1回目の分け方と、自宅を誰が引き継ぐか |
| 夫の財産1億円・妻の財産2,000万円 | 1回目の分け方で家族の合計税額が大きく変わる | 二次相続まで含めた試算と、生前贈与・保険の活用 |
夫婦の取り分や相続人の範囲は、家族の形でも変わります。子どもがいない夫婦の場合は、子供がいない夫婦で夫が亡くなった時のケース別の相続割合で親や兄弟の取り分を確かめてみてください。
夫が先に亡くなったら、妻が全部相続すれば安心?
『夫が亡くなったら、全部妻が相続すれば税金はかからないんでしょ?』と考える方は多いはずです。たしかに1回目は0円にできます。ただ、その分が2回目に回ってくるんです。
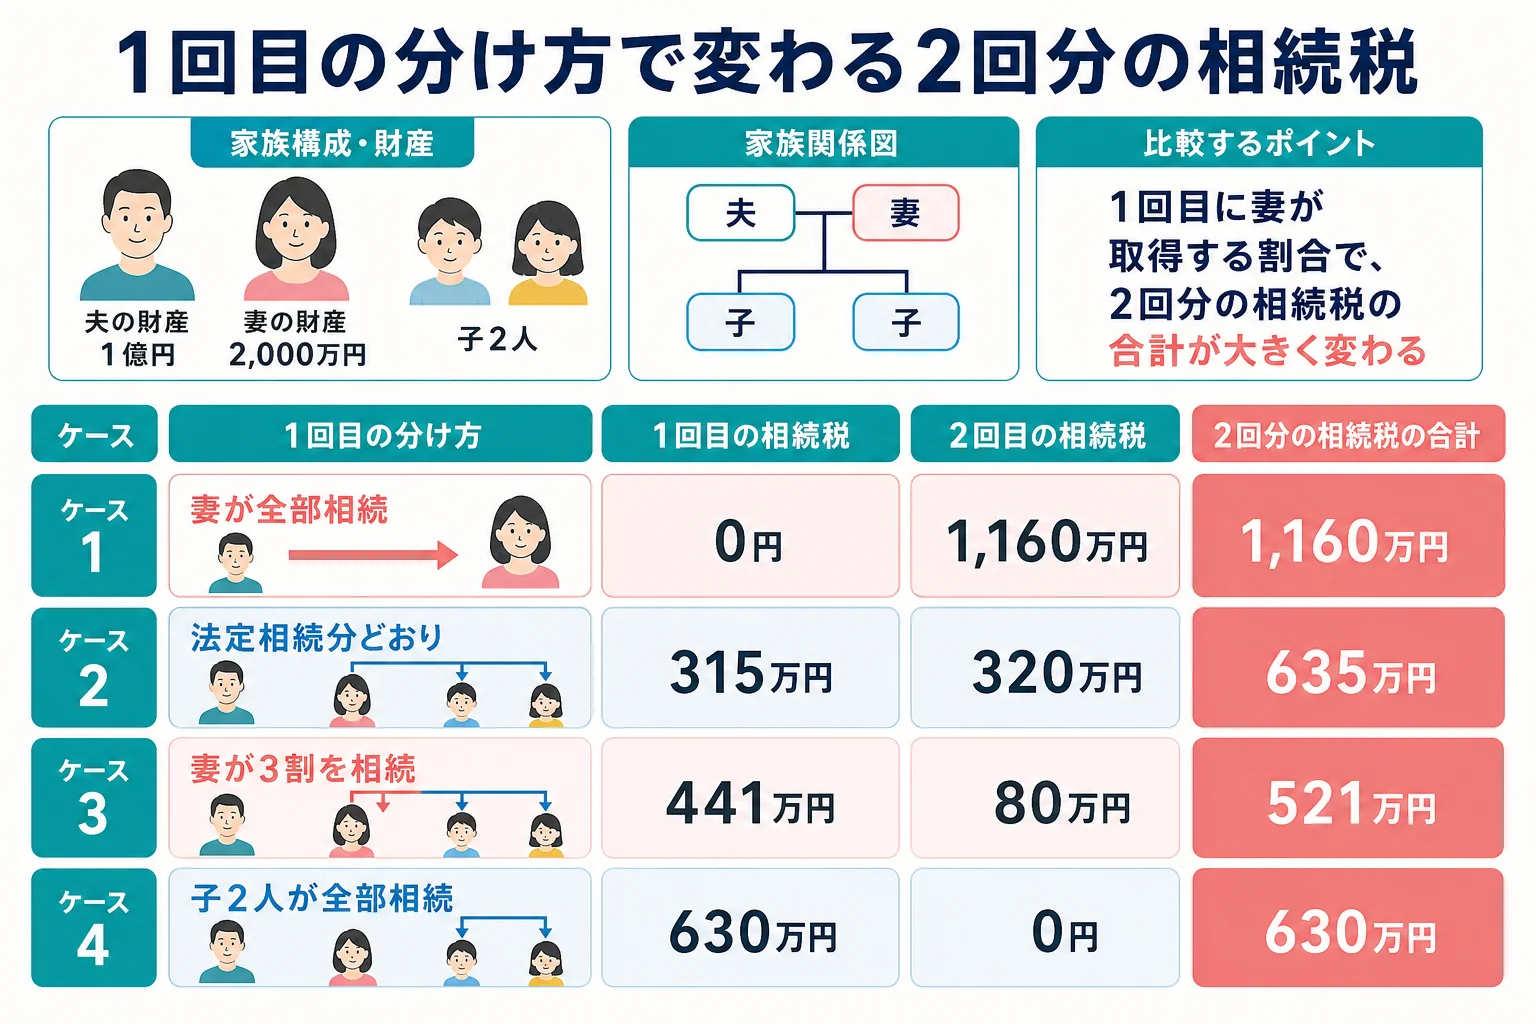
例えば、夫の財産が1億円、妻自身の財産が2,000万円、子が2人のケース。夫が先に亡くなり、その後に妻が亡くなったとして、1回目の分け方を4通り比べます(妻の財産は1回目の後も増減しないと仮定)。
| 1回目の分け方 | 1回目の相続税 | 2回目の課税価格 | 2回目の相続税 | 2回の合計 |
|---|---|---|---|---|
| 妻が全部(1億円)を相続 | 0円 | 1億2,000万円 | 1,160万円 | 1,160万円 |
| 法定相続分どおり(妻5,000万円) | 315万円 | 7,000万円 | 320万円 | 635万円 |
| 妻が3割(3,000万円)を相続 | 441万円 | 5,000万円 | 80万円 | 521万円 |
| 子2人が全部を相続 | 630万円 | 2,000万円 | 0円 | 630万円 |
1回目の相続税の総額は、どの分け方でも630万円です。妻が取得した割合の分だけ、配偶者の税額軽減で消えます。
それでも、妻が全部を相続すると、2回の合計は1,160万円にふくらみます。妻が3割を相続するケースと比べると、639万円の差です。
ただ、税金だけで決めるのは考えものです。妻が老後の生活費や住まいに困らないことが先ですよね。
「税金が少ないのは分かるけど、私の生活費は大丈夫?」
「そこを先に決めてから、残りで考えようか」
こんなふうに、妻の暮らしに必要な額を先に決めて、残りを子にどう回すかを考えると、話がまとまりやすくなります。
財産4,000万円の家でも、2回目でかかることがある
『うちは1億円もないから関係ない』と思いますよね。でも、夫の財産4,000万円(自宅2,500万円・預金1,500万円)、妻の財産500万円の家でも差が出ます。
| 計算の流れ | 1回目(夫の相続・妻が全部取得) | 2回目(妻の相続) |
|---|---|---|
| 課税価格の合計 | 4,000万円 | 4,500万円 |
| 基礎控除 | 4,800万円(3人) | 4,200万円(2人) |
| 課税遺産総額 | 0円 | 300万円 |
| 相続税の総額 | 0円 | 30万円(子1人15万円) |
1回目は基礎控除以下でも、相続人が1人減る2回目には基礎控除を超えてしまいます。自宅の土地に小規模宅地等の特例が使えれば下がることもありますが、子どもが独立して別に住んでいる家では、2回目に特例の要件を満たしにくいんです。
夫婦2人暮らしで今からできる相続対策
元気なうちにできる準備は、意外と多くあります。順番に進めてみてください。
- 夫婦それぞれの財産(自宅・預金・保険・株)を一覧にする
- 1回目と2回目の相続税を、分け方ごとにざっくり計算する
- 夫婦それぞれが遺言書を作る(残った配偶者の住まいと生活費を先に決める)
- 生命保険の受取人と金額を見直す
- 必要なら生前贈与を始める(子や孫へ、年110万円の基礎控除の範囲など)
遺言書は、夫婦それぞれに作っておく
夫婦の遺言は、夫だけでなく妻の分も作っておくのが基本です。どちらが先に亡くなるかは分からないからです。
遺言書があれば、遺産分割の話し合いをしなくても名義を変えられます。自筆の遺言書は、法務局の保管制度を使うと手数料1通3,900円で預けられて、家庭裁判所の検認も要りません。公正証書遺言なら、公証役場で作り、こちらも検認は要りません。
生命保険と生前贈与を使う
相続人が受け取る生命保険金には、500万円 × 法定相続人の数の非課税枠があります。夫婦と子2人なら1,500万円です。預金のままより、税金の面で有利になることがあります。
生前贈与は、受け取る人ごとに年110万円まで贈与税がかかりません。ただ、2024年1月1日以降の贈与は、相続人が受け取った分のうち亡くなる前7年以内のものが相続財産に足し戻されます。
| 対策 | 向いているケース | 注意 |
|---|---|---|
| 子・孫への暦年贈与 | 財産が基礎控除を大きく超えている | 相続人への贈与は亡くなる前7年以内の分を加算。毎年契約書を作る |
| 夫婦間の居住用不動産の贈与(おしどり贈与) | 婚姻期間20年以上で、自宅を配偶者に残したい | 最高2,000万円控除。申告が要る。2回目の相続の財産は増える |
| 生命保険の活用 | 預金が多く、非課税枠を使っていない | 受取人を誰にするかで、2回目の相続にも影響する |
妻名義の口座に夫のお金を貯めている場合は、名義預金として夫の財産に数えられることがあります。口座の整理は、妻名義の預金が夫の相続財産になるケースで判断のポイントを紹介しています。
専門家に相談した方がいいケース
夫婦の財産が基礎控除を超えそうな家や、自宅の土地が大きい家は、1回目の分け方で2回の合計が数百万円単位で変わります。どの分け方がいいかを自分で何通りも計算するのは大変ですよね。
相続税にくわしい税理士なら、二次相続まで含めた試算から、遺言や贈与の進め方まで相談できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
夫婦2人暮らしで財産が少なくても、相続対策は要りますか?
相続税がかからない家でも、財産の一覧と遺言書があると、残された配偶者や子どもの手続きが楽になります。銀行口座の数を減らしておくのも効果があります。
二次相続のために、1回目は子どもに多めに相続させた方がいいのですか?
税金だけを見るとそうなることがありますが、残った配偶者の生活費や住まいが先です。配偶者が暮らしに困らない額を決めてから、残りの分け方を税理士と試算してみてください。
1回目の相続から10年以内に2回目が起きたら、何か軽くなる制度はありますか?
10年以内に続けて相続があった場合は、相次相続控除という制度があり、2回目の相続税から一定額を差し引けます。この記事の計算例ではこの控除を入れていないので、実際の額は税理士に確認してみてください。
まとめ
- 夫婦2人暮らしの相続対策は、1回目と2回目(二次相続)をセットで考える
- 2回目は相続人が減って基礎控除が下がり、配偶者の税額軽減も使えない
- 夫の財産1億円・妻2,000万円の例で、妻が全部相続すると2回の合計は1,160万円、妻が3割なら521万円
- 夫の財産4,000万円の家でも、2回目に相続税がかかることがある
- 遺言書は夫婦それぞれに作り、生命保険の非課税枠や生前贈与の7年加算も確かめる