当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から預金を相続して、今年はまとまったお金が手元にある。『これだけ入ったなら、ふるさと納税の上限も上がるのでは?』と考えている方も多いはずです。
結論から言うと、相続で受け取った財産そのものは、ふるさと納税の上限を増やしません。ただし、相続した土地を売った年などは上限が変わることがあります。この記事では、受け取り方のケースごとに上限がどうなるかを見ていきます。
遺産をもらった年、ふるさと納税の上限は増える?
預金や株を相続しただけなら、ふるさと納税の上限は相続前と変わりません。相続した財産にかかるのは相続税で、上限の計算に使う所得税・住民税の所得には入らないからです。上限が動くのは、相続した不動産を売って譲渡所得が出た年や、未支給年金を受け取った年など、自分の所得が増えたケースです。
ふるさと納税の控除は、所得税と住民税から引かれる仕組みです。総務省の説明では、住民税の特例分は住民税所得割額の2割が上限になっています。
つまり、上限を決めるのは「その年の自分の所得」です。相続でいくら受け取ったかは関係ないんです。
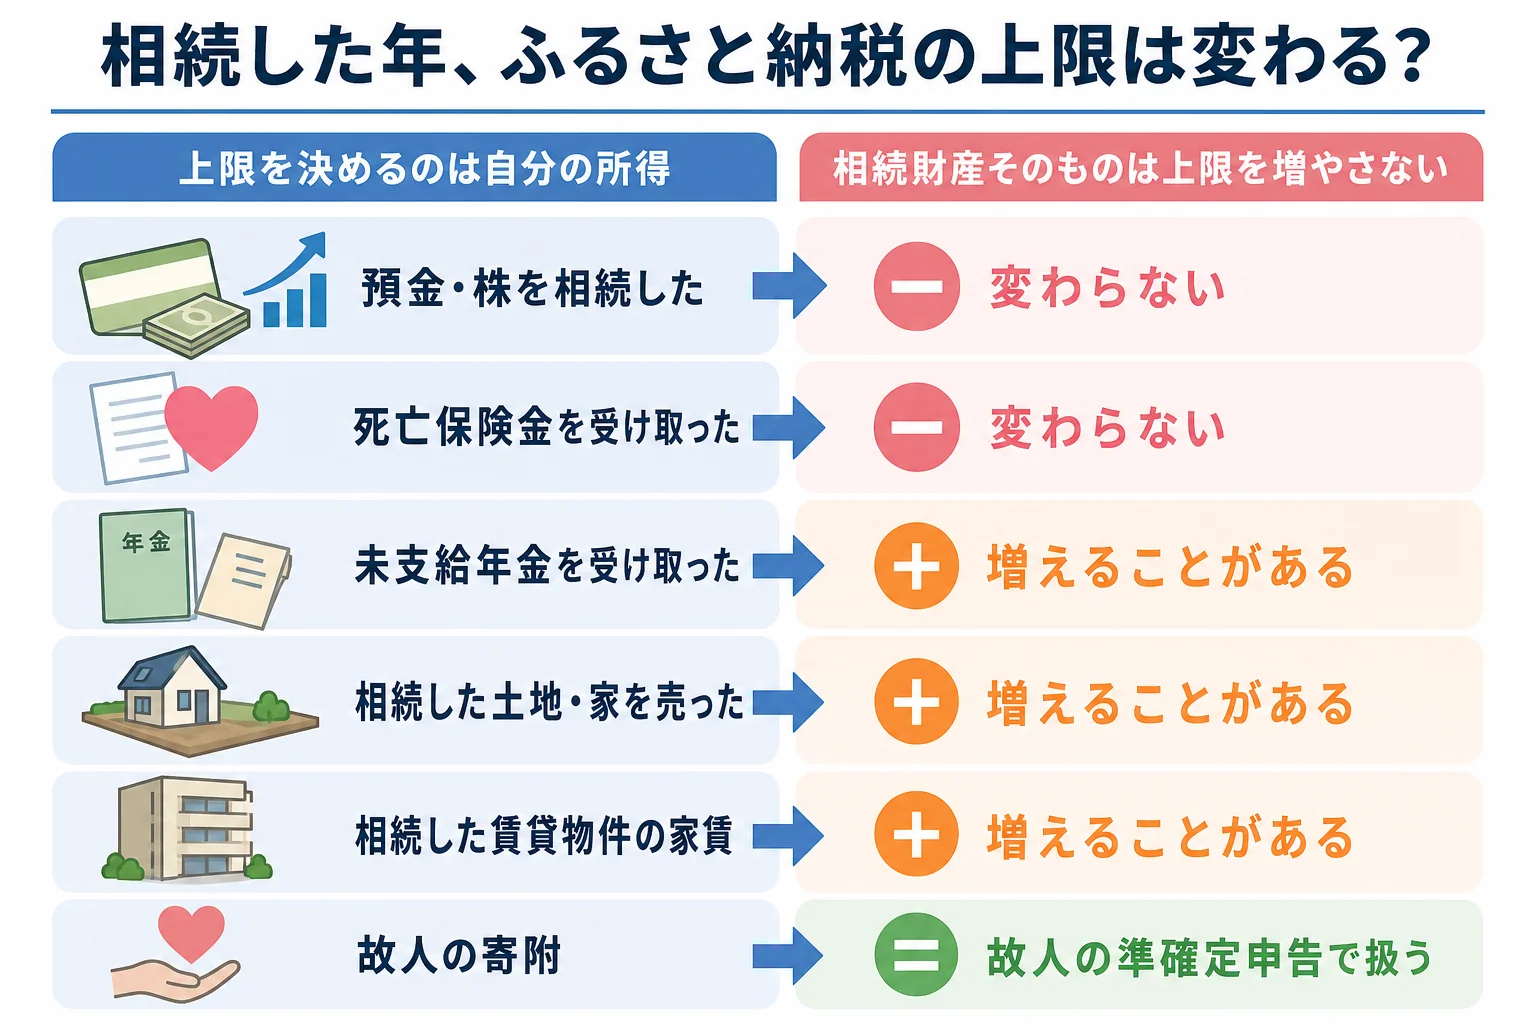
ケースごとに整理すると、こうなります。
| 受け取り方のケース | 上限への影響 | 理由・注意 |
|---|---|---|
| 預金・株を相続した | 変わらない | 相続財産は相続税の対象で、所得に入らない |
| 死亡保険金を受け取った(保険料は故人が負担) | 変わらない | 相続税の対象 |
| 未支給年金を受け取った | 増えることがある | 受け取った遺族の一時所得になる |
| 相続した土地・家を売った | 増えることがある | 売った年の譲渡所得になる |
| 相続した賃貸物件の家賃が入る | 増えることがある | 家賃は相続人の不動産所得 |
| 故人が亡くなる前に寄附していた | 故人の準確定申告で扱う | 相続人の上限とは別の話 |
相続した土地を売った年は、上限が上がる?
『実家を売ったお金が入ったから、今年は多めに寄附できる?』という疑問、よくありますよね。
実は、売った代金がまるごと所得になるわけではありません。譲渡所得は、売った金額から取得費や売るための費用を引いた儲けの部分です。取得費は亡くなった人のものを引き継ぎます。
さらに、相続税を納めた人が申告期限の翌日から3年以内に売った場合は、取得費加算の特例で納めた相続税の一部を取得費に足せます。被相続人の居住用財産(空き家)を売った時の3,000万円特別控除が使えるケースもあります。
こうした特例を使うと譲渡所得が小さくなり、上限がほとんど変わらないこともあるんです。なので、売った年は「代金が入った」ではなく「譲渡所得がいくら残ったか」で考えてみてください。
「家を売った年だから、去年の倍くらい寄附しようかな」
「特例で譲渡所得が減るなら、上限はそんなに上がらないかも」
故人がふるさと納税をしていた時は、準確定申告でどうなる?
亡くなった人がその年にふるさと納税をしていたケースもあります。この場合は、相続人の上限の話ではなく、故人の準確定申告の話になります。
国税庁の説明では、準確定申告で寄附金控除の対象になるのは、死亡の日までに被相続人が支出した特定寄附金です。準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です。
- 死亡の日までに故人が払った寄附金は、準確定申告の寄附金控除に入れられる
- 寄附金控除の領収書や受領証明書を、故人の郵便物やメールから探しておく
- 住民税での扱いは、故人が住んでいた市区町村に確認しておく
『もう亡くなっているのに、申告なんて要るの?』と思いますよね。故人に申告が必要な所得があった時は、相続人が代わりに準確定申告を出します。
準確定申告を相続人が複数で出す時は、相続人が複数いる準確定申告の出し方も参考になります。相続税の申告全体は遺産規模別の申告の手順で流れを確認できます。
自分の寄附で気をつけたいのはどんな時?
相続した年は、ワンストップ特例の使い方にも気をつけたいところです。総務省の説明では、ワンストップ特例は確定申告が不要な給与所得者等で、年間の寄附先が5件以下の場合に使えます。
相続した土地を売って譲渡所得が出た年は、自分の確定申告が必要になります。確定申告をするとワンストップ特例の申請は使えなくなるので、寄附金控除も確定申告書に書きます。
寄附金控除は、寄附金から2,000円を引いた額が控除の基本です。上限を超えた分は自己負担になるので、売った年は控えめに見積もっておくと安心です。
相続した不動産を売った、未支給年金や家賃収入がある、故人の準確定申告も同じ年に出す。こんなケースは所得の計算が重なりやすいので、税理士に相続税の申告とまとめて相談すると整理が楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税を払った分、ふるさと納税の上限は下がりますか?
相続税は、ふるさと納税の上限の計算に使う所得税・住民税とは別の税金です。納めた相続税の額そのものは、上限の計算に入りません。
ふるさと納税で相続税を安くできますか?
ふるさと納税で控除されるのは所得税と住民税です。相続税は控除されません。
相続した土地を売った年は、ワンストップ特例を使えますか?
譲渡所得が出て確定申告をする場合は、ワンストップ特例の申請は使えません。ふるさと納税の分も確定申告書の寄附金控除に書きます。
まとめ
- 預金や株を相続しただけなら、ふるさと納税の上限は変わらない
- 上限が動くのは、相続した土地を売った年や未支給年金・家賃収入があった年
- 土地を売った年も、取得費加算や空き家の3,000万円控除で譲渡所得が小さくなることがある
- 故人が死亡の日までにした寄附は、準確定申告の寄附金控除で扱う