当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告を出したあとで、入れ忘れた預金が見つかった。追徴課税でいくら取られるのか、不安で調べている方も多いですよね。
結論から言うと、追徴課税は「増えた相続税」に「加算税」と「延滞税」が上乗せされる形です。加算税は、いつ・どうやって見つかったかで大きく変わります。
この記事では、申告漏れの金額と見つかった時期を変えたケースで、実際にいくらになるかを計算していきます。
申告漏れが見つかったら、いくら払う?
例えば、父が亡くなり、子2人が1億円の遺産を申告したあとで、父の預金400万円の申告漏れが見つかったケースです。相続税は1人35万円ずつ増えます。調査の連絡が来る前に自分で修正申告すれば、加算税はかからず、増えた35万円と延滞税だけ。調査を受けてから直すと、1人3万5,000円の過少申告加算税が加わります。わざと隠していたと判断されると、重加算税は1人12万2,500円です。
追徴課税の中身は、次の3つです。
- 本税: 申告漏れで増えた相続税
- 加算税: 過少申告加算税・無申告加算税・重加算税のどれか
- 延滞税: 納める日までの日数に応じた利息のようなもの
『加算税の率って、何パーセントなの?』と思いますよね。見つかった時期ごとに並べるとこうなります。
| 見つかった時期・状況 | 過少申告加算税 | 無申告加算税 |
|---|---|---|
| 調査の通知前に、自分で直した | かからない | 5% |
| 調査の通知後、調査で指摘される前に直した | 5%(一定額を超える部分は10%) | 10%(50万円超は15%、300万円超は25%) |
| 調査で指摘されてから直した | 10%(一定額を超える部分は15%) | 15%(50万円超は20%、300万円超は30%) |
| 隠したり、ごまかしたりしていた | 重加算税35% | 重加算税40% |
加算税の率は国税通則法で決まっていて、相続税にも同じ仕組みがかかります。詳しくは国税庁「加算税制度の改正のあらまし」と国税庁 No.2024で確認できます。
過少申告加算税の「一定額」は、当初の申告税額と50万円のどちらか多い金額です。無申告加算税の300万円超の部分は、令和6年1月1日以後に申告期限が来るものが対象です。
400万円の申告漏れなら、追徴課税はいくら?
冒頭のケースを計算の流れで見てみます。子2人が同じだけ取得したとします。
| 項目 | 当初の申告 | 修正後 |
|---|---|---|
| 課税価格の合計 | 1億円 | 1億400万円 |
| 基礎控除(法定相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 6,200万円 |
| 相続税の総額 | 770万円 | 840万円 |
| 子1人あたりの相続税 | 385万円 | 420万円 |
1人あたり35万円増えます。この35万円は、当初の申告税額385万円より少ないので、過少申告加算税は低いほうの率だけで計算します。
| 見つかった時期・状況 | 1人あたりの加算税 |
|---|---|
| 調査の通知前に自分で修正申告 | 0円 |
| 調査の通知後・指摘される前に修正 | 1万7,500円(5%) |
| 調査で指摘されてから修正 | 3万5,000円(10%) |
| 隠していたと判断された | 12万2,500円(重加算税35%) |
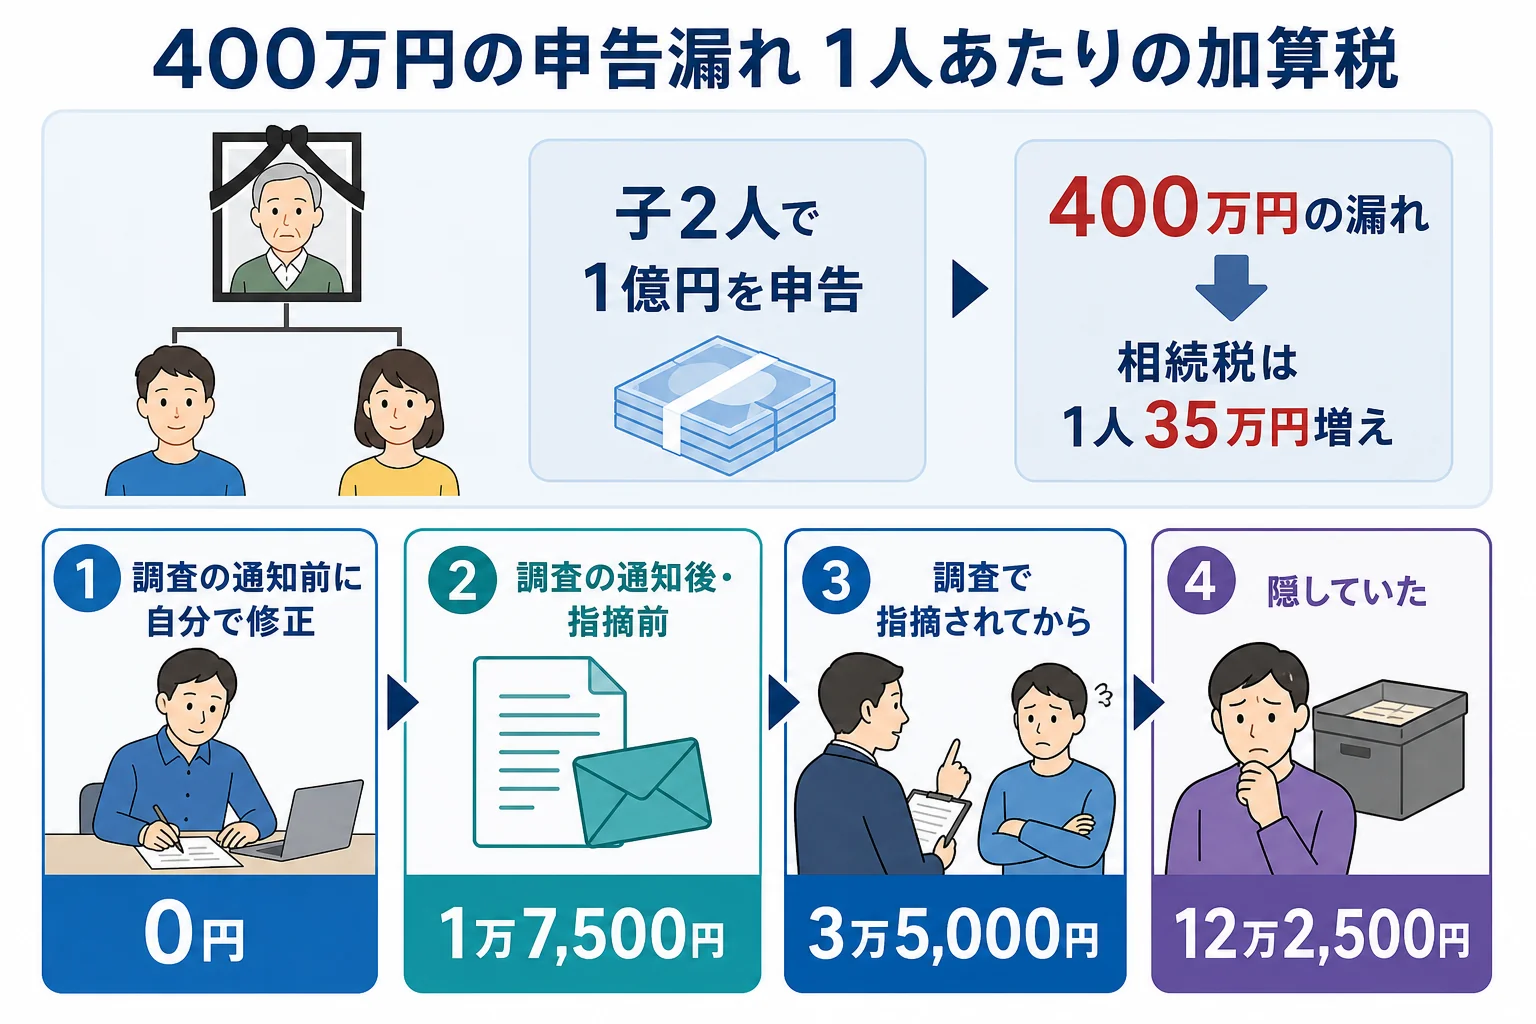
『400万円の漏れで、何パーセント取られるの?』という疑問には、こう答えられます。このケースなら、増えた相続税35万円に対して0%から35%の加算税が上乗せされる、です。
ここに延滞税が加わります。令和8年の延滞税の割合は、納期限の翌日から2か月までが年2.8%、それ以降は年9.1%です(国税庁 No.9205)。修正申告の場合は、申告書を出した日が納期限になるので、出したその日に納めておきましょう。
漏れが大きいと、加算税はどう変わる?
『漏れが大きいと、率も上がるの?』と気になりますよね。実はその通りで、一定額を超えた部分には高い率がかかります。
例えば、母が亡くなり、ひとり娘が4,000万円で申告したあと、2,000万円の申告漏れが見つかったケースです。
| 項目 | 当初の申告 | 修正後 |
|---|---|---|
| 課税価格の合計 | 4,000万円 | 6,000万円 |
| 基礎控除(法定相続人1人) | 3,600万円 | 3,600万円 |
| 相続税 | 40万円 | 310万円 |
増えた相続税は270万円。当初の申告税額40万円と50万円を比べて多いほうは50万円なので、50万円を超える220万円の部分には高い率がかかります。
| 見つかった時期・状況 | 加算税の計算 | 加算税 |
|---|---|---|
| 調査の通知前に自分で修正 | かからない | 0円 |
| 調査の通知後・指摘される前 | 50万円×5%+220万円×10% | 24万5,000円 |
| 調査で指摘されてから | 50万円×10%+220万円×15% | 38万円 |
| 隠していたと判断された | 270万円×35% | 94万5,000円 |
自分で直すか、調査で見つかるかで、加算税だけで38万円の差がつきます。隠していたと判断されると、さらに大きくなるんです。早めに動く意味は大きいですよ!
申告していなかったケースは?
申告が必要なのに出していなかった場合は、無申告加算税がかかります。
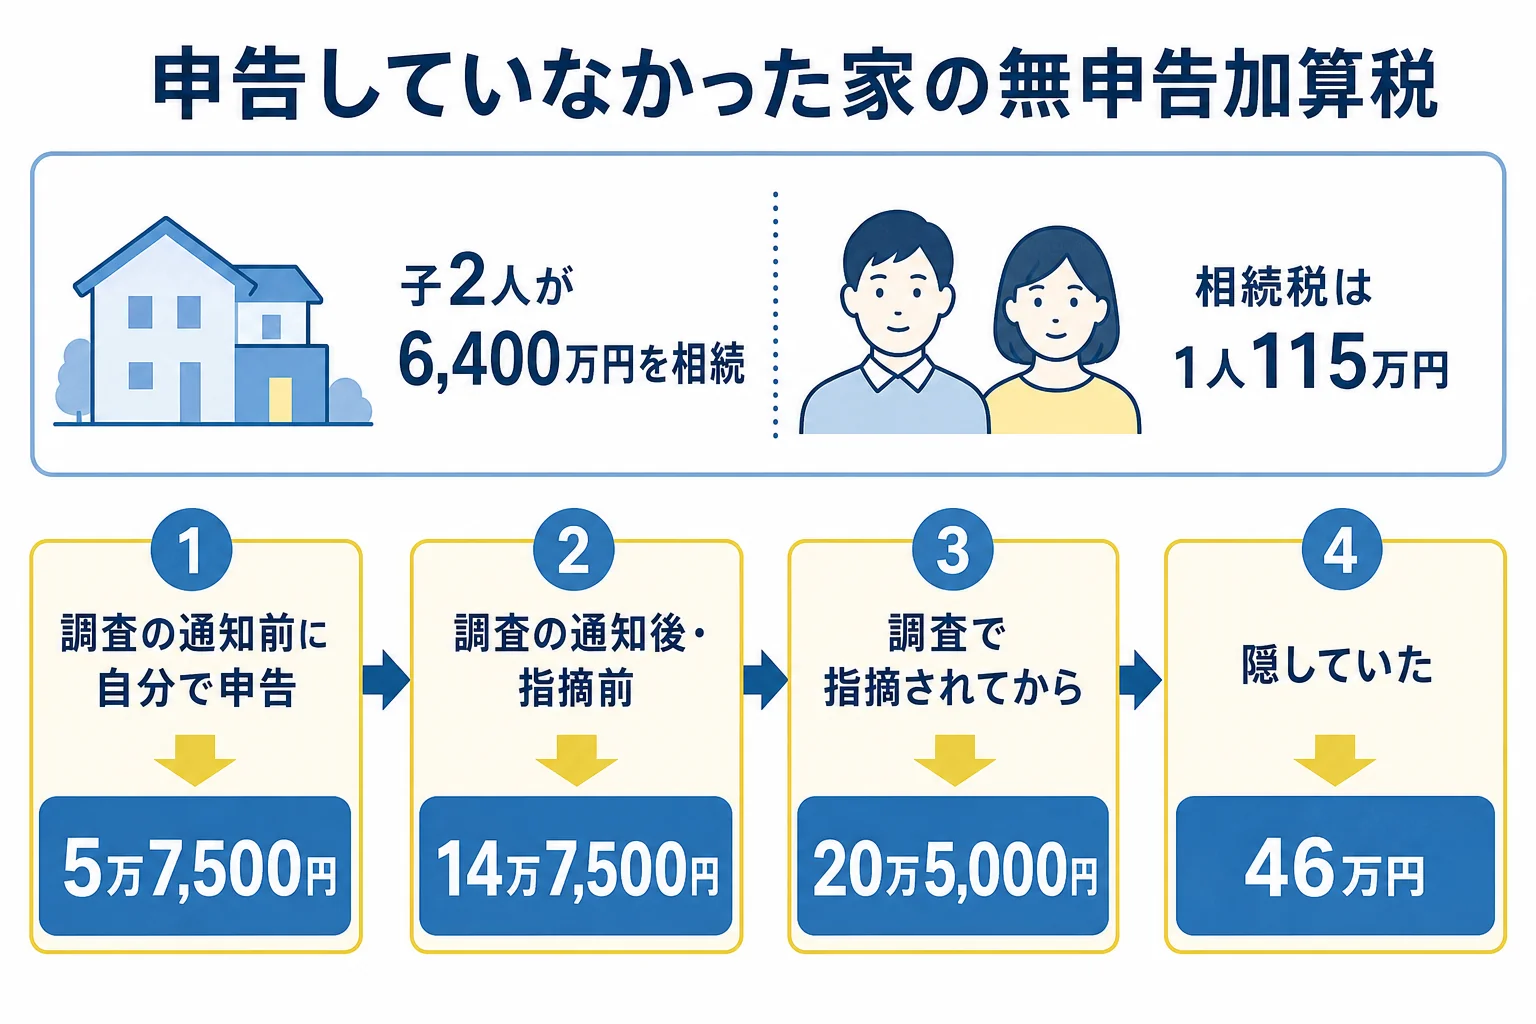
例えば、父が亡くなり、子2人が6,400万円の遺産を相続したのに、申告していなかったケースです。基礎控除4,200万円を超えるので、相続税は1人115万円ずつになります。
| 見つかった時期・状況 | 1人あたりの無申告加算税 |
|---|---|
| 調査の通知前に自分で期限後申告 | 5万7,500円(5%) |
| 調査の通知後・指摘される前に申告 | 14万7,500円(50万円まで10%、超える部分15%) |
| 調査で指摘されてから申告 | 20万5,000円(50万円まで15%、超える部分20%) |
| 隠していたと判断された | 46万円(重加算税40%) |
「申告しなくても、ばれないんじゃない?」
「税務署は資料情報から無申告の家を調べています。令和6事務年度は、無申告の家だけで650件の実地調査があったんですよ」
なぜばれるのか、どんな家に調査が来やすいのかは相続税の税務調査が来やすい家のケース別解説で紹介しています。
追徴課税を小さくするには?
ここが大事なところです。申告漏れに気づいたら、調査の連絡を待たずに自分から動くほど、負担を抑えやすくなります。
- 漏れていた財産の金額と、取得した人を確かめる
- 増える相続税を計算し直す
- 修正申告書(申告していなければ期限後申告書)を作って出す
- 出した日に、増えた相続税と延滞税を納める
反対に、納めすぎていた時は、申告期限から5年以内なら更正の請求で戻してもらえます。
漏れていた財産に土地や名義預金が含まれる、相続人が複数いて誰の取得分か決め直す必要がある、すでに税務署から連絡が来ている。こうしたケースは、修正申告の計算と税務署とのやり取りを税理士に頼むと、加算税の判断も含めて落ち着いて進められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
払う現金が足りない時の対処法は相続税が払えない場合のケース別の対処法で確認できます。
よくある質問
相続税の申告漏れが少額でも、追徴課税はありますか?
増えた相続税と延滞税は、金額にかかわらず納めます。調査の通知前に自分で修正申告すれば、過少申告加算税はかかりません。
相続税の重加算税は何パーセントですか?
過少申告加算税に代えてかかる場合は35%、無申告加算税に代えてかかる場合は40%です。財産を隠したり、ごまかしたりしたと判断された時にかかります。
修正申告をしたら、延滞税もかかりますか?
かかります。令和8年の割合は、納期限の翌日から2か月までが年2.8%、それ以降は年9.1%です。修正申告書を出した日が納期限になります。
まとめ
- 追徴課税は、増えた相続税+加算税+延滞税
- 調査の通知前に自分で修正申告すれば、過少申告加算税はかからない
- 子2人で400万円の申告漏れなら、1人35万円増え、加算税は0円から12万2,500円
- 漏れが大きいと高い率がかかり、2,000万円の漏れでは加算税が最大94万5,000円になる例も
- 申告していなかった家には無申告加算税がかかり、隠していると重加算税40%