当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税を計算してみたら、思っていたより高かった。遺産は実家ばかりで、手元の現金ではとても払えない。そんな状況で途方に暮れている方も多いですよね。
結論から言うと、相続税が払えない時の道は「売る・借りる・分けて払う(延納)・物で納める(物納)」の4つです。どれを選ぶかは、遺産に占める不動産の割合と、待てる時間で決まります。
この記事では、現金が少し足りないケースと、遺産がほぼ不動産だけのケースで、選びやすい対処法を比べます。
わが家の場合、どの対処法が合う?
例えば、母が亡くなり、ひとり息子が自宅など不動産9,000万円と預貯金1,000万円、合計1億円を相続するケースです。基礎控除は3,600万円で、相続税は1,220万円。預貯金だけでは220万円足りません。この差額なら、自分の貯金や借入れで埋めるか、延納を申請するのが現実的です。遺産のほとんどが不動産なので、延納できる期間も長めになります。
相続税は、申告期限(亡くなった日の翌日から10か月以内)までに、現金で一括して納めるのが原則です。
『払えないなら、とりあえず待ってもらえばいいのでは?』と思いますよね。ただ、何もしないまま期限を過ぎると延滞税がかかり始めます。
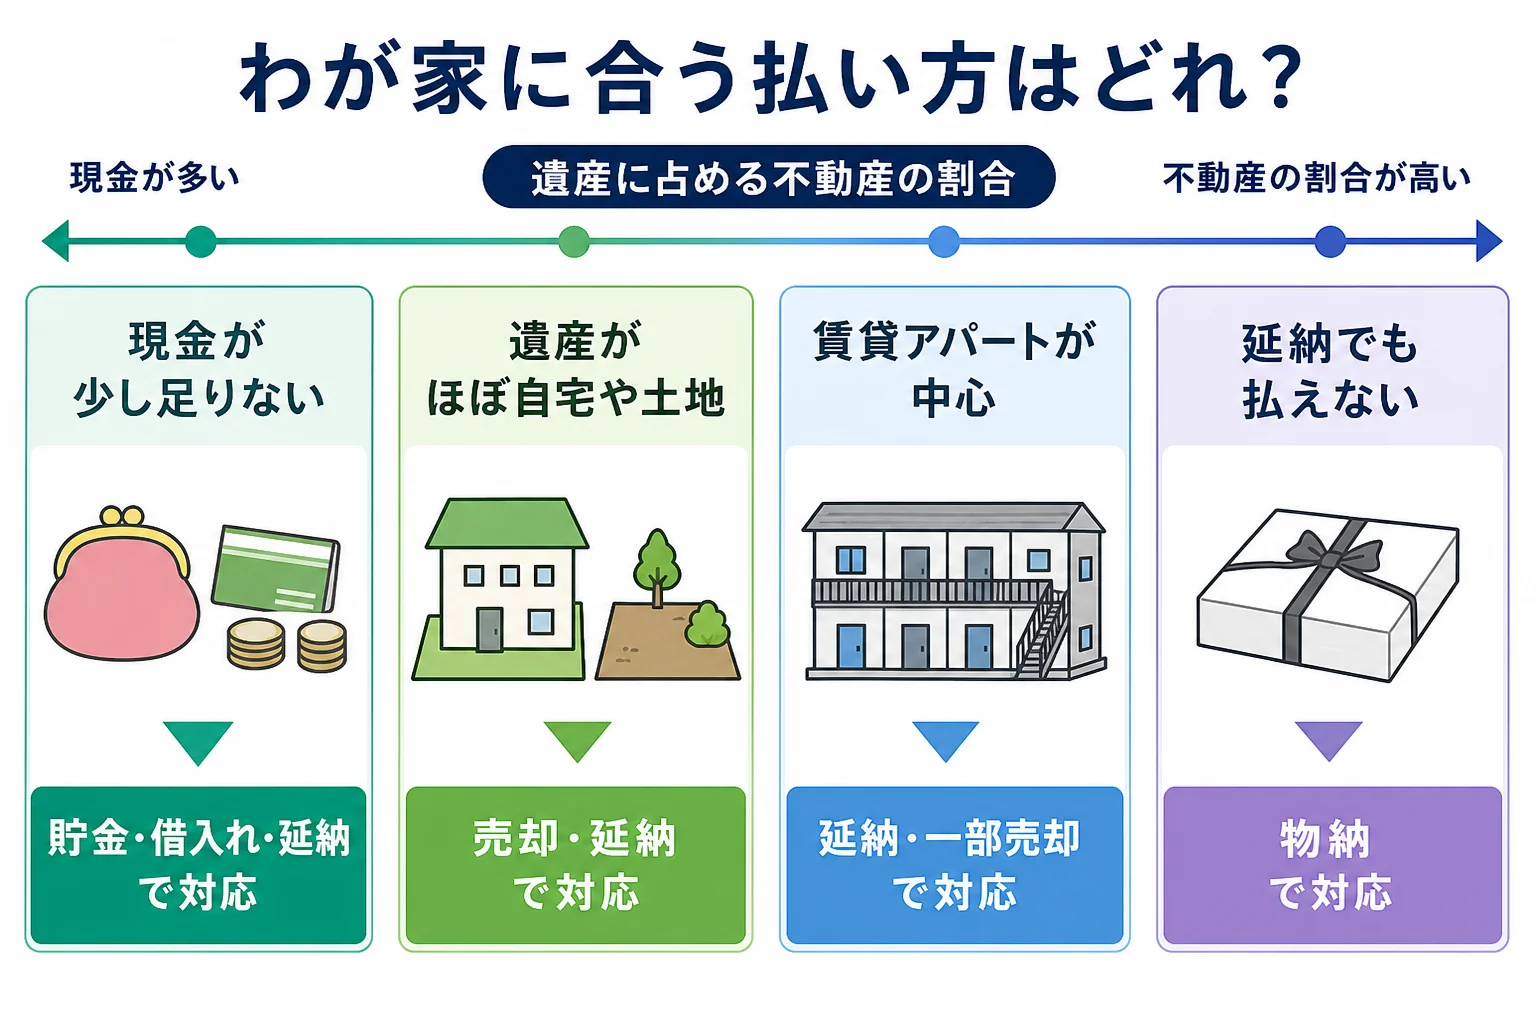
ケースごとの選びやすい対処法を並べてみます。
| ケース | 選びやすい対処法 | 理由・注意 |
|---|---|---|
| 現金が少しだけ足りない | 自分の貯金・借入れ・延納 | 不足が小さいなら、利子のかかる期間も短くできる |
| 遺産がほぼ自宅や土地だけ | 土地の売却・延納 | 不動産の割合が75%以上なら延納期間が長くなる |
| 賃貸アパートが中心 | 延納(家賃で分割払い)・一部売却 | 家賃収入を返済の原資にできる |
| 延納でも払えない | 物納 | 延納でも金銭で納めるのが難しい時だけ申請できる |
現金が少し足りないケースは、どうする?
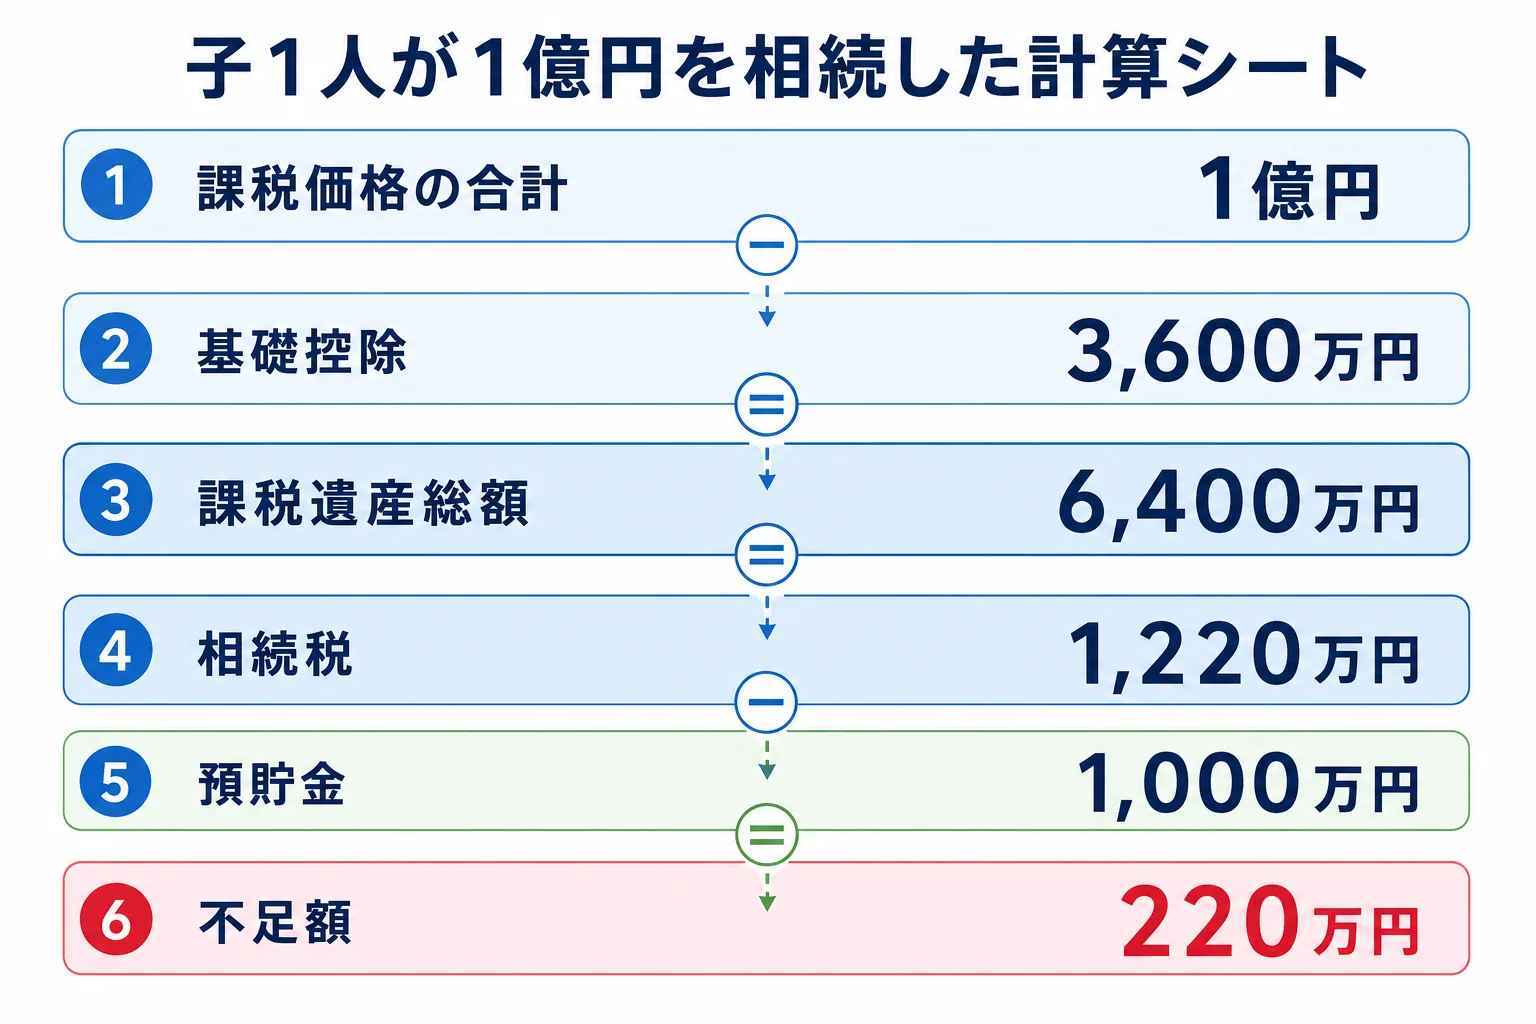
最初のケース(不動産9,000万円+預貯金1,000万円・子1人)を、計算の流れで見てみます。
| 項目 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(法定相続人1人) | 3,600万円 |
| 課税遺産総額 | 6,400万円 |
| 相続税 | 1,220万円 |
| 預貯金 | 1,000万円 |
| 不足額 | 220万円 |
自宅の土地に小規模宅地等の特例が使えれば、評価額が下がって税額そのものが小さくなることも。同居していたか、持ち家が無いかなどで要件が変わるので、使えるかは税理士に確認を。
亡くなった人の預金をまず使う
『母の口座は凍結されていて、引き出せないのでは?』と心配になりますよね。
預貯金の仮払い制度を使うと、遺産分割の前でも、1つの金融機関ごとに「相続開始時の預金額×1/3×法定相続分」まで、上限150万円を単独で払い戻せます。
ひとり息子なら法定相続分は1なので、預金1,000万円の口座からは150万円まで引き出せる計算です。
金融機関から借りる
足りない分を金融機関から借りて納める方法もあります。条件や金利は金融機関ごとに違うので、いくつか聞いて比べてみてください。
「延納と借入れ、どっちが得なんだろう」
「延納の利子税と借入れの金利を並べて、トータルの支払いで比べるのが分かりやすいですよ」
遺産がほぼ不動産だけのケースは?
次は、遺産のほとんどが土地や建物で、現金がほとんど無いケースです。
例えば、父が亡くなり、子2人が賃貸アパート1億3,000万円と預貯金2,000万円、合計1億5,000万円を相続するケースです。基礎控除は4,200万円で、相続税の総額は1,840万円。2人で同じだけ取得すると、1人920万円ずつになります。
預貯金を半分ずつ分けると1人1,000万円なので、ぎりぎり払える計算です。ただ、アパートの修繕費や固定資産税も考えると、手元に現金を残したいところですよね。
延納(分けて払う)を申請する
延納は、相続税を年払いで分けて納める制度です。
- 相続税額が10万円を超えている
- 金銭で一括して納めるのが難しい事情があり、その範囲内の金額である
- 延納する税額と利子税に見合う担保を出す(延納税額100万円以下かつ延納期間3年以下なら不要)
- 申告期限までに、延納申請書と担保の書類を税務署に出す
延納できる期間は、遺産に占める不動産等の割合で変わります。
| 不動産等の割合 | 不動産等にかかる税額の延納期間(最高) | 利子税(令和8年1月1日現在の特例割合) |
|---|---|---|
| 75%以上 | 20年 | 年0.6% |
| 50%以上75%未満 | 15年 | 年0.6% |
| 50%未満(一般の延納税額) | 5年 | 年1.0% |
数字は国税庁 No.4211 相続税の延納によるものです。特例割合は毎年変わるので、申請の時に税務署で確認しておきましょう。
アパートのケースは不動産の割合が75%以上なので、家賃収入から長い期間で払っていく形がとれます。
物納(物で納める)
延納でも金銭で納めるのが難しい時は、相続した財産そのもので納める物納を申請できます。
ただ、どんな土地でも出せるわけではありません。担保が付いている不動産、境界がはっきりしない土地、共有の不動産などは物納に向かないとされています(国税庁 No.4214)。
売ってから納める
土地を売って納める場合は、申告期限に間に合うかがポイントです。
相続税の申告期限の翌日から3年以内に相続した財産を売ると、払った相続税の一部を売却益から差し引ける「取得費加算の特例」があります。売る時期の目安にしておくと、税金の負担が軽くなることも。
払わないまま放っておくと、どうなる?
ここが大事なところです。払えないからといって放置すると、負担は増えていきます。
期限までに納めないと、納める日まで延滞税がかかります。令和8年の割合は、納期限の翌日から2か月までは年2.8%、2か月を過ぎると年9.1%です(国税庁 No.9205)。
督促状が届いても納めないと、財産の差押えなどの滞納処分を受けることがあります。
『もう間に合わないかも』と思ったら、期限の前に税務署へ相談してみてください。延納の申請は申告期限までなので、早く動くほど選べる道が残ります!
- 相続税額と、すぐ使える現金(亡くなった人の預金・生命保険金・自分の貯金)を並べる
- 不足額を出し、小規模宅地等の特例などで税額が下がらないか確認する
- 借入れ・延納・売却のどれで埋めるかを決める
- 延納なら、申告期限までに申請書と担保の書類を出す
不動産が遺産の大半を占める、延納の担保をどう出すか分からない、申告期限が近い。こうしたケースは、税額の見直しと納め方の段取りをまとめて税理士に頼むと、間に合わせやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
納め方そのものの選び方は相続税の納付方法のケース別の選び方、期限を過ぎた時の負担は延滞税の遅れた期間別の試算で確認できます。
よくある質問
相続税が払えないとどうなりますか?
期限を過ぎると延滞税がかかり、督促状が届いても納めないと財産の差押えなどを受けることがあります。払えないと分かったら、期限前に延納の申請や税務署への相談を考えましょう。
相続税は分割で払えますか?
相続税額が10万円を超え、一括で納めるのが難しい事情があれば、担保を出して延納を申請できます。延納期間中は利子税がかかります。
専業主婦で収入が無く、相続税が払えない場合は?
配偶者が取得した財産は、1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。まずは配偶者の税額軽減で税額がいくらになるか確かめてみてください。適用には申告が必要です。
まとめ
- 相続税が払えない時の道は、売る・借りる・延納・物納の4つ
- 子1人で不動産9,000万円+預貯金1,000万円なら、相続税1,220万円で220万円不足する
- 延納は相続税額10万円超などが要件で、不動産等の割合が75%以上なら最長20年
- 物納は延納でも難しい時だけ。担保付きや境界が不明な土地などは向かない
- 放置すると延滞税がかかり、督促後は差押えを受けることもある