当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもの学資保険を払っていた夫が亡くなった。『この保険も相続税の対象になるの?』と戸惑う方は多いはずです。
結論から言うと、契約者が亡くなっても保険は続き、その「契約の権利」が相続財産になります。この記事では、遺産の額と家族の形ごとに申告が要るかどうかを見ていきます。
契約者の親が亡くなったら、学資保険はどうなる?
学資保険の契約者(保険料を払っていた親)が亡くなっても、子どもが元気なら保険は終わりません。亡くなった時点の「生命保険契約に関する権利」が相続財産になり、その日に解約したら戻るお金(解約返戻金)の額で評価します。
学資保険は、親が契約者、子どもが被保険者という形が多いですよね。亡くなったのは契約者で、保険の対象である子どもは生きています。
だから死亡保険金は出ません。契約そのものが財産として残る、というのがここの大事なところです。
多くの学資保険には、契約者が亡くなると以後の保険料が要らなくなる「払込免除」がついています。ただ、免除の有無や条件は商品ごとに違うので、保険証券で確かめてみてください。
評価のルールは、国税庁のタックスアンサー「生命保険契約に関する権利の評価」にあります。前払いした保険料などがあれば足し、解約返戻金にかかる源泉徴収の所得税相当額は差し引きます。解約返戻金のない掛け捨ての保険は評価しません。
親の死亡保険金と比べると、何が違う?
『保険なら500万円の非課税枠が使えるのでは?』と思いますよね。実は、ここが学資保険の落とし穴なんです。
| 比べる点 | 学資保険(契約者の親が死亡) | 親が被保険者の死亡保険金 |
|---|---|---|
| 相続財産になるもの | 保険の契約の権利 | 受け取った保険金 |
| 評価の基準 | 亡くなった日の解約返戻金の額 | 受け取った金額 |
| 非課税枠(500万円 × 法定相続人の数) | 使えない | 相続人が受け取った分に使える |
| 誰が受け継ぐか | 遺産分割で決めた新しい契約者 | 契約で決まった受取人 |
非課税枠は、亡くなったことで受け取る死亡保険金のための枠です。学資保険の契約の権利は、預金と同じように普通の相続財産として数えます。
遺産がいくらなら申告が要る?家族のケースで比べると
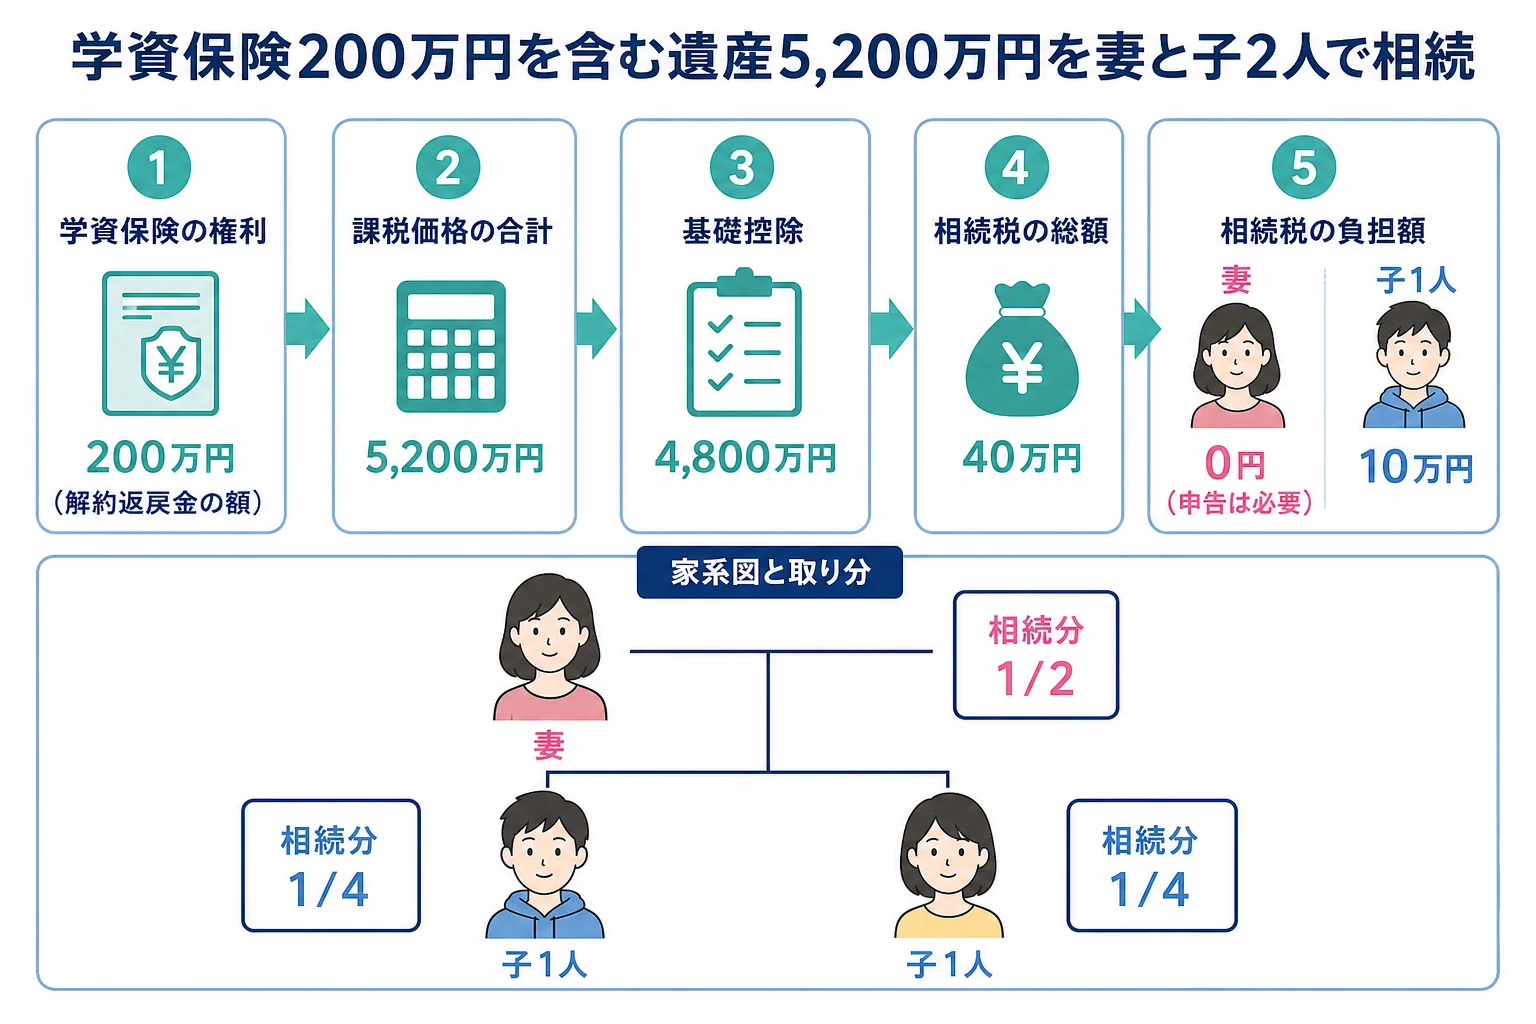
例えば、夫が亡くなり妻と子2人が相続するケースで考えます。学資保険の解約返戻金が200万円だったとします。
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。妻と子2人なら4,800万円、母がすでに亡くなっていて子2人だけなら4,200万円です。
| ケース | 課税価格の合計 | 結論 | 理由・注意 |
|---|---|---|---|
| 妻と子2人/ほかの財産4,500万円+学資保険200万円 | 4,700万円 | 申告不要・0円 | 基礎控除4,800万円以下 |
| 妻と子2人/ほかの財産5,000万円+学資保険200万円 | 5,200万円 | 総額40万円。法定相続分どおりなら妻0円・子各10万円 | 妻は配偶者の税額軽減で0円でも申告が必要 |
| 子2人だけ/ほかの財産5,000万円+学資保険200万円 | 5,200万円 | 総額100万円。子各50万円 | 基礎控除が4,200万円に下がる |
| 参考:妻と子2人/同じ200万円が死亡保険金だった場合 | 5,000万円 | 総額20万円。子各5万円 | 200万円は非課税枠1,500万円の内側 |
2つ目のケースの計算は次のとおりです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 5,200万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 400万円 |
| 相続税の総額 | 40万円 |
| 妻の納付額(2,600万円を取得) | 0円 |
| 子1人の納付額(1,300万円を取得) | 10万円 |
同じ200万円でも、学資保険の権利なら課税され、死亡保険金なら非課税枠に収まります。基礎控除ぎりぎりの家庭ほど、この違いで申告の要否が変わるんです。
人数ごとの基礎控除は相続人1人〜5人の基礎控除早見表で確かめてみてください。
名義の変更と、満期金を受け取る時の税金は?
契約の権利は相続財産なので、誰が新しい契約者になるかは遺産分割で決めます。決まったら、保険会社で契約者の名義を変える手続きをしましょう。
- 保険証券で契約者・被保険者・受取人と、払込免除の有無を確かめる
- 保険会社に連絡し、亡くなった日時点の解約返戻金の額を照会する(時間がかかるので早めに)
- 遺産分割協議で新しい契約者を決める
- 保険会社で契約者の変更手続きをする
- 相続税の申告が要るなら、解約返戻金の額を財産に入れる
「お母さんが新しい契約者になるなら、それで終わりだよね」
「満期金を誰が受け取るかで、その時の税金が変わるらしいよ」
満期金は、保険料を負担した人と受取人が同じなら所得税、違えば贈与税の対象になるのが基本です(国税庁 タックスアンサー1755)。払込免除が入った後の扱いも含め、満期が近い場合は税理士に確認しておきましょう。
学資保険は相続税対策になる?
『学資保険に入っておけば、相続税が減る?』という声もあります。ただ、契約の権利は相続財産に数えるので、入っているだけで税金が減るわけではありません。
教育費を早めに渡したい場合は、教育資金の一括贈与の非課税(最大1,500万円)という別の制度があります。使えるかどうかや期限は、最新の情報を国税庁で確認してみてください。
ほかに保険や年金が絡むケースは、遺族年金が相続財産になるかのケースや死亡後に請求した医療保険の給付金も参考になります。
学資保険のほかに自宅の土地や複数の保険があって、基礎控除を超えそうなケースは、評価と申告をまとめて税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
学資保険の契約者が亡くなると、保険金は出ますか?
子どもが被保険者の一般的な学資保険では、契約者が亡くなっても死亡保険金は出ません。払込免除がついていれば、以後の保険料が要らなくなり契約は続きます。
学資保険の相続税評価額はいくらになりますか?
亡くなった日に解約したとしたら受け取れる解約返戻金の額が基準です。保険会社に照会すると教えてもらえます。
学資保険にも生命保険の非課税枠は使えますか?
使えません。非課税枠は死亡保険金のためのもので、学資保険の契約の権利は普通の相続財産として数えます。
まとめ
- 契約者の親が亡くなっても学資保険は続き、契約の権利が相続財産になる
- 評価額は亡くなった日の解約返戻金の額
- 死亡保険金の非課税枠(500万円 × 法定相続人の数)は使えない
- 基礎控除ぎりぎりの家庭は、学資保険の分で申告が必要になることがある
- 新しい契約者は遺産分割で決め、保険会社で名義を変える