当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が会社の従業員持株会で毎月株を積み立てていた。亡くなった後、その株はどうなるのか、会社に何を言えばいいのか、分かりにくいですよね。
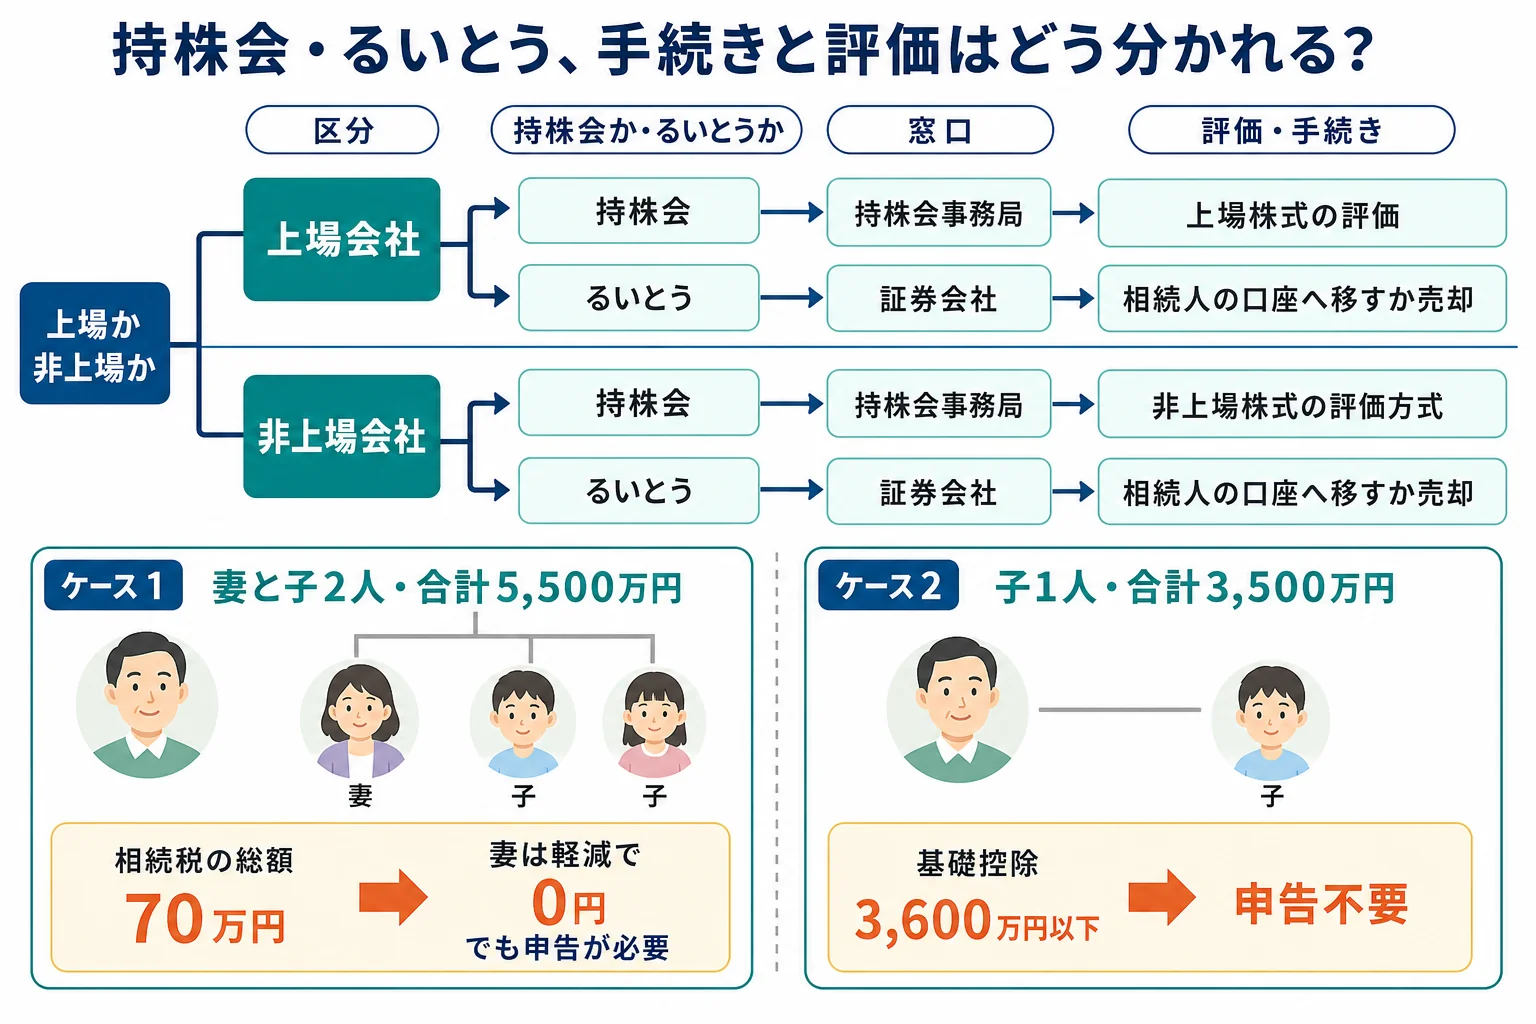
結論から言うと、持株会の持分も、証券会社の「るいとう」で積み立てた株も、相続財産になります。手続きの窓口は、持株会なら会社の持株会事務局、るいとうなら証券会社なんです。
この記事では、引き出しまでの流れと、評価のしかたが変わるケースを見ていきます。
持株会やるいとうの積立は、どこで手続きする?
例えば、上場会社に勤めていた夫が在職中に亡くなり、妻と子2人が相続人で、従業員持株会に積立があったケースです。会社の持株会事務局に連絡すると退会の手続きになり、持分の株は相続人の証券口座へ移すか、規約によっては現金で精算されます。持分は相続財産として、上場株式の評価のしかたで相続税の計算に入ります。
『会社の制度だから、会社が全部やってくれるのでは?』と思う方も多いはずです。ただ、株を受け取る相続人の口座を用意したり、遺産分割で誰が受け取るか決めたりするのは、家族の側なんです。
| ケース | 手続きの窓口 | 理由・注意 |
|---|---|---|
| 上場会社の従業員持株会 | 会社の持株会事務局 | 持分の株は相続人の証券口座へ。端数は現金精算が多い |
| 非上場会社の従業員持株会 | 会社の持株会事務局 | 株の買い取りや精算の方法は規約しだい |
| 証券会社のるいとう(株式累積投資) | 積み立てていた証券会社 | 相続人の口座へ移すか、売って現金で受け取る |
| 退職後も持株会の株を自分の口座に移していた | その証券会社 | ふつうの上場株式と同じ相続手続き |
窓口ではどんなやり取りになる?
「夫が持株会に入っていたのですが、亡くなった後はどうすればいいですか?」
「退会のお手続きになります。株をお受け取りになる相続人の方の証券口座をお知らせください」
持株会の株は、まず持株会の名義でまとめて管理されています。退会すると、単元株の分は相続人の口座に移り、半端な分はお金で精算される、という流れが多いです。細かい扱いは、持株会の規約で確かめてみてください。
勤務先の持株会のことを家族が知らないこともあります。通帳や証券の手がかりから探す方法は、通帳や証券が見つからない時の確認手順にまとめています。
持株会の株は、相続税でいくらと評価する?
ここが大事なところです。上場会社の株は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い価格で評価します。
一方、非上場会社の持株会の株は、上場株のような市場の値段がありません。そのため、非上場株式の評価方式(類似業種比準方式・純資産価額方式・配当還元方式)を要件に合わせて使い分けます。従業員が持つ株は配当還元方式になることもありますが、要件を満たすかは税理士に確認を。
『積み立てた金額をそのまま書けばいいの?』と迷いますよね。実は、積み立てた額ではなく、亡くなった時点の株の評価で書くんです。
持分を足すと、相続税の申告が要るかどうかが変わることがあります。数字は計算ツールで確かめた金額です。
| ケース | 他の財産 | 持株会・るいとうの評価額 | 合計 | 基礎控除 | 相続税の総額 |
|---|---|---|---|---|---|
| 妻と子2人が相続 | 4,900万円 | 600万円 | 5,500万円 | 4,800万円 | 70万円 |
| 子1人が相続 | 3,200万円 | 300万円 | 3,500万円 | 3,600万円 | 0円 |
妻と子2人のケースで法定相続分どおりに分けると、妻は配偶者の税額軽減で0円、子はそれぞれ17万5,000円です。妻の税額が0円でも、軽減を使うには申告が必要です。子1人のケースは基礎控除の内側なので、申告は要りません。
亡くなった時点で、まだ受け取っていない配当がある時の扱いは入金前の配当金や利息の申告で見ています。
引き出しや売却で気をつけることは?
『株のまま受け取るか、売ってお金にするか、どっちがいい?』と悩む方も多いはずです。どちらでも相続財産としての評価は同じで、売るかどうかは遺産分割で決めます。
相続した株を売って利益が出ると、譲渡所得として所得税がかかることがあります。取得費は亡くなった人から引き継ぎます。相続税を納めた人が申告期限の翌日から3年以内に売ると、取得費加算の特例を使えることもあります。
持株会のほかに、勤務先の企業年金の一時金を受け取るケースもあります。扱いの違いは企業年金の遺族一時金と相続税で確かめてみてください。
非上場会社の持株会で株の評価が難しい。持株会・るいとう・ふつうの証券口座が重なっていて、基礎控除を超えそう。そんなケースは、評価と申告を税理士にまとめて頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
持株会の株を受け取るのに、相続人の証券口座は要りますか?
単元株を株のまま受け取る場合は、相続人名義の証券口座が要ることが多いです。持っていない時は、先に口座を開いておくと手続きが進めやすいです。
持株会の奨励金で会社が上乗せした分も相続財産ですか?
奨励金で買い付けた分も含めて、亡くなった時点の持分全体が相続財産です。評価は積み立てた金額ではなく、亡くなった時点の株の評価で行います。
るいとうは、相続人が積立を続けられますか?
るいとうの契約は亡くなった人のものなので、相続ではそのまま引き継がず、株を相続人の口座へ移すか売却するのが一般的です。続けたい場合は、相続人が自分で新たに申し込みます。
まとめ
- 持株会の持分も、るいとうで積み立てた株も相続財産になる
- 窓口は、持株会なら会社の持株会事務局、るいとうなら証券会社
- 上場会社の株は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち最も低い価格で評価する
- 非上場会社の持株会の株は、非上場株式の評価方式で評価する
- 持分を足すと申告が要るかが変わることがあり、配偶者が0円でも軽減には申告が必要