当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
母が亡くなり、兄だけが受取人の生命保険があった。『保険金も遺産として兄弟で分けるべきじゃないの?』とモヤモヤしている方は多いはずです。
結論から言うと、死亡保険金は受取人の固有の財産で、原則として遺産分割の対象になりません。ただし相続税では「みなし相続財産」として計算に入ります。この記事では、受取人の偏り方ごとに、分け方と税金がどう変わるかを見ていきます。
保険金は遺産として分けるもの?
母が亡くなり、子2人(兄・弟)が相続人のケース。死亡保険金2,000万円の受取人が兄なら、保険金は兄のものです。預金や実家は保険金とは別に、兄弟で話し合って分けます。ただし相続税の計算では、非課税枠1,000万円を超えた1,000万円が兄の取得分に足されます。
ここは混乱しやすいところですよね。「分けるかどうか」の話(民法)と、「税金がかかるかどうか」の話(相続税)で、扱いが違うんです。
| 見るところ | 死亡保険金の扱い |
|---|---|
| 遺産分割(誰が受け取るか) | 受取人の固有の財産。原則として遺産分割の対象外 |
| 相続税(税金がかかるか) | みなし相続財産。500万円×法定相続人の数までは非課税 |
| 相続放棄した時 | 受取人なら保険金は受け取れる。ただし非課税枠は使えない |
もう一つ、保険料を誰が払っていたかでも税金の種類が変わります。国税庁の案内では、亡くなった人が保険料を払っていた場合は相続税、受取人自身が払っていた場合は所得税、亡くなった人・保険料を払った人・受取人がすべて別の人なら贈与税になります(国税庁 タックスアンサー 死亡保険金の課税)。この記事では、亡くなった人が保険料を払っていたケースで見ていきます。
受取人が配偶者1人・兄弟の1人、ケース別の扱い
受取人の決まり方で、分け方の話し合いがどう変わるかを並べてみました。
| ケース | 遺産分割での扱い | 理由・注意 |
|---|---|---|
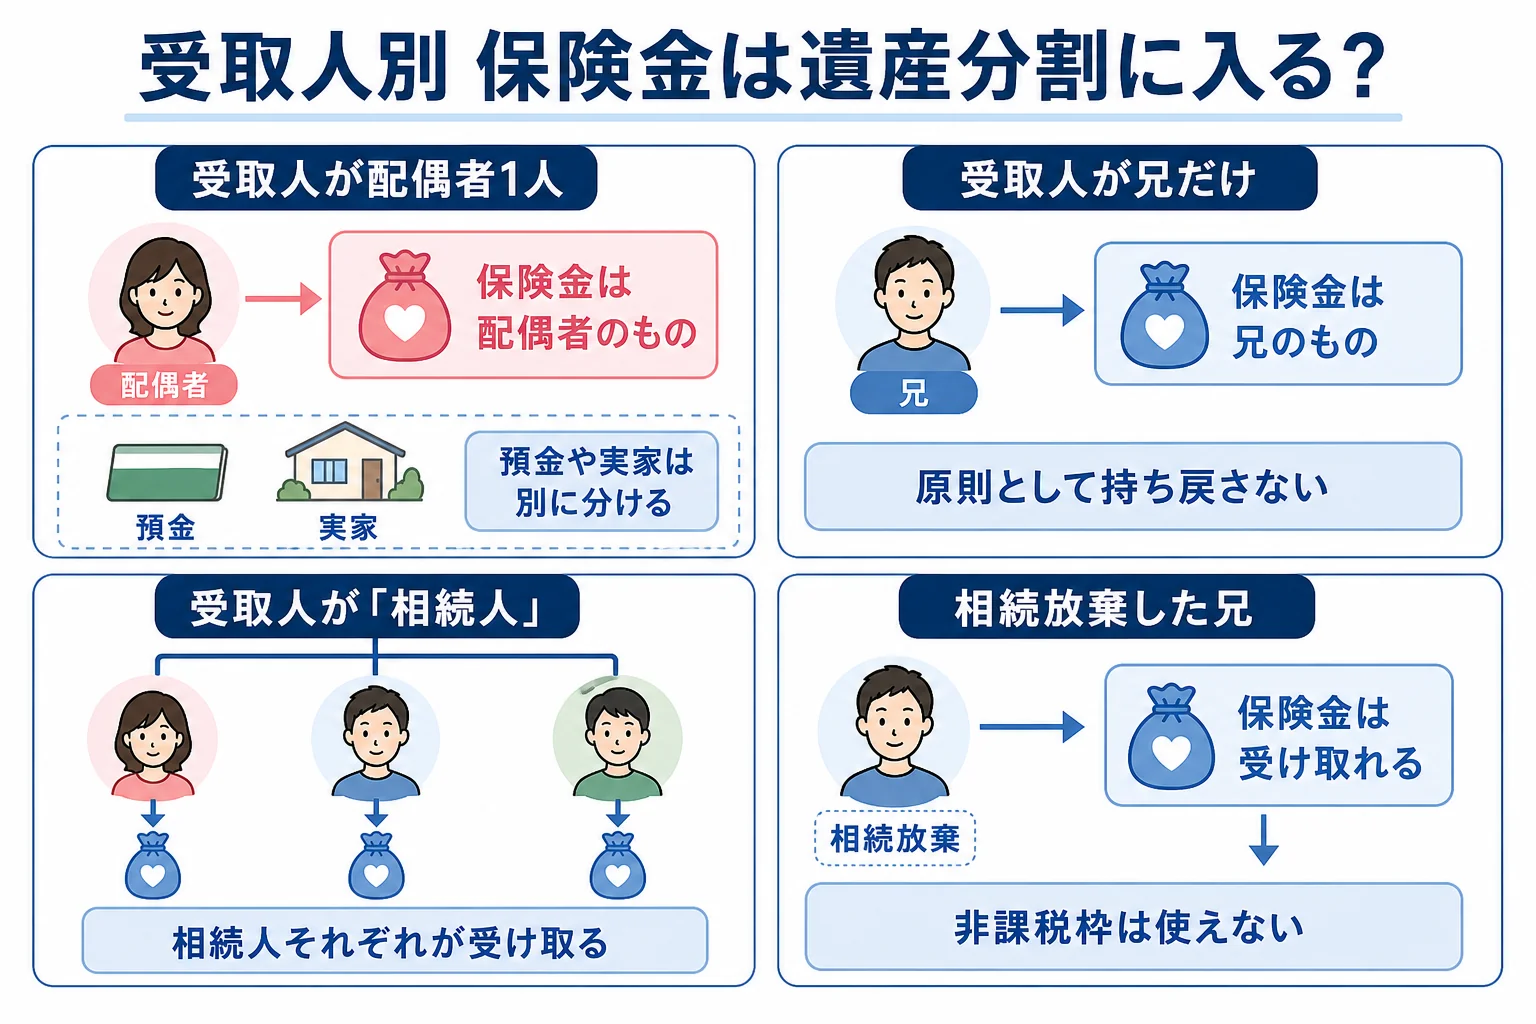
| 受取人が配偶者1人(父が亡くなり母と子2人) | 保険金は母のもの。預金や実家は別に分ける | 母には配偶者の税額軽減もあり、相続税がかからないことが多い |
| 受取人が兄だけ(母が亡くなり兄弟2人) | 保険金は兄のもの。原則として持ち戻さない | 遺産に比べて保険金が極端に大きいと、例外的に考慮されることがある |
| 受取人が「相続人」とだけ書かれている | 相続人それぞれが受け取る | 受け取る割合は保険会社の約款と案内で確認する |
| 兄が相続放棄し、受取人として保険金だけ受け取る | 放棄しても保険金は受け取れる | 非課税枠が使えず、保険金の全額が相続税の計算に入る |
兄だけが受取人で不公平に感じるケース
「保険金を兄さんだけがもらうのは不公平じゃない?」
「母さんがそう決めたんだから、遺産の分け方とは別だよ」
こんな会話になりやすいケースです。法律の上では、兄の言い分が原則になります。
ただ、最高裁の判例では、保険金の額や遺産全体に対する割合、同居や介護をしていたかなどの事情から、著しく不公平と言える特段の事情がある場合は、生前贈与(特別受益)に準じて持ち戻しの対象になることがあるとされています。どこからが「著しく不公平」かは、個別の事情しだいです。
話し合いでもめそうなら、保険金を受け取った兄が、預金の取り分を少し譲るといった調整で納得し合うケースもあります。次の章で、税金がどう変わるかを数字で見てみましょう。
保険金がまだ出ていない保険はどうなる?
『親が掛けていた、私が被保険者の保険はどうなるの?』という疑問もありますよね。親が保険料を払っていて、被保険者が親以外の家族の保険は、まだ保険金が出ていません。
このような契約は「生命保険契約に関する権利」として、親の相続財産になります。誰が契約を引き継ぐかは遺産分割で決めます。評価のしかたは契約の内容で変わるので、税理士や保険会社に確かめておきましょう。
兄弟で分け方を変えると、相続税はどう変わる?
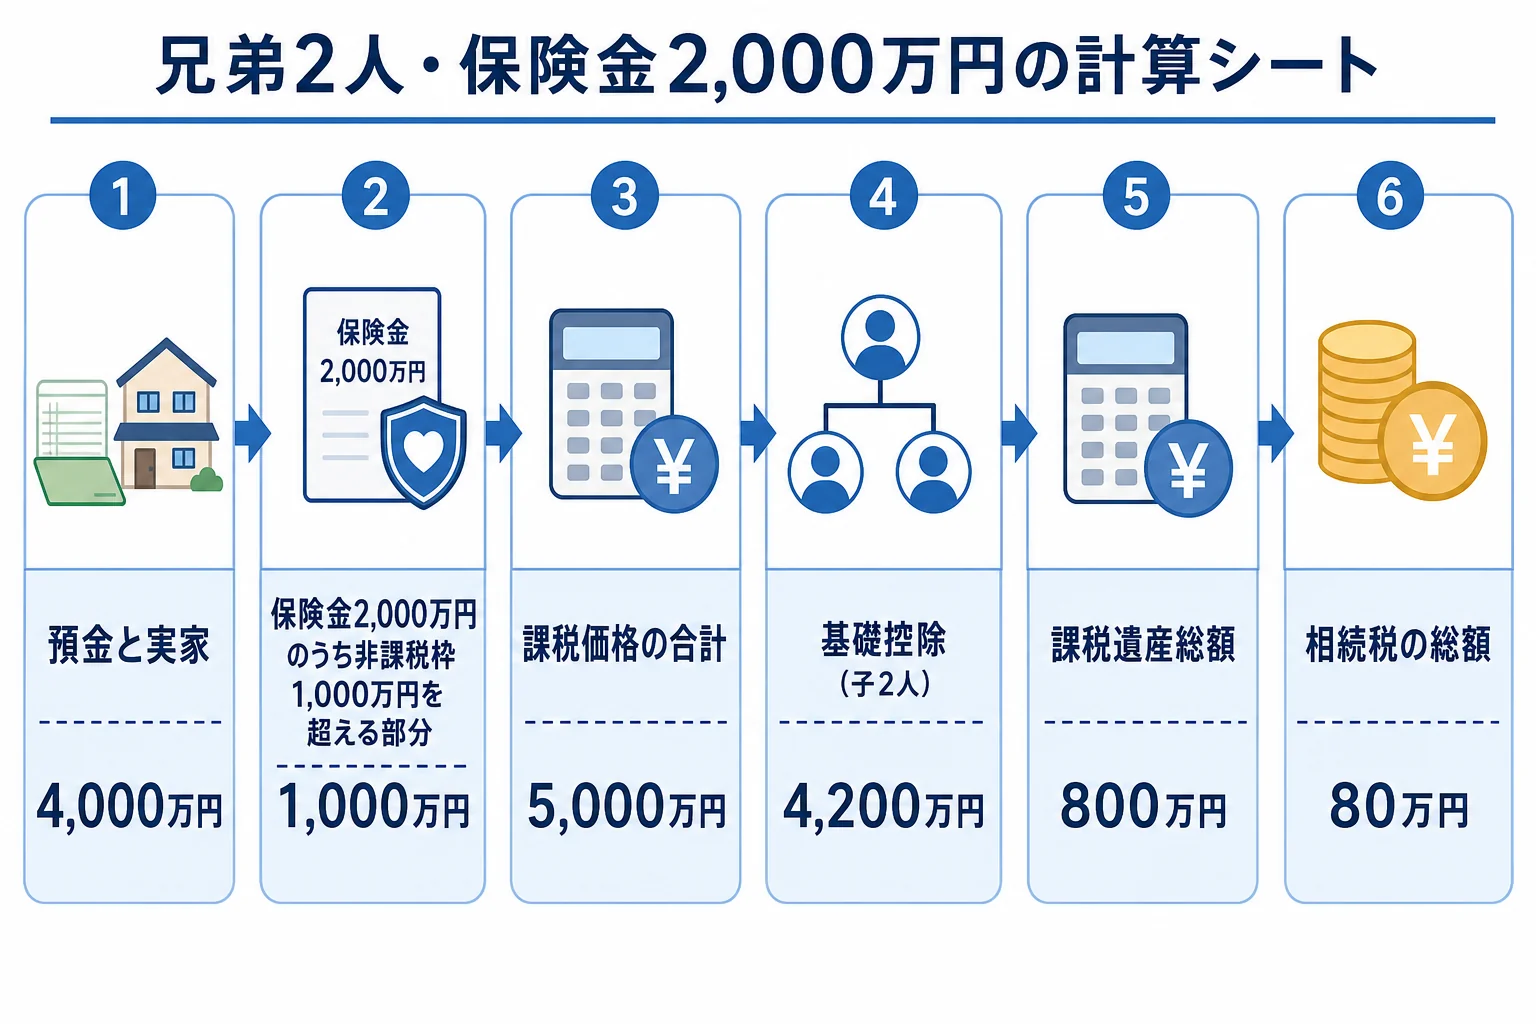
例えば、母が亡くなり子2人(兄・弟)が相続人、預金と実家で4,000万円、兄が受取人の死亡保険金が2,000万円あるケースです。
法定相続人が2人なので、保険金の非課税枠は500万円×2人で1,000万円です。保険金2,000万円のうち、相続税の計算に入るのは1,000万円になります。基礎控除は4,200万円です。
| 計算の流れ | 金額 |
|---|---|
| 預金と実家 | 4,000万円 |
| 保険金のうち非課税枠を超える部分 | 1,000万円 |
| 課税価格の合計 | 5,000万円 |
| 基礎控除(子2人) | 4,200万円 |
| 課税遺産総額 | 800万円 |
| 相続税の総額 | 80万円 |
相続税の総額は同じ80万円でも、預金と実家の分け方で、兄弟それぞれの手取りと税額が変わります。
| ケース | 兄の課税対象 | 弟の課税対象 | 兄の税額 | 弟の税額 | 手元に残る財産(税引き前) |
|---|---|---|---|---|---|
| 預金と実家を半分ずつ(2,000万円ずつ) | 3,000万円 | 2,000万円 | 48万円 | 32万円 | 兄4,000万円・弟2,000万円 |
| 兄が預金と実家を1,000万円、弟が3,000万円で調整 | 2,000万円 | 3,000万円 | 32万円 | 48万円 | 兄3,000万円・弟3,000万円 |
1つ目のケースは、保険金を含めると兄の手元に4,000万円、弟に2,000万円となり、差が大きいですよね。2つ目のように遺産の取り分で調整すると、手元に残る額がそろいます。
もし兄が相続放棄していたら、兄は保険金を受け取れますが、非課税枠は使えません。保険金2,000万円がまるごと計算に入るので、税額も変わります。放棄を考えているケースは、先に税額を試算しておきましょう。家族の人数で非課税枠と基礎控除がどう変わるかは、人数別の基礎控除の早見表で確かめられます。
保険金があって遺産が基礎控除を超えそう、兄弟の分け方で調整したい、相続放棄も考えている。こんなケースは、税理士に試算してもらうと、話し合いの材料がそろいます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
保険金を受け取った後にやること
保険金の請求は、受取人が保険会社に直接行います。遺産分割が終わっていなくても、受取人なら請求できます。
- 保険料を誰が払っていたか(相続税・所得税・贈与税のどれになるか)
- 法定相続人の数と、非課税枠(500万円×人数)を超えるか
- ほかの財産と合わせて、基礎控除を超えるか
- 相続税の申告が要るなら、亡くなったことを知った日の翌日から10か月以内
保険金は、相続税の納税資金に使えるお金でもあります。実家など分けにくい財産が多いケースでは、保険金を受け取った人が代償金を払って調整する方法もあります。実家の分け方に迷ったら、実家を住む・売る・貸すで決める記事も参考にしてみてください。
よくある質問
保険金は遺留分の計算に入りますか?
原則として入りません。保険金は受取人の固有の財産だからです。ただ、遺産に比べて保険金が極端に大きいなど、著しく不公平な特段の事情がある場合は、例外的に考慮されることがあります。
受取人がすでに亡くなっていた場合はどうなりますか?
誰が受け取るかは、保険の約款や法律の定めで決まります。受取人の相続人などに権利が移ることが多いので、まず保険会社に問い合わせてみてください。
孫が受取人の保険金にも非課税枠は使えますか?
非課税枠が使えるのは、相続人が受け取った保険金だけです。相続人でない孫が受け取った場合は使えず、相続税の2割加算の対象にもなります。
まとめ
- 死亡保険金は受取人の固有の財産で、原則として遺産分割の対象にならない
- 相続税ではみなし相続財産として計算に入り、500万円×法定相続人の数まで非課税
- 著しく不公平な特段の事情がある時は、例外的に持ち戻しの対象に準じて扱われることがある
- 相続放棄しても保険金は受け取れるが、非課税枠は使えない
- 兄弟で不公平な時は、預金や実家の取り分で調整すると手元の額がそろう