当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、財産はすべて妻が相続することになった。配偶者控除があるから相続税は0円。だったら申告もしなくていいのでは、と考えている方は多いですよね。
結論から言うと、配偶者控除(配偶者の税額軽減)を使って0円になる場合は、申告が必要です。申告しないと、この控除そのものが使えないんです。
この記事では、0円でも申告が要るケースと、本当に申告が要らないケースを並べて見ていきます。
妻が全部相続して0円。それでも申告は要る?
例えば、夫が亡くなり、妻と子2人が相続人で、財産の課税価格が7,000万円のケースです。基礎控除は4,800万円なので、2,200万円が課税の対象になり、相続税の総額は225万円です。妻が全部を相続すれば配偶者の税額軽減で0円になりますが、それは申告をしてはじめて使える控除です。死亡を知った日の翌日から10か月以内に申告書を出しましょう。
国税庁の案内でも、配偶者の税額軽減で納める相続税が0円になる人でも、申告書を出す必要があるとされています。
『0円なのに書類を出すなんて、手間なだけでは』と思いますよね。ただ、申告しないと、税務署から見ると「控除を使っていない家」になります。
その場合、本来の225万円がかかる前提で話が進んでしまうことも。0円にするための申告、と考えると分かりやすいです。
計算の流れを並べておきます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 7,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 2,200万円 |
| 相続税の総額 | 225万円 |
| 妻が全部取得した時の納付額 | 0円(配偶者の税額軽減を使う) |
申告が要らないのは、どんな家?
申告が要るかどうかは「0円かどうか」ではなく、「何を使って0円になったか」で分かれます。ここが大事なところです。
| ケース | 申告 | 理由・注意 |
|---|---|---|
| 妻と子2人、課税価格4,000万円 | 不要 | 基礎控除4,800万円以下なので、そもそも相続税がかからない |
| 妻と子2人、7,000万円を妻が全部取得 | 必要 | 配偶者の税額軽減を使って0円になるため |
| 自宅の土地に小規模宅地等の特例を使い、基礎控除以下になる | 必要 | 特例を使って下げた場合は申告が条件 |
| 子1人(障害者)、障害者控除で0円 | 不要 | 障害者控除は、申告しないと使えない控除ではない |
| 申告期限までに分割がまとまらない | 必要 | 法定相続分で仮に申告し、分割見込書を出す |
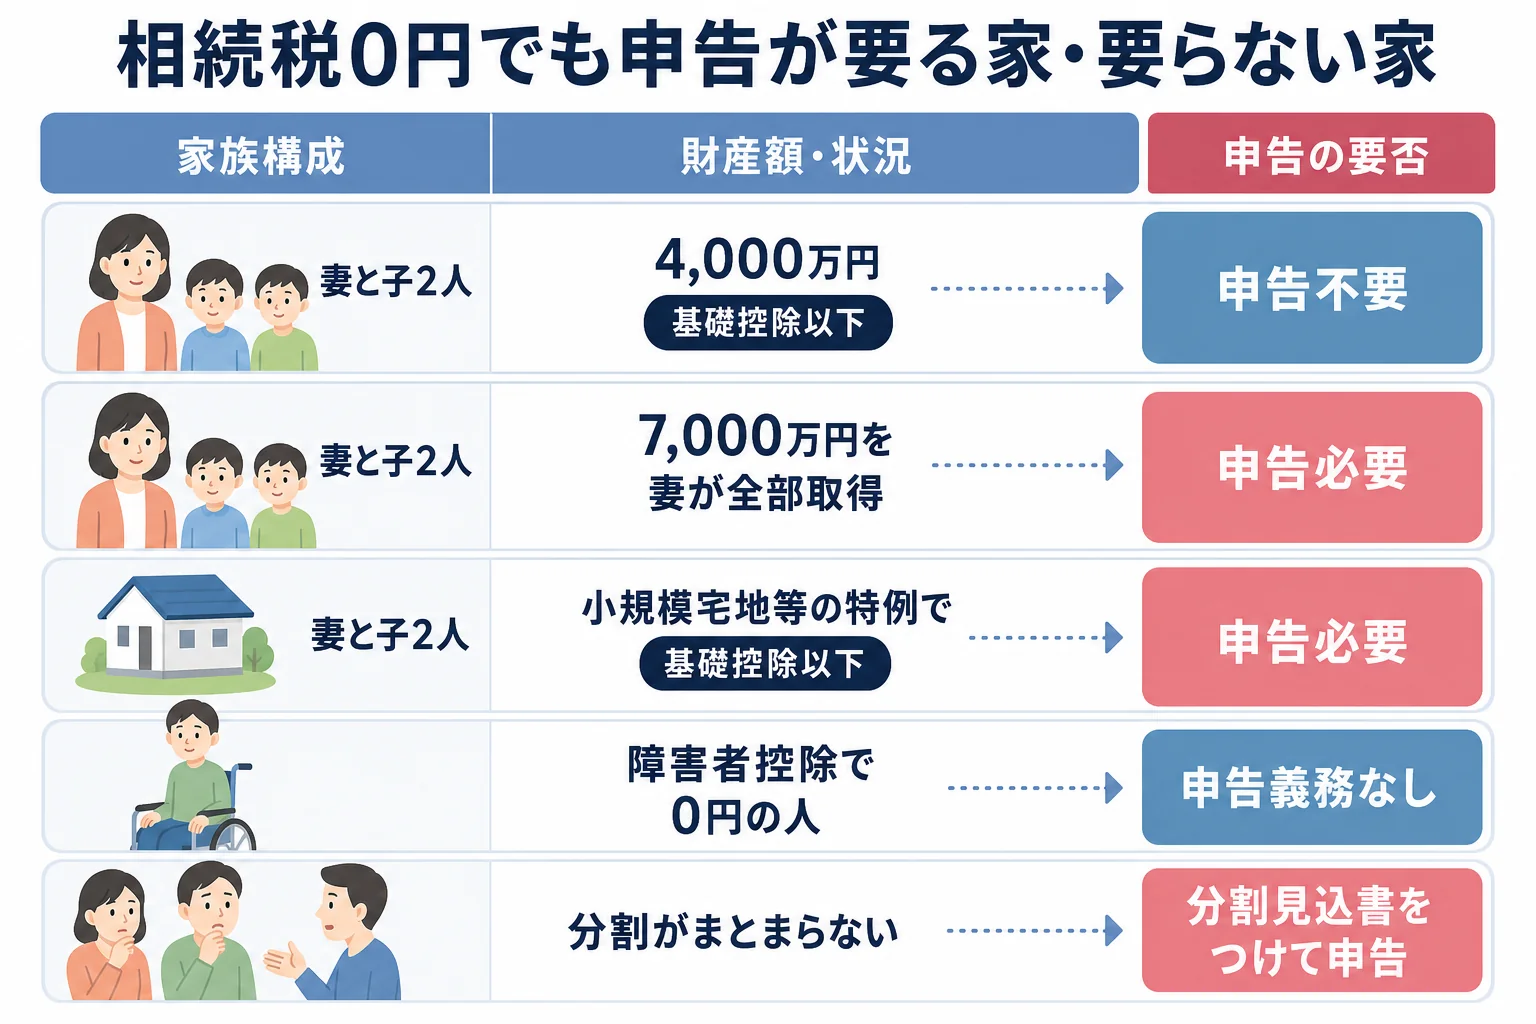
国税庁の申告要否の案内では、申告が必要かどうかは、小規模宅地等の特例を使う前の金額で判定するとされています。特例で基礎控除以下に下がっても、申告は要るということです。
基礎控除の額は人数で変わります。家族の人数ごとの額は相続人1人〜5人の基礎控除の早見表で確認できます。
障害者控除や未成年者控除で0円なら、申告しなくていい?
障害者控除・未成年者控除・相次相続控除で0円になる人は、配偶者の税額軽減とは扱いが違います。
国税庁の通達では、申告書を出す義務がある人は、配偶者の税額軽減や小規模宅地等の特例を使わずに計算して、納める相続税がある人とされています(国税庁 相続税法基本通達 第27条関係)。
つまり、障害者控除などは「使わずに計算する」ものに含まれていません。これらを引いた結果0円になる人には、申告書を出す義務がないんです。
例えば、母が亡くなり、45歳の子1人が課税価格4,000万円を相続するケースです。子が障害者なら、計算はこうなります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 4,000万円 |
| 基礎控除(相続人1人) | 3,600万円 |
| 相続税の額 | 40万円 |
| 障害者控除(85歳までの40年 × 10万円) | 400万円 |
| 納める相続税 | 0円 |
障害者控除が相続税より大きいので、納める額は0円になります。この子には、申告書を出す義務がありません。
ただ、ほかに財産を取得した相続人がいて、その人に相続税がかかる時は、その人は申告します。家族全員が不要になるとは限らないので、注意しておきましょう。
『うちはどっちなんだろう』と迷ったら、まずは申告が必要かどうかを5つの質問で判定するフローで確かめてみてください。
配偶者控除を使う時、申告では何を出す?
配偶者の税額軽減を使う時は、相続税の申告書に軽減の明細を書いて出します。国税庁の案内では、次のような書類を添えるとされています。
- 戸籍謄本など、相続人が分かる書類
- 遺言書の写し、または遺産分割協議書の写し
- 遺産分割協議書の場合は、相続人全員の印鑑証明書
例えば、手続きの前にこんな会話がよくあります。
「お母さんが全部もらうなら、協議書は要らないよね?」
「いや、配偶者の控除を使うなら、誰が何を取ったか分かる書類が要るみたい」
分割がまとまらないまま期限が来る時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」をつけておきます。分割が決まった日の翌日から4か月以内に更正の請求をすれば、後から軽減を受けられます(国税庁 No.4158 配偶者の税額の軽減)。
0円でも申告が要る家は、誰に頼むと楽?
申告の書類は、0円でも計算の中身はふつうの申告と同じです。土地があって小規模宅地等の特例も使う家や、子どもが遠方にいて書類を集めにくい家は、手間が大きくなりがちです。
『0円なら、自分で書けるのでは』と思う方もいるはずです。ただ、配偶者の税額軽減の明細や、財産ごとの評価の表は、税額がある家と同じように作ります。
0円になる家ほど、申告を忘れたり後回しにしたりしやすいもの。期限が近い時や、特例の要件に当てはまるか自信がない時は、税理士に頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
申告全体の段取りは遺産規模別の相続税申告の手順で確認できます。
よくある質問
配偶者控除で0円なのに申告しなかったら、どうなりますか?
申告がないと配偶者の税額軽減は使えないため、本来の相続税がかかる前提になります。期限後でも気づいた時点で早めに申告しましょう。
相続人が妻1人だけで、財産も基礎控除以下なら申告は要りますか?
要りません。基礎控除以下なら、申告も納税も不要です。相続人1人の基礎控除は3,600万円です。
10年以内に続けて相続があり、相次相続控除で0円になる場合は?
相次相続控除も、配偶者の税額軽減とは違い、使わずに計算するものには含まれていません。この控除を引いて納める相続税が0円になる人は、申告書を出す義務がありません。前回の相続で納めた税額の資料は残しておきましょう。
障害者控除を使うには、申告が必要ですか?
障害者控除で納める相続税が0円になる人は、申告書を出す義務がありません。ただ、ほかに相続税を納める相続人がいれば、その人は申告します。
まとめ
- 配偶者の税額軽減を使って0円になる場合は、申告が必要
- 小規模宅地等の特例を使って基礎控除以下になる場合も、申告が必要
- 基礎控除以下でもともと相続税がかからない家は、申告不要
- 障害者控除・未成年者控除・相次相続控除で0円になる人は、申告書を出す義務がない
- 期限内に分割がまとまらない時は、分割見込書をつけて仮に申告する