当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって通帳を片付けていたら、証券会社からの郵便物が出てきた。『株ってどうやって相続するの?売っていいの?』と手が止まってしまう方は多いはずです。
結論から言うと、株の相続は「どこに・どんな形で持っていたか」で手続きが変わります。この記事では、証券口座・NISA口座・端株や紙の株券の3つのケースで、やることの違いを見ていきます。
親の株、まず何から手をつければいい?
父が亡くなり、母と子2人が相続人のケース。父がネット証券の特定口座で上場株を持っていたなら、まず証券会社に連絡して口座を止めてもらいます。そのうえで、誰が株を引き継ぐかを決め、引き継ぐ人の口座へ株を移す。売るのはその後です。
株は、亡くなった人の口座のまま売ることはできません。いったん相続人の口座に移す「名義変更(移管)」をしてから、売るか持ち続けるかを決める流れになります。
『すぐに現金にしたいのに…』と思いますよね。ただ、株は預金と違って毎日値段が動きます。分け方を決める前に誰かが勝手に売ると、あとで「あの時売らなければ」ともめる原因にもなるんです。
最初にやることは、次の3つです。
- 郵便物・通帳の入出金・メールから、どの証券会社に口座があるかを洗い出す
- 各証券会社に亡くなったことを連絡し、相続手続きの書類を送ってもらう
- 相続人どうしで、株を誰が引き継ぐか(または売って分けるか)を話し合う
口座が分からない時は、配当金の振込が通帳に残っていないか見てみてください。株主総会の案内や配当の通知が自宅に届いていれば、その会社の株を持っていた手がかりになります。
証券口座・NISA・端株、ケースで何が変わる?
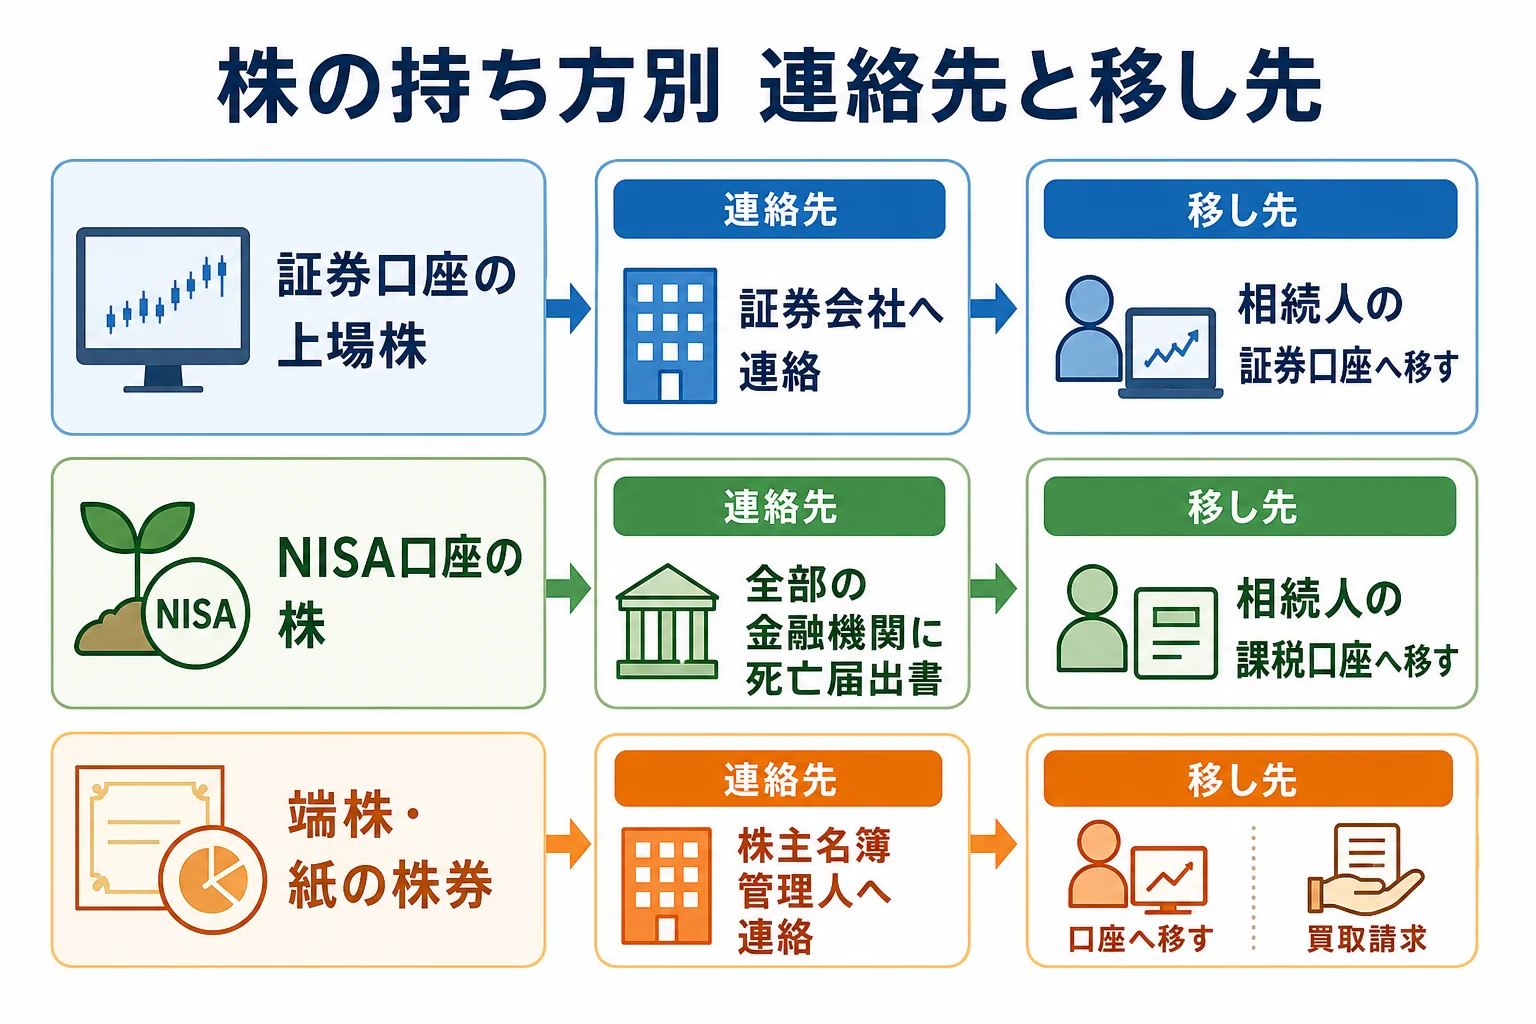
同じ「株の相続」でも、持ち方によって連絡先も移し先も違います。よくある3つのケースを表にまとめました。
| ケース | 連絡先 | 株の移し先 | 注意 |
|---|---|---|---|
| 証券口座(特定口座・一般口座)の上場株 | 口座のある証券会社 | 相続人名義の証券口座 | 相続人が同じ証券会社に口座を持っていないと、まず口座開設から |
| NISA口座の株・投資信託 | NISA口座のある金融機関(複数あれば全部) | 相続人名義の課税口座(特定口座など) | 「非課税口座開設者死亡届出書」の提出が要る |
| 端株(単元未満株)・紙の株券 | 株主名簿管理人(信託銀行など)または証券会社 | 相続人の証券口座、または買取請求で現金化 | 証券会社の口座に入っていない株は「特別口座」で管理されていることが多い |
ケース1:証券口座で持っていた上場株
よくあるのがこのケースです。証券会社の相続窓口に連絡すると、相続手続きの依頼書と必要書類の一覧が届きます。
株を引き継ぐ人は、同じ証券会社に自分名義の口座を持っている必要があります。持っていなければ、先に口座を開いてから移す流れです。移した後は、その口座で売ることも、持ち続けることもできます。
亡くなった人の口座が特定口座でも一般口座でも、相続人は自分の特定口座で受け入れられることが多いです。取得した時の値段(取得費)は亡くなった人のものを引き継ぐので、売った時の税金の計算に関わります。受け入れる口座の種類は、証券会社の案内で確かめておきましょう。
ケース2:NISA口座で持っていた株・投資信託
NISAの非課税の枠は、持っていた本人だけのものです。相続人のNISA枠にそのまま移すことはできず、相続人の課税口座(特定口座など)へ移す形になります。
国税庁の案内では、相続人は亡くなったことを知った後、遅滞なく、NISA口座のある金融機関に「非課税口座開設者死亡届出書」を出すことになっています。年ごとに違う金融機関でNISA口座を開いていた場合は、そのすべてに出す必要があります(国税庁 NISA口座の手続等)。
非課税枠や移した後の値段の扱いは、親のNISA口座が相続でどうなるかでくわしく見られます。
ケース3:端株や紙の株券が出てきた
昔から持っている株や、1単元に満たない端株は、証券会社の口座ではなく、会社が委託した信託銀行などの「特別口座」に入っていることがあります。
この場合の連絡先は、株主名簿管理人です。配当の通知書や株主総会の案内に名前が書いてあるので、まずそれを探してみてください。端株は、相続人の証券口座へ移すほか、会社に買い取ってもらって現金にする方法もあります。
タンスから紙の株券が出てきた、というケースもありますよね。上場会社の株券は電子化されているため、紙そのものに価値は残っていません。ただ、権利は特別口座で管理されていることが多いので、発行会社の株主名簿管理人に問い合わせてみましょう。
証券会社に出す書類と、名義変更の流れ
証券会社や信託銀行に出す書類は、おおむね共通しています。金融機関ごとに細かい違いはあるので、届いた案内を優先してください。
- 証券会社所定の相続手続き依頼書
- 亡くなった人の出生から死亡までの戸籍(法定相続情報一覧図の写しでも可のことが多い)
- 相続人全員の戸籍と印鑑証明書
- 遺産分割協議書、または遺言書
- 株を引き継ぐ人の口座情報
戸籍の束を何社にも出すのは大変です。法務局で無料でもらえる「法定相続情報一覧図の写し」を使えば、戸籍の束の代わりになります。証券会社が複数ある人ほど、先に用意しておくと楽ですよ。
「株は兄さんが全部引き継ぐってことでいい?」
「いいけど、ほかの遺産とのバランスも一緒に決めようよ」
こんなふうに、株だけ先に決めると、あとで預金や実家の分け方で揉めることがあります。株は値動きがあるので、相続した時点の評価額をもとに、ほかの財産と並べて話し合うのがおすすめです。
株の相続税はいくらで計算する?売るならいつ?
上場株の相続税の評価額は、売った値段ではありません。次の4つのうち、最も低い価格で評価します。
- 亡くなった日の終値
- 亡くなった月の終値の平均
- 前月の終値の平均
- 前々月の終値の平均
例えば、亡くなった日の終値より前々月の平均のほうが低ければ、低いほうを使えます。株価が上がっていく途中で亡くなったケースだと、前の月の平均を使えるぶん評価額が下がることもあるんです。遺産全体で申告が要るかは、家族の人数別の基礎控除の早見表で確かめられます。
株を含めた遺産全体が基礎控除を超えるかどうかで、申告が要るかが決まります。ケースで比べてみましょう。
| ケース | 課税価格の合計 | 基礎控除 | 結論 |
|---|---|---|---|
| 子2人が相続、株1,000万円+預金・自宅3,000万円 | 4,000万円 | 4,200万円 | 相続税はかからない |
| 子2人が相続、株2,500万円+預金・自宅3,000万円 | 5,500万円 | 4,200万円 | 相続税の総額130万円(2人で半分ずつなら1人65万円) |
同じ家族でも、株の評価額しだいで「申告不要」と「申告が必要」が分かれます。株価が高い時期に亡くなったケースほど、評価額が膨らみやすいので注意しておきましょう。
売るタイミングについては、相続した株を相続税の申告期限の翌日から3年以内に売ると「取得費加算の特例」が使えます。払った相続税の一部を取得費に足せるので、売った時の所得税・住民税が軽くなる仕組みです。
一方で、非上場の会社の株は、市場の値段がありません。評価のしかたがまったく違うので、非上場株の評価方法を先に見ておくと安心です。
株のほかに土地や複数の口座があり、評価や申告の判断に迷うケースは、税理士に一度見てもらうと進めやすくなります。特に、遺産が基礎控除を少し超えそう・期限の10か月が近い、という時は早めに相談しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
株の名義変更はいつまでにしないといけませんか?
株の名義変更そのものに法律上の期限はありません。ただ、相続税の申告が必要なケースでは、亡くなったことを知った日の翌日から10か月以内に申告・納付します。納税資金に株を売るなら、移管は早めに済ませておきましょう。
株を相続せずに、売って現金で分けることはできますか?
できます。いったん代表の相続人の口座へ移してから売り、遺産分割協議書のとおりに現金を分ける方法です。協議書に「売って分ける」ことを書いておくと、あとで揉めにくくなります。
亡くなった後に入った配当金は誰のものですか?
亡くなった時点で受け取る権利が決まっていた配当金は、相続財産として扱います。誰が受け取るかも、遺産分割の話し合いで決めておきましょう。
まとめ
- 株は亡くなった人の口座のまま売れず、相続人の口座へ移してから売るか決める
- 証券口座・NISA口座・端株や紙の株券で、連絡先と移し先が変わる
- NISA口座はすべての金融機関に「非課税口座開設者死亡届出書」を出す
- 上場株の評価額は、亡くなった日の終値と3か月分の月平均のうち最も低い価格
- 申告期限の翌日から3年以内に売ると、取得費加算の特例が使える