当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親がハワイにコンドミニアムを持っていた。あるいは、昔の赴任先で買った家がそのまま残っていた。『海外の不動産って、どこで何をすればいいの?』と困ってしまいますよね。
結論から言うと、手続きは現地の法律で、税金は日本の相続税で、と2本立てで考えるのが基本です。
この記事では、現地の手続きの考え方と、日本の相続税がどうかかるかを、ケースごとに見ていきます。
海外の不動産も日本の相続税がかかる?
亡くなった親も相続する子も日本に住んでいるなら、海外の不動産も日本の相続税の対象になります。名義を移す手続きは不動産がある国の法律に従うので、国によっては裁判所が関わる「プロベート」が必要です。現地でも相続税がかかった時は、日本の外国税額控除で二重の課税を調整します。
国税庁の説明では、日本に住所がある相続人は、国内の財産も国外の財産もすべて課税の対象です。日本国籍のある相続人が海外に住んでいても、親が日本に住んでいたなどの場合は、国外の財産まで課税されます。詳しくは国税庁の相続税の納税義務者で確かめられます。
| ケース | 海外の不動産への日本の相続税 | 理由・注意 |
|---|---|---|
| 親も子も日本に住んでいる | かかる | 国内・国外の財産すべてが対象 |
| 親は日本、子は海外在住で日本国籍 | かかる | 国外の財産も対象になる |
| 親子とも長く海外に住み、外国籍の子が相続 | かからないことがある | 住所・国籍・年数の要件で決まる |
最後のケースは要件が細かく、住んでいた期間の数え方で結論が変わります。当てはまりそうな時は、要件を満たすかを税理士に確認してください。
現地の手続きはどう進む?
ここが大事なところです。不動産の名義を移す手続きは、日本の法務局ではなく、不動産がある国のルールで進みます。
アメリカの多くの州のように、裁判所の監督のもとで財産を清算して引き渡す「プロベート」が必要な国があります。現地の弁護士に頼むのが一般的で、終わるまで時間がかかることも。
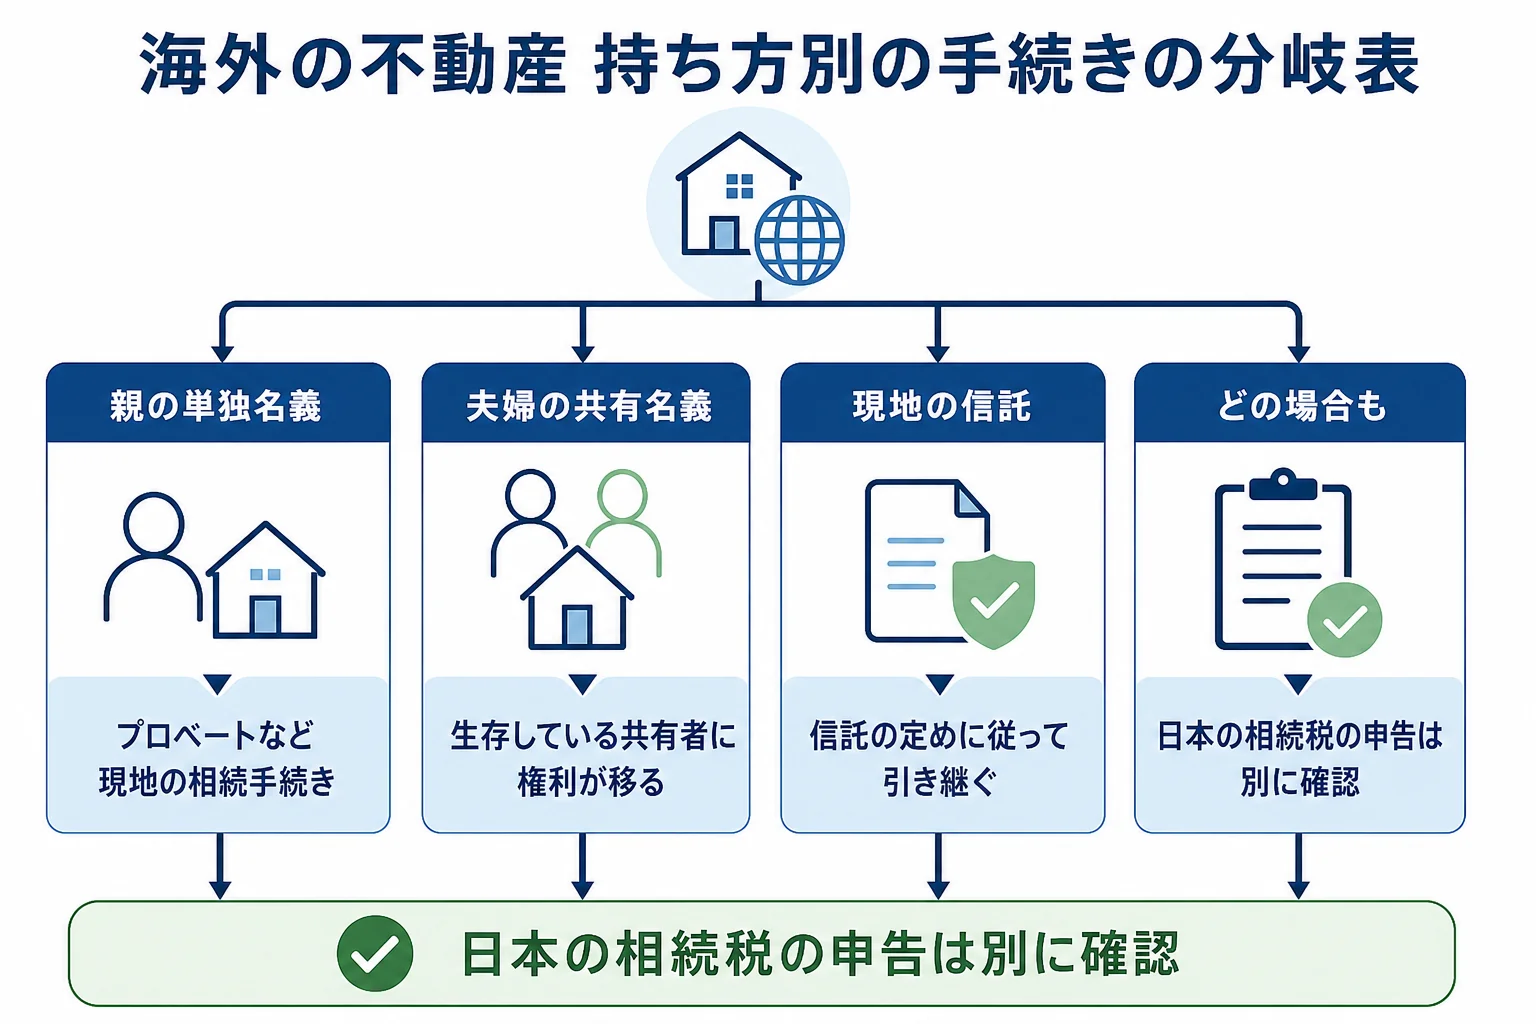
| 現地での持ち方 | 手続きの流れ | 理由・注意 |
|---|---|---|
| 親の単独名義 | プロベートなど現地の相続手続き | 日本の遺言だけでは名義を移せないことがある |
| 夫婦の共有名義(生存者が引き継ぐ形) | 生存している共有者に権利が移る | 現地の手続きは簡単でも、日本の相続税の申告は別に考える |
| 現地で信託に入れていた | 信託の定めに従って引き継ぐ | 日本の課税の扱いは個別に確認が要る |
『日本の遺言書があるから大丈夫』と思いがちですよね。でも、現地で日本の遺言をそのまま使えるかは国によって違います。海外に不動産を持っている親には、現地の専門家に相談しておくよう話しておくと安心です。
- 現地の不動産の権利書や管理会社とのやり取りから、持ち方と所在地を確かめる
- 現地の弁護士などに、必要な相続手続きを確認する
- 日本で、亡くなった日の評価額と為替レートを調べる
- 日本の財産と合わせて、相続税の申告が要るか計算する
- 現地で税金を払った時は、その資料を残して外国税額控除を検討する
もう1つ見落としやすいのが、親の所得税です。海外の物件を貸して家賃を受け取っていたなら、亡くなった年の収入として準確定申告に入ってきます。期限は知った日の翌日から4か月以内なので、相続税より先にやってきますよ。
海外の不動産はいくらで評価する?
日本の財産評価基本通達では、国外の財産もこの通達の評価方法で評価するとされています。通達どおりに評価できない時は、売買の実例価格や不動産鑑定など専門家の意見価格を参考にします。
外貨の金額は、原則として、取引している金融機関が公表する亡くなった日の対顧客直物電信買相場(TTB)で円に換えます。国税庁の財産評価基本通達 第1章 総則に書かれています。
評価のために集めておきたい資料
海外の物件は、日本の路線価のような分かりやすい基準がありません。評価の根拠になる資料を、手元にできるだけ集めておきましょう。
- 現地の権利書や登記の記録(持ち方と所在地が分かるもの)
- 現地の固定資産税にあたる税金の通知や評価の記録
- 管理会社とのやり取りや、家賃収入の明細
- 買った時の契約書と金額
- 現地のローンが残っていれば、その残高の資料
現地のローンなど、亡くなった時に残っていた借入れは、債務として差し引ける場合があります。外貨建ての借入れは、亡くなった日の対顧客直物電信売相場(TTS)で円に換えます。
例えば、同じ外貨建ての評価額でも、亡くなった日の為替レートで円の金額は変わります。円安の時期なら、円に直した評価額は大きくなるんです。
海外の不動産があると相続税はいくら変わる?
例えば、日本に住む親が亡くなり、子2人が相続するケースで比べます。日本の財産は4,000万円とします。基礎控除は4,200万円です。
| ケース | 課税価格の合計 | 相続税の総額 | 理由・注意 |
|---|---|---|---|
| 海外の不動産がない | 4,000万円 | 0円 | 基礎控除以内で申告不要 |
| 海外の不動産が円換算3,000万円 | 7,000万円 | 320万円 | 課税遺産総額2,800万円。子2人が160万円ずつ |
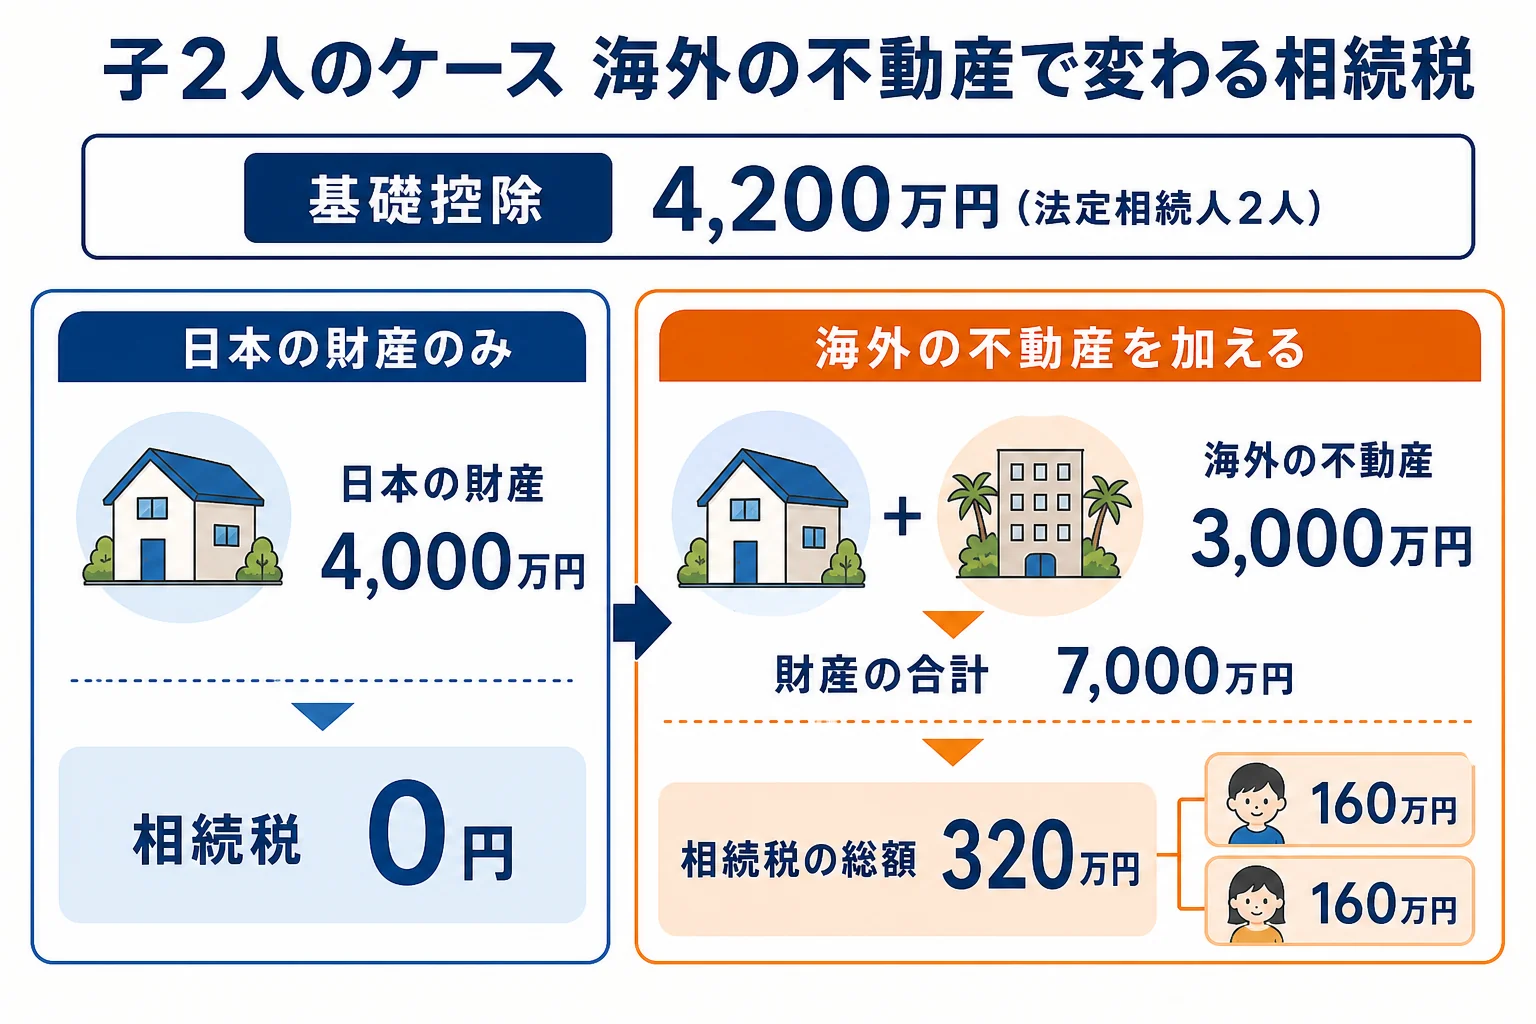
日本の財産だけなら申告が要らなかったのに、海外の不動産で一気に申告が必要になるケースです。海外の物件を忘れて申告しないと、後から無申告加算税などがかかることがあります。
現地でも相続税や遺産税がかかった場合は、日本の外国税額控除で、二重に払う分を調整できます。現地の納税の証明は捨てずに保管しておきましょう。
申告の期限は、日本の財産と同じく、知った日の翌日から10か月以内です。現地の手続きが長引いても、日本の申告期限は待ってくれません。
国内にどんな不動産があるかも一緒に確かめるなら、親がどこに不動産を持っていたか分からない時の探し方が役に立ちます。財産全体の一覧は、親の財産目録を自分で作る時の書き方を見てみてください。
現地の手続きと日本の申告を同時に進める、為替や評価の資料をそろえる。このケースは、国際相続を扱ったことのある税理士に相談すると、期限内に進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
海外の不動産を売ってから日本の相続税を払ってもいいですか?
相続税は原則として現金一括で、申告期限までに納めます。現地の手続きに時間がかかると、売却が間に合わないこともあります。延納などの制度もあるので、早めに資金の段取りを考えておきましょう。
為替レートは自分の好きな日を使えますか?
使えません。原則として、亡くなった日の取引金融機関の対顧客直物電信買相場(TTB)を使います。その日に相場がない時は、亡くなった日より前で最も近い日の相場を使います。
海外の不動産にも小規模宅地等の特例は使えますか?
要件を満たすかどうかは個別の判断になります。住んでいた家かどうか、誰が取得するかなどで変わるので、税理士に確認してください。
まとめ
- 親子とも日本に住んでいれば、海外の不動産も日本の相続税の対象
- 名義を移す手続きは不動産がある国のルールで進み、プロベートが要ることもある
- 評価額は亡くなった日のTTBで円に換える
- 海外の不動産が加わって基礎控除を超えるケースがある
- 現地で払った相続税は外国税額控除で調整できる