当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が元気なうちに家族信託をしておこうと考えている。でも『信託すると相続税が安くなるの?』『名義が変わるなら贈与税がかかるのでは?』と気になっていませんか。
結論から言うと、親が自分を受益者にする家族信託なら、設定時に贈与税はかからず、亡くなった時の相続税も信託しない場合と同じです。この記事では、自宅と預金を信託したケースで課税の流れを計算します。
家族信託をすると、相続税は安くなる?
母はすでに亡くなり、父が自宅4,000万円と預金3,000万円を長男に信託し、ほかに預金3,000万円を持っていたケース。父が受益者なら、父が亡くなった時の課税価格は1億円のままで、子2人の相続税は合計770万円です。信託しなかった場合と変わりません。
家族信託は、財産の管理を家族に任せる仕組みです。名義は受託者(このケースでは長男)に移りますが、財産から利益を受けるのは受益者です。
税金は、名義ではなく「誰が利益を受けるか」で決まります。受益者は、信託された財産そのものを持っているものとして扱われるんです。
だから、父が受益者のうちは、税金の上では父の財産のまま。認知症などで父が判断できなくなっても長男が管理を続けられる、という点が家族信託の本来の役割です。
受益者を誰にするかで、税金はどう変わる?
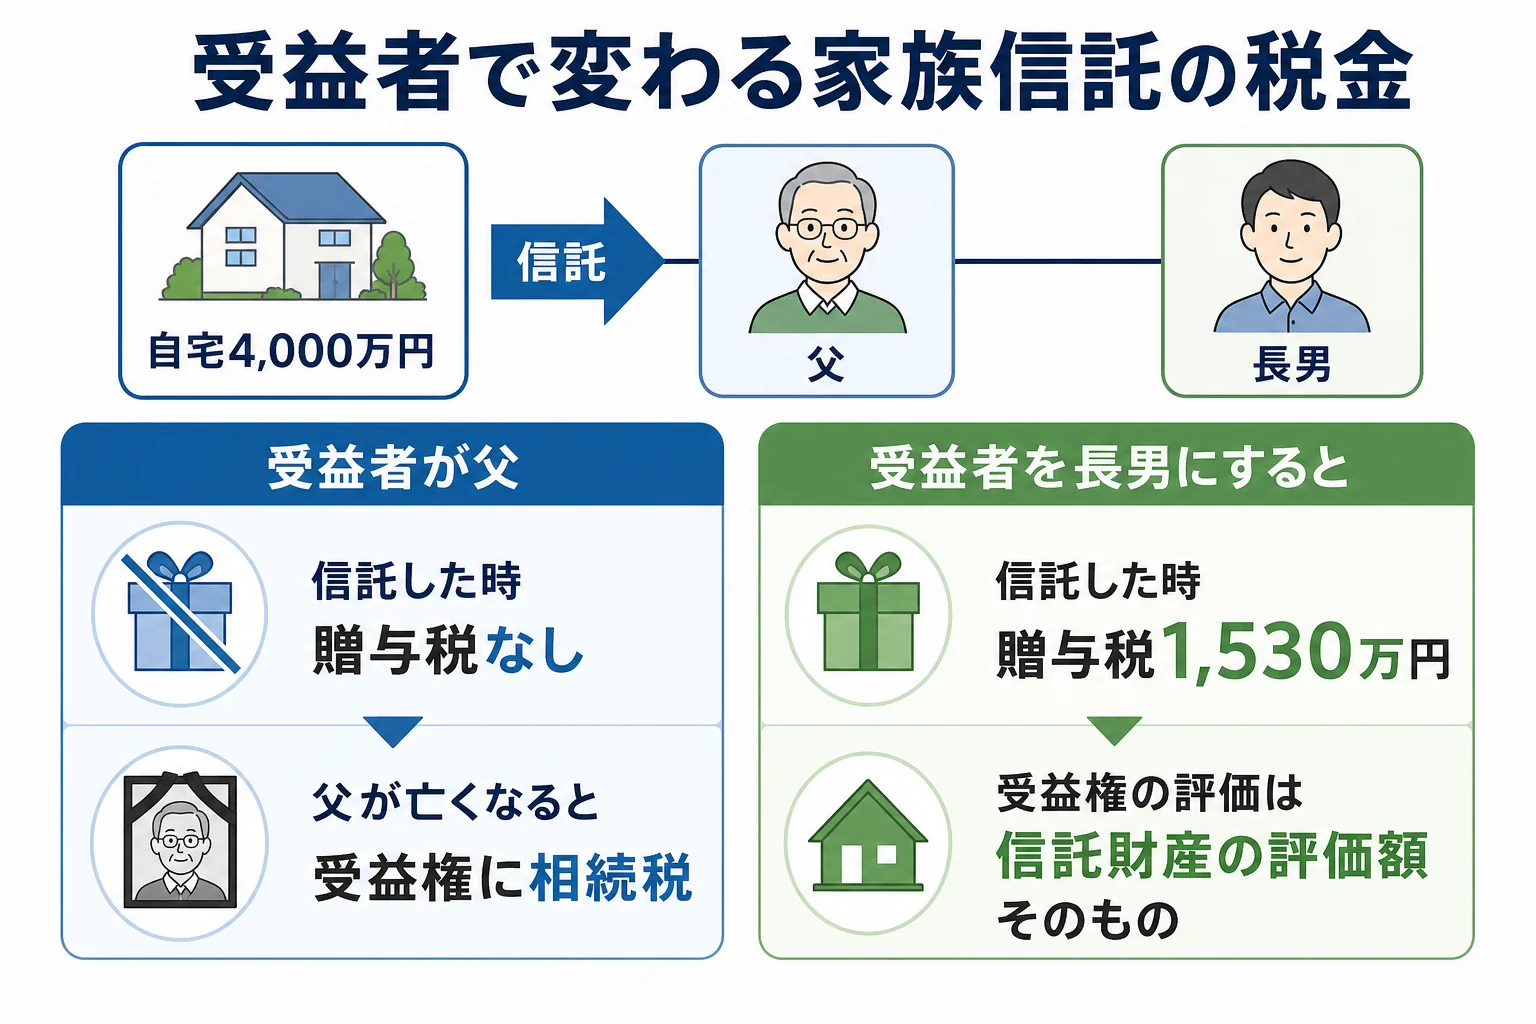
信託を始める時に、受益者を父にするか長男にするかで課税が大きく変わります。国税庁は、適正な対価を払わずに受益権を取得した場合は贈与税がかかるとしています(国税庁 No.4427 新たに信託の設定等を行った場合)。
| ケース(自宅4,000万円を信託) | 信託した時 | 父が亡くなった時 |
|---|---|---|
| 父が委託者で、受益者も父 | 利益を受ける人が変わらず、贈与税はかからない | 受益権を相続した人に相続税 |
| 父が委託者で、受益者を長男にした | 長男に贈与税 1,530万円 | 自宅は長男の財産として扱われる |
| 父が亡くなった時に長男が受益者になる定め | 贈与税はかからない | 長男が遺贈で取得したものとして相続税 |
2行目は、18歳以上の長男が父から4,000万円の贈与を受けた計算です。基礎控除110万円を引いた3,890万円に特例税率50%をかけ、控除額415万円を引いて1,530万円になります。
『節税のつもりで受益者を子にしたら、贈与税が1,530万円』という結果もありえます。受益者の決め方は、契約を作る前に税金の面から確認しておきましょう。
信託受益権の評価はどうやって決まる?
父が亡くなると、長男や次男は信託受益権を相続します。その評価は、財産評価基本通達で決まっています(国税庁 財産評価基本通達202 信託受益権の評価)。
| 受益権の中身 | 評価のしかた |
|---|---|
| 元本と収益の受益者が同じ人 | 信託された財産の評価額そのもの |
| 元本と収益の一部を受ける | 信託された財産の評価額 × 受益割合 |
| 元本と収益の受益者が別の人 | 収益分は将来の利益を複利現価率で計算し、元本分は残りの額 |
家族信託でよくある「父が元本も収益も受け取る」形なら、1行目です。自宅の土地は路線価などで評価し、建物は固定資産税評価額で評価します。信託していない場合と同じ物差しなんです。
ここが大事なところです。家族信託そのものに、評価を下げる効果はありません。 信託銀行の金銭信託も、信託された金銭の額で評価されます。
このケースの相続税を計算すると、次のとおりです。
| 計算の段階 | 父の遺産・子2人 |
|---|---|
| 信託受益権(自宅4,000万円・預金3,000万円) | 7,000万円 |
| 信託していない預金 | 3,000万円 |
| 課税価格の合計 | 1億円 |
| 基礎控除(3,000万円 + 600万円 × 2人) | 4,200万円 |
| 課税遺産総額 | 5,800万円 |
| 相続税の総額 | 770万円 |
半分ずつ相続すれば、子1人385万円です。基礎控除の人数別の金額は基礎控除の早見表で確認できます。
家族信託で気をつけたいことは?
「信託しておけば、自宅の相続税は下がるんでしょ?」
「下がらないよ。管理を任せる仕組みだから、税金は普通に相続した時と同じなんだ」
信託された自宅の土地に小規模宅地等の特例が使えるか、信託した財産から借入金を差し引けるかは、契約の中身と要件しだいです。要件を満たすかは税理士に確認を。
子どもたちの取り分が違う場合は、誰がいくら払うかの按分も必要です。計算のしかたは按分割合の計算例で紹介しています。
自宅や賃貸物件を信託している、受益者が途中で変わる契約になっている、信託の外にも財産が多い。こんなケースは、信託契約と相続税の申告をあわせて税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
家族信託をすると、相続税の申告は不要になりますか?
不要にはなりません。信託受益権も相続税の対象なので、信託の外の財産と合わせて基礎控除を超えれば申告が要ります。
受益者が亡くなった後、次の受益者が引き継ぐと税金はかかりますか?
父の死亡で長男が受益者になる場合は、遺贈で取得したものとして相続税がかかります。契約で受益者を何代か指定している場合も、そのたびに課税を確認しておきましょう。
信託銀行の金銭信託は相続財産になりますか?
なります。信託された金銭の額を基準に評価されます。受益者が亡くなった時に誰が受け取るかは、契約の内容で確認してみてください。
まとめ
- 父が委託者兼受益者なら、信託した時に贈与税はかからない
- 受益者を子にすると、信託した時点で贈与税がかかる
- 元本と収益の受益者が同じなら、受益権は信託財産の評価額そのもの
- 1億円・子2人のケースは、信託してもしなくても相続税770万円