当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『うちの相続って、誰が相続人になるんだろう』。家族の形がふつうと少し違うと、そこから分からなくなりますよね。
結論から言うと、相続のパターンは「配偶者と、子・親・兄弟姉妹のどれが組むか」で大きく3つに分かれます。この記事では、3つの型の見分け方と、型ごとに取り分や相続税がどう変わるかを見ていきます。
相続のパターンは本当に3つだけ?
相続のパターンは、配偶者と子/配偶者と親/配偶者と兄弟姉妹の3つが基本です。そこに「配偶者がいない」「配偶者だけ」という形を合わせると、実際には7通りになります。見分ける時は、子がいるか、親がいるか、兄弟姉妹がいるかの順に確かめるだけです。
相続人の決まり方は民法で決まっています。配偶者は常に相続人で、ほかの家族には順位があります。
| 順位 | 相続人になる人 | 亡くなっている場合 |
|---|---|---|
| 第1順位 | 子 | 孫が代わりに相続(代襲相続) |
| 第2順位 | 親(直系尊属) | 祖父母が相続 |
| 第3順位 | 兄弟姉妹 | 甥・姪まで代わりに相続 |
上の順位の人が1人でもいれば、下の順位の人は相続人になりません。例えば、子が1人でもいれば、親や兄弟姉妹は相続人にならないんです。
この順位と、配偶者がいるかどうかを組み合わせたのが、相続の型です。
わが家はどのパターン?見分け方の順番
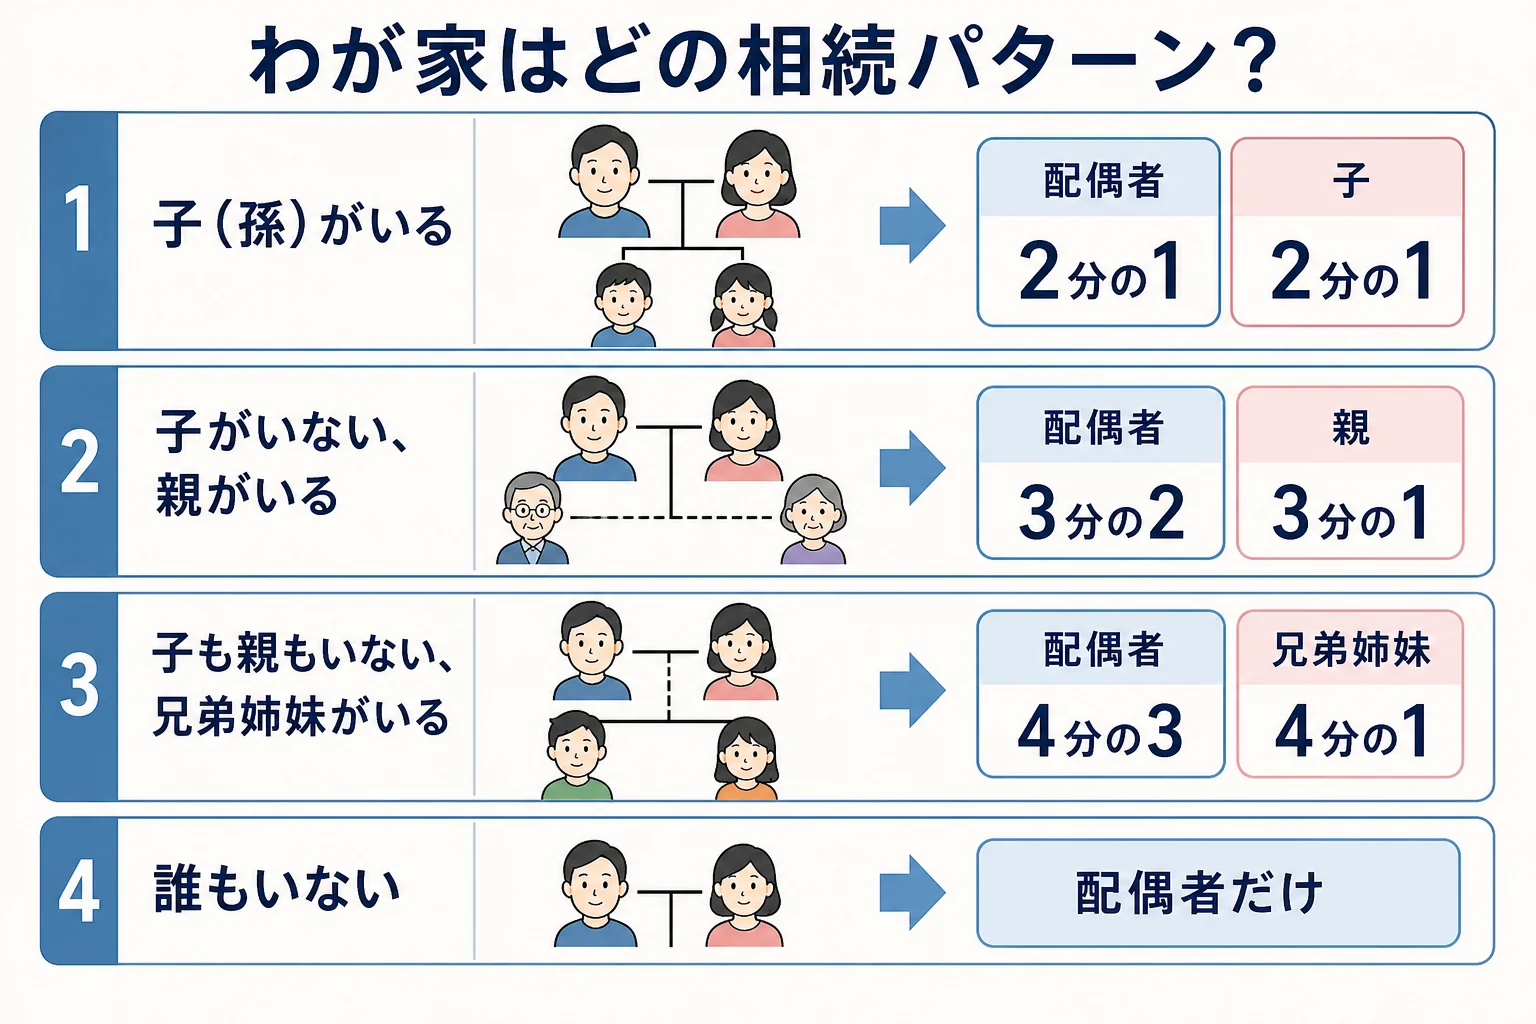
見分け方は、上から順に質問に答えていくだけです。
- 亡くなった人に子(亡くなっていればその子=孫)はいる? いれば「子のパターン」
- 子がいなければ、親(いなければ祖父母)は健在? いれば「親のパターン」
- 親もいなければ、兄弟姉妹(亡くなっていれば甥・姪)はいる? いれば「兄弟姉妹のパターン」
- 1〜3の誰もいなければ、配偶者だけが相続人。配偶者もいなければ相続人がいないケース
- 最後に、配偶者がいるかどうかで取り分の型を決める
注意しておきたいのは、ここでいう子には、前の結婚の子や養子、認知された子も入ることです。戸籍を見て初めて分かることもあるので、確かめておきましょう。
内縁の配偶者は相続人になりません。籍を入れていない夫婦の場合は、パターンの判定から外れます。
もう1つ、相続放棄でパターンが変わることもあります。放棄した人は、初めから相続人でなかったことになるからです。
| ケース | 放棄する前のパターン | 放棄した後のパターン |
|---|---|---|
| 子2人が2人とも放棄した | 配偶者と子 | 配偶者と親(親がいなければ兄弟姉妹) |
| 子1人だけが放棄した | 配偶者と子 | 配偶者と子のまま(残った子だけで子の取り分) |
| 親が放棄した | 配偶者と親 | 配偶者と兄弟姉妹 |
『借金が多いから、子どもたちは放棄しておこう』と決めると、次の順位の親や兄弟姉妹に相続の話が回ります。放棄する時は、次に相続人になる家族にも伝えておきましょう。
ただ、相続税の基礎控除の人数は、放棄した人も含めて数えます。パターンが変わっても、基礎控除は放棄前の人数のままです。
パターンごとに取り分はどう変わる?
型が分かったら、法定相続分を見てみます。配偶者の取り分は、組む相手が下の順位になるほど増えていきます。
| パターン | 配偶者の取り分 | ほかの相続人の取り分 | 遺留分 | 2割加算 |
|---|---|---|---|---|
| 配偶者と子 | 2分の1 | 子全員で2分の1 | あり | なし |
| 配偶者と親 | 3分の2 | 親全員で3分の1 | あり | なし |
| 配偶者と兄弟姉妹 | 4分の3 | 兄弟姉妹全員で4分の1 | 兄弟姉妹にはなし | 兄弟姉妹にかかる |
| 子だけ | なし | 子全員で全部 | あり | なし |
| 親だけ | なし | 親全員で全部 | あり(全体で3分の1) | なし |
| 兄弟姉妹だけ | なし | 兄弟姉妹全員で全部 | なし | かかる |
| 配偶者だけ | 全部 | なし | あり | なし |
同じ順位の人が複数いれば、取り分は均等に分けます。ただ、父母の片方だけが同じ兄弟姉妹(半血)は、両親とも同じ兄弟姉妹の2分の1です。
家族の形ごとの家系図は、法定相続人の家族図10パターンでも確かめられます。
遺産6,000万円なら、パターンで相続税はいくら違う?
『パターンが違うと、税金も変わるの?』と気になりますよね。結論から言うと、かなり変わります。
遺産(課税価格の合計)6,000万円を、法定相続分どおりに分けたケースで比べてみました。
| パターン | 法定相続人の数 | 相続税の総額 | 各人の納付額 | 納付額の合計 |
|---|---|---|---|---|
| 配偶者と子2人 | 3人 | 120万円 | 配偶者0円・子30万円ずつ | 60万円 |
| 配偶者と親2人 | 3人 | 120万円 | 配偶者0円・親20万円ずつ | 40万円 |
| 配偶者と兄弟2人 | 3人 | 120万円 | 配偶者0円・兄弟18万円ずつ(2割加算) | 36万円 |
| 子2人だけ | 2人 | 180万円 | 子90万円ずつ | 180万円 |
| 兄弟2人だけ | 2人 | 180万円 | 兄弟108万円ずつ(2割加算) | 216万円 |
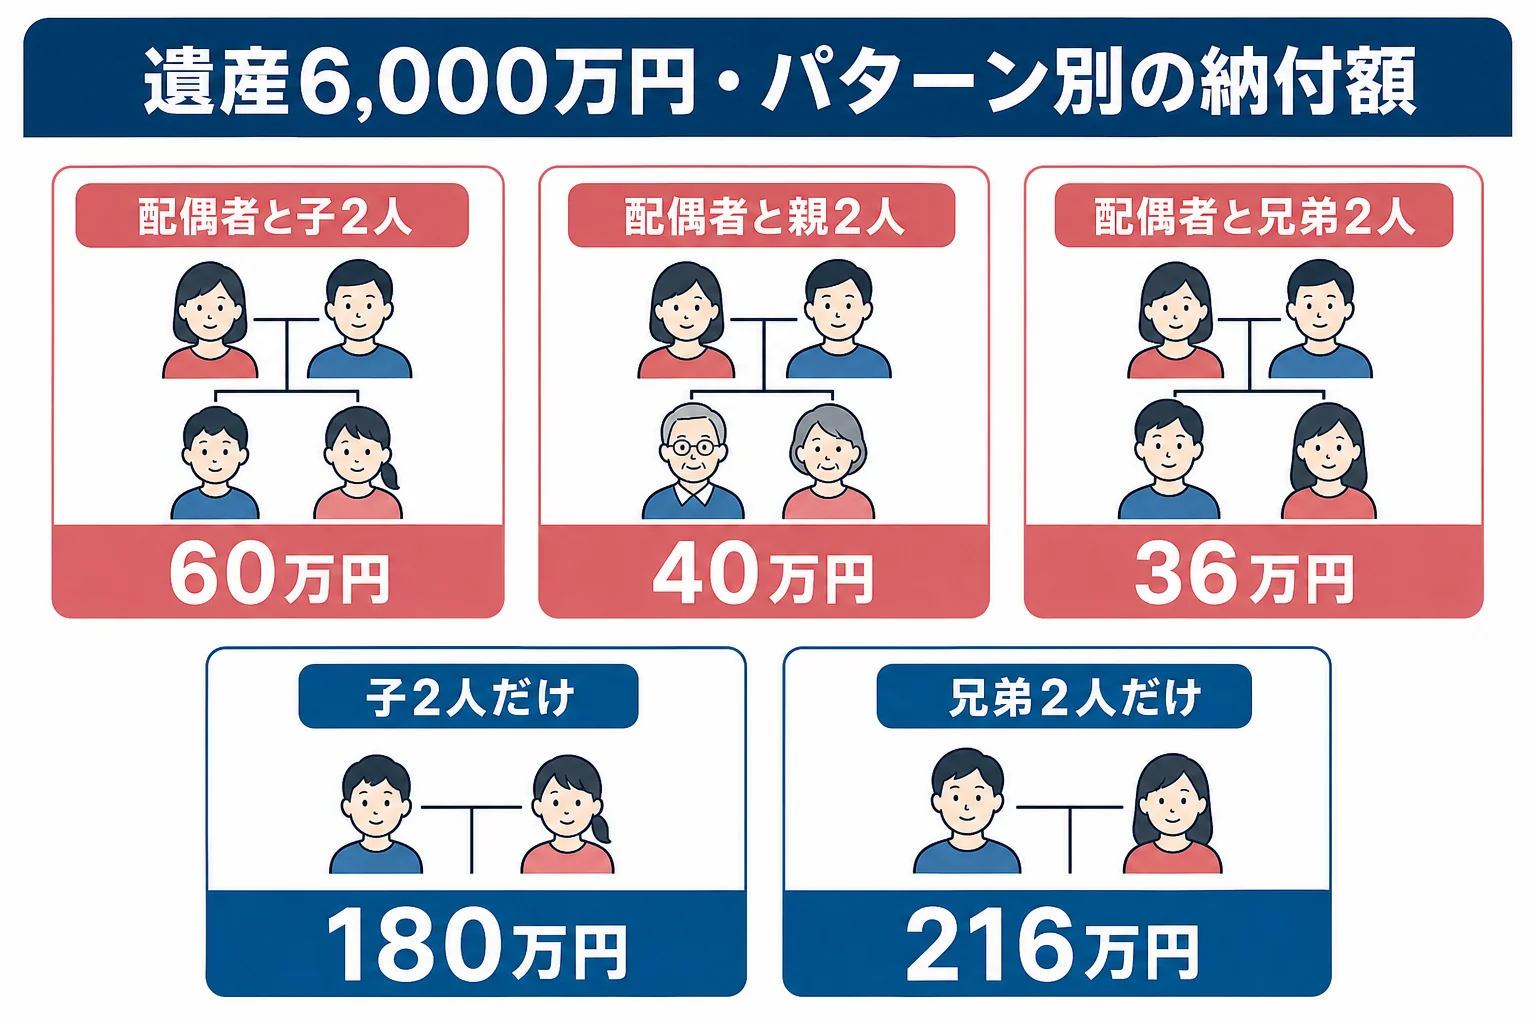
配偶者がいるパターンでは、配偶者の税額軽減で配偶者の分は0円になります。配偶者の取り分が大きいほど、ほかの家族が納める額は減るわけです。
一方、配偶者がいないと税額軽減が使えず、相続人が1人減るので基礎控除も600万円下がります。兄弟姉妹は2割加算もかかるので、兄弟2人だけのパターンが5つの中で最も重くなっています。
ここで気を付けたいのは、配偶者と子のパターンです。今回の相続で配偶者が多めに受け取ると、配偶者が亡くなった時の相続(二次相続)で子の税金が増えることがあります。
パターン別に、話し合いで揉めやすいところは?
型によって、遺産分割の話し合いで気を付けるところも違います。
| パターン | 話し合いの相手 | 揉めやすいところ |
|---|---|---|
| 配偶者と子 | 親子 | 自宅を誰が継ぐか、二次相続をどう考えるか |
| 配偶者と親 | 配偶者と義理の親 | 自宅や預金の分け方を義理の親と話すこと |
| 配偶者と兄弟姉妹 | 配偶者と義理の兄弟 | 疎遠な兄弟や甥・姪と連絡を取ること |
| 子だけ | 兄弟同士 | 実家の扱い、介護の貢献をどう見るか |
例えば、子のいない夫婦で夫が亡くなった場合、こんな会話になることがあります。
「夫の兄弟にも連絡しないといけないんですか?」「はい、兄弟姉妹も相続人なので、話し合いには全員の合意が要ります」
兄弟姉妹には遺留分がないので、「全財産を妻に」という遺言があれば、話し合いをしなくて済みます。子のいない夫婦は、生前に遺言を考えておくと安心です。
自分の家のパターンが分かったら、相続の全体図に書き込んでみてください。誰と何を話すかが見えやすくなります。
兄弟姉妹や甥・姪が相続人になって人数が多い家や、2割加算がかかる家、配偶者の取り分を二次相続まで含めて考えたい家は、税理士に試算してもらうと迷わずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子が先に亡くなっている場合は、どのパターンになりますか?
亡くなった子に子(孫)がいれば、孫が代わりに相続するので「子のパターン」のままです。孫もいなければ、その子の分は数えず、ほかの子がいるかで判断します。
両親が健在で、兄弟もいる場合は誰が相続人ですか?
子がいなければ、親が第2順位の相続人です。親が1人でも健在なら、兄弟姉妹は相続人になりません。配偶者がいれば、配偶者が3分の2、親全員で3分の1です。
甥・姪の子どもは相続人になりますか?
なりません。兄弟姉妹の代わりに相続できるのは甥・姪までで、甥・姪の子は代わりに相続しません。
まとめ
- 相続のパターンは、配偶者と子/親/兄弟姉妹の3つが基本で、配偶者の有無を合わせると7通り
- 見分け方は、子がいるか、親がいるか、兄弟姉妹がいるかの順に確かめる
- 配偶者の取り分は、子と組むと2分の1、親と組むと3分の2、兄弟姉妹と組むと4分の3
- 遺産6,000万円なら、納付額の合計は配偶者と子2人で60万円、兄弟2人だけで216万円(法定相続分どおり)
- 兄弟姉妹には遺留分がなく、2割加算がかかる