当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の税率表を見ても、10%から55%まで並んでいて、結局わが家は何%なのか分からない。そう感じている方は多いですよね。
結論から言うと、税率は遺産の総額ではなく「基礎控除を引いた後の金額を、法定相続分で分けた1人分の金額」で決まります。同じ遺産1億円でも、家族構成が変われば税率も変わるんです。
この記事では、遺産額と家族の組み合わせごとに、何%の税率がかかるかをケースで確かめます。
遺産1億円・子2人なら、税率は何%?
例えば、母が亡くなり、子2人が遺産1億円(基礎控除前の課税価格)を相続するケースです。基礎控除4,200万円を引いた5,800万円を2人で分けると、1人分は2,900万円。税率は15%で、相続税の総額は770万円になります。1億円に15%をかけるわけではないので、思ったより低い税率に感じる方も多いはずです。
『遺産が1億円なら、30%の欄じゃないの?』と思いますよね。ここが特に勘違いされやすいところです。
速算表に当てはめるのは、遺産の総額ではありません。次の順番で出した「1人分の金額」です。
- 遺産の合計(課税価格)から基礎控除(3,000万円+600万円×法定相続人の数)を引く
- 残り(課税遺産総額)を、法定相続分どおりに分けたと仮定する
- その1人分の金額を、速算表に当てはめる
基礎控除の人数の数え方は、養子や相続放棄がある時の法定相続人の数え方で詳しく見られます。
相続税の速算表(税率表)で自分の欄を探す
国税庁が公表している相続税の速算表です。左の列に「1人分の金額」を当てはめて、税率をかけてから控除額を引きます。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
相続税は、金額が大きいほど税率が上がる累進課税です。ただ、上がった税率がかかるのは表の段ごとの考え方で、控除額を引くことで調整されています。
例えば1人分が2,900万円なら、2,900万円×15%−50万円=385万円。これが1人分の税額です。
家族構成と遺産額で、税率はこう変わる
同じ遺産額でも、相続人が多いほど1人分が小さくなり、税率の段も下がります。遺産額と家族の組み合わせを変えて並べてみますね。
| ケース | 課税遺産総額 | 1人分の金額と税率 | 相続税の総額 |
|---|---|---|---|
| 遺産6,000万円・子1人 | 2,400万円 | 子 2,400万円=15% | 310万円 |
| 遺産1億円・子2人 | 5,800万円 | 子 各2,900万円=15% | 770万円 |
| 遺産1億円・妻と子2人 | 5,200万円 | 妻 2,600万円=15% / 子 各1,300万円=15% | 630万円 |
| 遺産2億円・妻と子2人 | 1億5,200万円 | 妻 7,600万円=30% / 子 各3,800万円=20% | 2,700万円 |
| 遺産3億円・子2人 | 2億5,800万円 | 子 各1億2,900万円=40% | 6,920万円 |
| 遺産5億円・妻と子2人 | 4億5,200万円 | 妻 2億2,600万円=45% / 子 各1億1,300万円=40% | 1億3,110万円 |
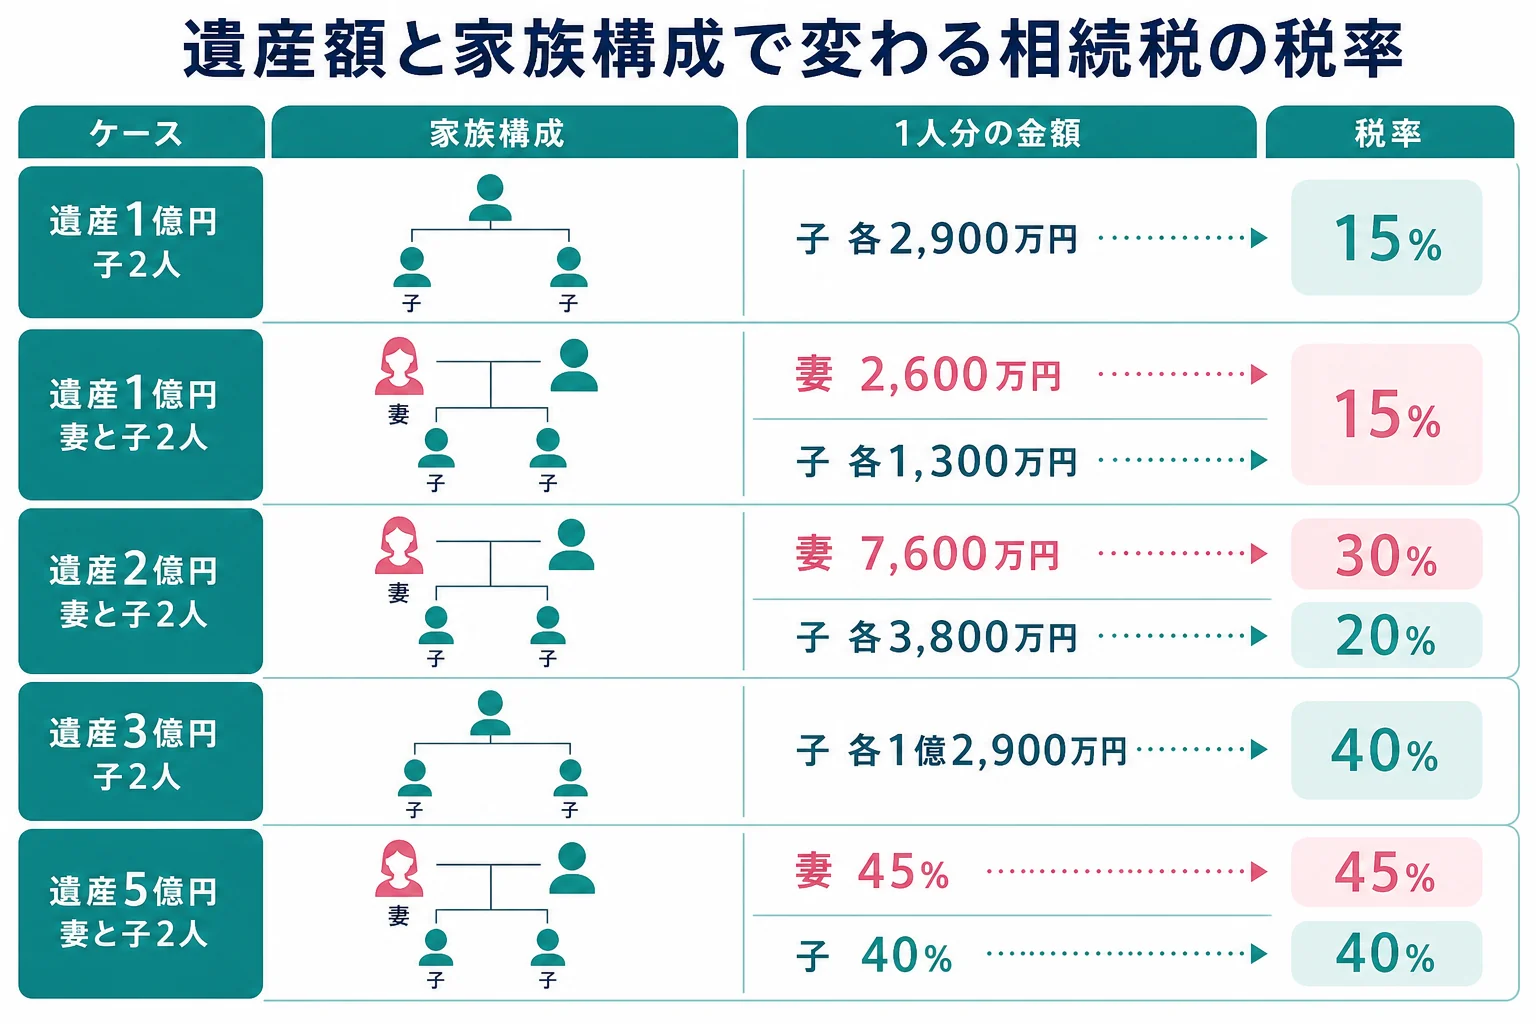
注目してほしいのは、同じ家族の中でも人によって税率の段が違うことです。遺産2億円・妻と子2人のケースでは、妻の分は30%、子の分は20%の段で計算します。
「うちは2億円だから40%だよね」
「いや、1人分で見るから、子どもの分は20%の段なんだって」
こんなふうに、総額だけ見て高い税率を想像しているケースはよくあります。
遺産2億円・妻と子2人の計算を通しで見る
実際の計算の流れを、遺産2億円・妻と子2人(法定相続分どおりに取得)のケースで全部並べます。
| 手順 | 計算 | 金額 |
|---|---|---|
| 課税価格の合計 | 遺産から債務・非課税分などを引いた後 | 2億円 |
| 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 課税遺産総額 | 2億円−4,800万円 | 1億5,200万円 |
| 妻の分(1/2) | 7,600万円×30%−700万円 | 1,580万円 |
| 子1の分(1/4) | 3,800万円×20%−200万円 | 560万円 |
| 子2の分(1/4) | 3,800万円×20%−200万円 | 560万円 |
| 相続税の総額 | 3人分の合計 | 2,700万円 |
| 妻の納付額 | 配偶者の税額軽減で | 0円 |
| 子1人の納付額 | 総額×1/4 | 675万円 |
実は、ここで出た税率は「相続税の総額」を出すための途中の数字なんです。実際に払う額は、総額を実際に取得した割合で分けてから決まります。
妻の分が0円になるのは、配偶者の税額軽減があるからです。どこまで軽くなるかは、配偶者控除で相続税がゼロになるケースで確かめてみてください。
- 法定相続人は何人か(相続放棄した人も数に入れる)
- 遺産の合計から、借入金や葬式費用を差し引いたか
- 生命保険金の非課税枠(500万円×法定相続人の数)を引いたか
- 自宅の土地に小規模宅地等の特例が使えそうか
最高税率55%がかかるのは、どんな人?
『うちも55%取られるのでは』と心配になる方もいますよね。55%の段に入るのは、1人分の金額が6億円を超える時だけです。
例えば子1人だけが相続するケースなら、基礎控除後の課税遺産総額が6億円を超えると、その超えた部分の計算に55%の段が使われます。妻と子2人なら、妻の分(1/2)が6億円を超える必要があるので、課税遺産総額で12億円を超えるあたりから先の話です。
しかも55%がかかるのは6億円を超えた部分の計算だけです。速算表の控除額が引かれるので、1人分全体にならした負担はこれより低くなります。
相続人が兄弟や孫なら、税率は上がる?
税率の表そのものは誰でも同じです。ただ、配偶者・子・父母以外が財産を取得すると、計算した税額に2割加算がかかります。
| ケース | 速算表 | 加算 |
|---|---|---|
| 配偶者・子・父母が取得 | 同じ表を使う | なし |
| 兄弟姉妹・甥姪が取得 | 同じ表を使う | 税額が2割増し |
| 孫を養子にして取得 | 同じ表を使う | 税額が2割増し(代襲相続人の孫は対象外) |
税率の段が上がるわけではありませんが、最後の納付額が増えます。兄弟が相続するケースは、この加算まで含めて見積もっておきましょう。
自分の税率は分かっても、土地の評価額や特例の使い方で課税価格そのものが変わります。土地や自社株がある、相続人が多い、二次相続まで考えて分け方を決めたい。こうしたケースは、税理士に試算してもらうと分け方の比較まで頼めて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
家族の人数ごとの計算をもっと見たい方は、3つの家族で実演した相続税の計算例もどうぞ。
よくある質問
相続税は遺産の何パーセントですか?
遺産の総額に一律の税率をかけるわけではありません。基礎控除を引いた残りを法定相続分で分けた1人分の金額で、10%から55%の税率が決まります。例えば遺産1億円を子2人で相続するケースは、相続税の総額が770万円です。
相続税の最高税率は何%ですか?
55%です。法定相続分に応ずる1人分の取得金額が6億円を超える部分の計算に使われます。
税率の計算に、実際に分けた割合は使いますか?
税率を当てはめて相続税の総額を出す段階では、法定相続分で分けたと仮定します。実際に分けた割合は、その総額を各人に割り振る時に使います。
まとめ
- 税率は「基礎控除後の金額を法定相続分で分けた1人分」で決まる
- 遺産1億円・子2人なら1人分2,900万円で15%、相続税の総額は770万円
- 同じ家族でも、妻と子で税率の段が違うことがある
- 最高税率55%は1人分が6億円を超える部分だけ
- 兄弟や孫養子が取得すると、税額に2割加算がかかる