当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家を相続することになって、『古い家だけど、建物はいくらで計算するの?』と手が止まっている方も多いはずです。
結論から言うと、建物の相続税評価額は、原則として固定資産税評価額そのままです。ただ、増改築した家・建築中の家・人に貸している家は計算が変わります。
この記事では、家の状態ごとに建物の評価額がどうなるかを計算例で見ていきます。
建物の相続税評価額はどうやって出すの?
自分たちで住んでいた家なら、建物の相続税評価額は固定資産税評価額 × 1.0、つまり通知書の評価額と同じです。築年数で別に割り引く計算はしません。増築が評価額に反映されていない家、建築中の家、貸している家だけは別の計算になります。
国税庁のタックスアンサーNo.4629 建築中の家屋の評価でも、家屋は固定資産税評価額に1.0を掛けて評価すると書かれています。
『築年数が古いから、もっと安くなるのでは?』と思いますよね。実は、古さはすでに市区町村が決めた固定資産税評価額の中に入っています。相続税の計算で、築年数を理由にもう一度下げることはないんです。
評価額の調べ方はシンプルです。毎年届く固定資産税の納税通知書の課税明細を見るか、市区町村で固定資産評価証明書を取ってみてください。
築年数・増改築・空き家でケース別にいくら?
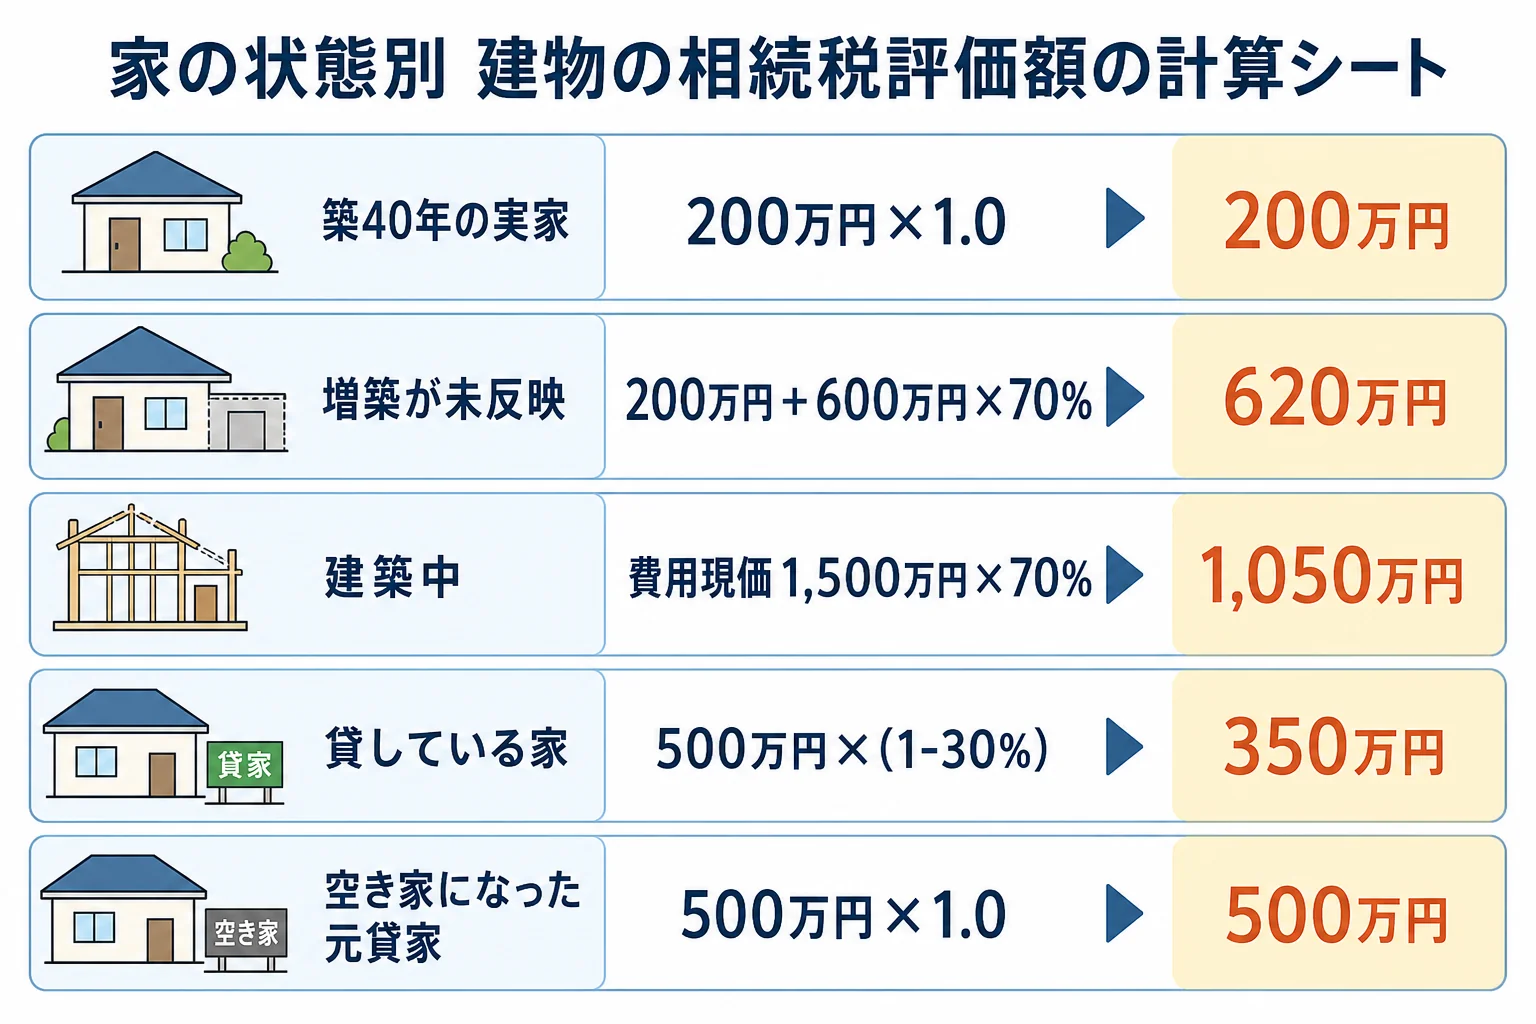
家の状態で計算式が変わるところを、表にまとめました。金額は計算の流れを見るための例です。
| ケース | 計算のしかた | 建物の評価額 |
|---|---|---|
| 築40年の実家(固定資産税評価額200万円) | 200万円 × 1.0 | 200万円 |
| 増築したが評価額が古いまま(既存部分200万円・増築部分の償却後の価額600万円) | 200万円 + 600万円 × 70% | 620万円 |
| 建築中の家(費用現価1,500万円) | 1,500万円 × 70% | 1,050万円 |
| 人に貸している家(固定資産税評価額500万円・全室貸出中) | 500万円 ×(1 − 30%) | 350万円 |
| 元貸家で今は空き家(固定資産税評価額500万円) | 500万円 × 1.0 | 500万円 |
増築したのに評価額が変わっていない時は?
ここが大事なところです。増築やリフォームをしても、固定資産税評価額に反映されていないことがあります。その場合、通知書の数字だけで申告すると評価が低すぎることも。
国税庁の質疑応答事例増改築等に係る家屋の状況に応じた固定資産税評価額が付されていない家屋の評価では、増築部分の価額を足して評価するとしています。
増築部分は、似た付近の家の固定資産税評価額を基に決めます。似た家がない時は、再建築価額から償却費相当額を引いた金額の70%です。
『どこまでが増築扱い?』と迷ったら、図面と工事の契約書を持って税理士に相談してみてください。
建築中に亡くなった時は?
建築中の家には固定資産税評価額がまだありません。そこで、亡くなった日までにかかった建築費用を今の価額に直した「費用現価」の70%で評価します。
例えば、工事代金のうち1,500万円分が進んでいたなら、1,050万円です。支払い済みかどうかとは別に、未払いの工事代金は債務として差し引けるかも確認しておきましょう。
増築分が反映されると相続税はいくら変わる?
例えば、子2人が実家と預金を相続するケースで比べてみます。土地の評価は3,000万円、預金は1,500万円で、どちらも同じです。
| ケース | 建物の評価 | 課税価格の合計 | 相続税の総額 | 子1人あたり |
|---|---|---|---|---|
| 通知書の評価額だけで計算 | 200万円 | 4,700万円 | 50万円 | 25万円 |
| 増築部分を足して計算 | 620万円 | 5,120万円 | 92万円 | 46万円 |
子2人なら基礎控除は4,200万円です。どちらも超えるので申告が要り、増築分を入れると子1人あたり21万円増えます。
この例は小規模宅地等の特例を使わない単純計算です。同居していた子が自宅を相続するなら、土地は330㎡まで80%減額される場合があります。使えるかは税理士に確認を。
土地の評価のしかたは通知書から土地の評価を出すケース別計算で詳しく見られます。
貸している家・空き家になった家は?
アパートや貸家のように人に貸している建物は、借家権割合30%に賃貸割合を掛けた分だけ下がります。
一方で、入居者が出て行って空き家になった元貸家は、貸家としての減額が使えません。自分で使っている家と同じ評価になります。空室がある時の計算は貸家の相続税評価で確かめてみてください。
増築した家がある、建築中だった、貸家と自宅が混ざっている、というケースは計算の手間が大きいので税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
築50年の古い家でも相続税評価額はゼロになりませんか?
固定資産税評価額が付いていれば、その金額がそのまま建物の相続税評価額です。築年数を理由に相続税の計算でさらに下げることはありません。
建物の相続税評価額はどこで調べられますか?
固定資産税の納税通知書の課税明細か、市区町村で取れる固定資産評価証明書の評価額を見ます。課税標準額ではなく評価額の欄を使います。
リフォームしただけでも評価に足す必要がありますか?
増改築等で家の状況が変わったのに固定資産税評価額に反映されていない場合は、その部分を足して評価します。どこまでが該当するかは工事の内容で変わるので、税理士に確認を。
まとめ
- 自宅の建物は固定資産税評価額 × 1.0 で、通知書の評価額と同じ
- 築年数の古さは評価額に入っていて、相続税で別に割り引かない
- 増築が反映されていない家は増築部分を足す(似た家がなければ償却後の価額の70%)
- 建築中の家は費用現価の70%
- 貸している家は借家権割合30% × 賃貸割合だけ下がり、空き家になった元貸家は下がらない