当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、兄弟の一人が『自分は放棄する』と言い出した。そうなると、残った兄弟の取り分がどう変わるのか気になりますよね。
結論から言うと、家庭裁判所で相続放棄をした人は、初めから相続人でなかった扱いになります。その分は、同じ立場の残りの兄弟で分け直す形です。
この記事では、母がいるかどうかで割合がどう変わるか、相続税の計算では放棄した人をどう数えるかが分かります。
兄弟の一人が放棄したら、残りの取り分は増える?
例えば、父が亡くなり、母はすでに他界していて、子が3人いるケースです。1人が家庭裁判所で相続放棄をすると、残りの2人が2分の1ずつ相続します。もともとは3分の1ずつだったので、それぞれの取り分が増えます。
民法では、相続放棄をした人は、その相続に関しては初めから相続人にならなかったものとみなされます(e-Gov法令検索 民法第939条)。
子が相続人の時、子どうしの取り分は均等です。だから相続人の子が3人から2人に減れば、1人分の割合が増えるんです。
『放棄した兄の子ども、つまり甥や姪に権利が移るのでは?』と思う方もいます。実は、放棄では代襲相続は起きません。放棄した人の子は相続人にならないんです。
母がいる・いない・全員放棄で、割合はどう変わる?
同じ「一人だけ放棄」でも、母が健在かどうかで計算が変わります。子3人のうち1人が放棄したケースを並べました。
| ケース | 放棄前の割合 | 放棄後の割合 | 理由・注意 |
|---|---|---|---|
| 母はすでに他界・子3人 | 子が各3分の1 | 残りの子が各2分の1 | 子の全体を2人で分ける |
| 母が健在・子3人 | 母2分の1・子が各6分の1 | 母2分の1・残りの子が各4分の1 | 母の2分の1は変わらない |
| 子3人全員が放棄・祖父母は他界・父に兄弟がいる | 子が各3分の1 | 父の兄弟が相続人 | 次の順位に権利が移る |
| 母が健在・子3人全員が放棄・父の親は他界 | 母2分の1・子が各6分の1 | 母4分の3・父の兄弟4分の1 | 子がいない扱いになる |
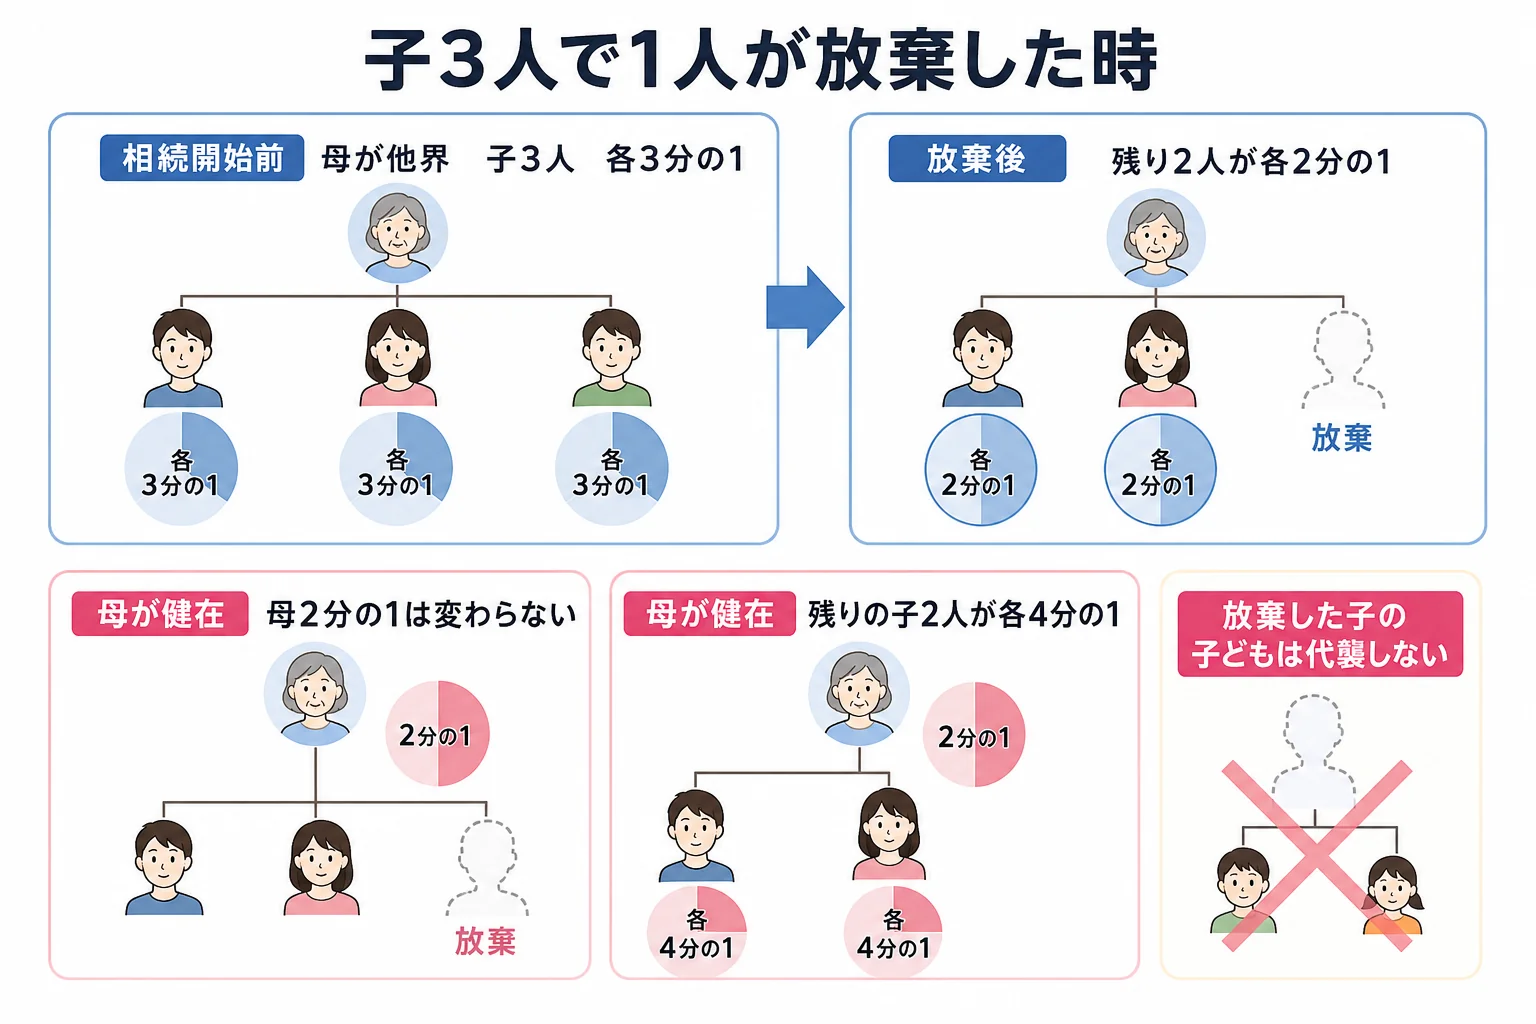
ここが大事なところです。母が健在なら、増えるのは子の側の取り分だけです。母の2分の1はそのまま残ります。
全員が放棄すると、次の順位の親や兄弟姉妹に話が移ります。子がいない時の割合は子どもがいない夫婦のケース別の相続割合で、甥や姪まで広がる場合は甥や姪が加わる時の相続割合で確認できます。
相続税では、放棄した兄弟も人数に入る?
ここは勘違いしやすいところです。相続税の基礎控除を計算する時は、相続放棄をした人も法定相続人の数に入れます。
例えば、母はすでに他界していて、子3人のうち1人が放棄し、課税価格の合計が6,000万円のケースです。数字は計算ツールで確かめた金額です。
| 項目 | 金額 |
|---|---|
| 課税価格の合計 | 6,000万円 |
| 基礎控除(法定相続人3人で数える) | 4,800万円 |
| 課税遺産総額 | 1,200万円 |
| 相続税の総額 | 120万円 |
| 放棄した子の納付税額 | 0円 |
| 残りの子1人あたりの納付税額 | 60万円 |
もし放棄した人を数えずに2人で計算すると、基礎控除は4,200万円になり、税額を多く見積もってしまいます。
『兄が放棄したなら、生命保険金の非課税枠も3人分使えるの?』という疑問もありますよね。非課税枠の計算に使う人数は3人ですが、放棄した兄自身が受け取った保険金には非課税枠が使えません。
家庭裁判所の放棄と「遺産を受け取らないこと」は別物
兄弟の話し合いで「自分は何もいらない」と決めるのは、遺産分割協議の結果です。家庭裁判所の相続放棄とは違います。
この場合、その人は相続人のままです。父に借金があった時は、債権者から法定相続分に応じた支払いを求められることがあります。
「放棄するって言ったよね?」
「分割協議で受け取らないことにしただけで、家庭裁判所には出していないよ」
こうした行き違いはよくあります。借金がありそうなら、相続の開始を知った時から3か月以内に家庭裁判所で手続きしておきましょう。
放棄があった時に、兄弟で確認しておくこと
- 放棄した人が家庭裁判所に申述したか(受理されたか)を確認した
- 母の有無で、残りの兄弟の割合を計算し直した
- 相続税の基礎控除は、放棄した人も含めた人数で計算した
- 全員が放棄する場合、次の順位の親族に連絡した
- 申告期限の10か月以内に分割と申告を進める段取りを決めた
放棄が入ると、割合の計算と相続税の計算で人数の数え方が変わります。土地がある、兄弟の意見が割れている、という場合は、計算と申告をまとめて税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
放棄した兄弟に、あとから少しお金を渡してもいいですか?
放棄した人は相続人ではないので、渡したお金は残った相続人からの贈与として扱われることがあります。年110万円を超えると贈与税の対象になりうるので、渡し方は事前に確認しておきましょう。
一人だけ放棄すると、残りの兄弟の相続税は増えますか?
基礎控除の人数は変わらないので、相続税の総額は変わりません。ただ、一人あたりの取得額が増えるので、各人の納付額は増えます。
放棄した人は、遺産分割協議書に署名しますか?
放棄が受理された人は相続人ではないので、協議に加わる必要はありません。協議書を銀行や登記に出す時は、相続放棄申述受理証明書を添えるのが一般的です。
まとめ
- 家庭裁判所で放棄した人は、初めから相続人でなかった扱いになる
- 母がいなければ子の全体を、母がいれば子の分の2分の1を残りで分ける
- 放棄した人の子(甥・姪)は代襲しない
- 相続税の基礎控除は、放棄した人も含めた人数で計算する
- 話し合いで受け取らないだけでは、借金の請求を受けることがある